
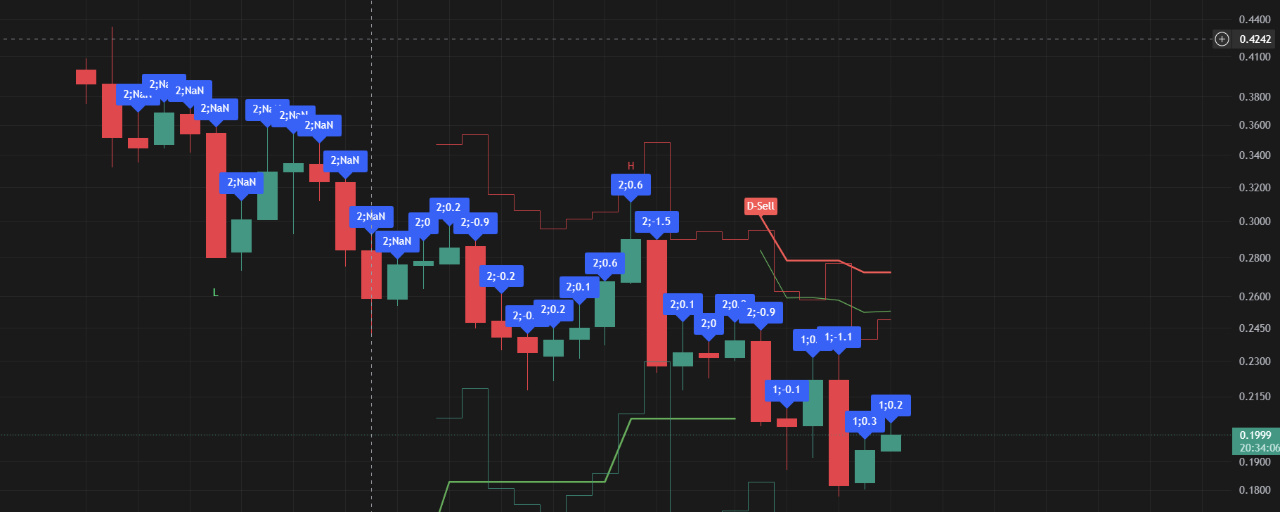

ما زلت أحتفظ بصفقة شراء منذ ذلك الحين، ولم تظهر أي بوادر لإنقاذها.
تراجعت PONS من ذروتها التاريخية، التي قاربت 0.97 دولار، إلى نحو 0.19 دولار، أي بأكثر من 80%. لكن المشكلة أن السعر ينخفض، والأعمال تتراجع أيضًا، بل إن وتيرة تراجعها لا تزال سريعة جدًا. ربما لا تتاح لصفقة الشراء التي أحتفظ بها فرصة للنجاة إلا عندما يتوقف تراجع الأعمال.
أولًا، تكمن أكبر قيمة لـPONS في إعادة الشراء
كان أحد الأسباب الرئيسية التي جعلتني أهتم بـPONS منذ البداية هو امتلاكه آلية حقيقية لالتقاط القيمة: حجم التداول → الرسوم → إيرادات البروتوكول → إعادة شراء PONS. حتى الآن، حققت PONS إجمالي رسوم يقارب 203 ملايين دولار، وإجمالي إيرادات بروتوكول يقارب 36.75 مليون دولار، وإجمالي عوائد لحاملي الرموز يقارب 23.91 مليون دولار. إنه ليس مشروعًا يستند بالكامل إلى السردية، لكن من ناحية أخرى، ما دامت قيمته التقديرية قائمة على الإيرادات وإعادة الشراء، فإن انخفاض الإيرادات يعني ضرورة إعادة احتساب هذه القيمة أيضًا.
ثانيًا، أكبر مشكلة: الأعمال لا تزال تتدهور
بلغت إيرادات بروتوكول PONS الشهرية ذروتها عند نحو 23.4 مليون دولار في سبتمبر، ثم انخفضت سريعًا إلى نحو 2.48 مليون دولار في أكتوبر، بتراجع يقارب 89% على أساس شهري. والأكثر إثارة للقلق أننا لم نرَ حتى الآن استقرارًا واضحًا في نوفمبر. تبلغ إيرادات البروتوكول حاليًا نحو 1.65 مليون دولار خلال آخر 30 يومًا، ولم تتجاوز نحو 236 ألف دولار خلال آخر 7 أيام، أي إن المتوسط اليومي لم يعد سوى نحو 33.8 ألف دولار.
لذلك، لا يمكن القول حتى الآن إن أساسيات PONS قد بلغت القاع؛ بل إن بيانات آخر 7 أيام تشير إلى أن الأعمال لا تزال في مرحلة تراجع.
ثالثًا، هل أصبحت PONS، التي تراجعت بنسبة 80%، رخيصة حقًا؟
تبلغ القيمة السوقية الحالية لـPONS نحو 129 مليون دولار، وبلغت عوائد حاملي الرموز خلال آخر 7 أيام نحو 202 ألف دولار. وباحتسابها سنويًا بطريقة بسيطة، تصل إلى نحو 10.5 ملايين دولار، ما يعني أن عائد إعادة الشراء السنوي لا يتجاوز نحو 8.1%. وهنا يبرز سؤال مثير للاهتمام: رغم تراجع PONS بنسبة 80%، فإنها قد لا تكون رخيصة كما نتصور، لأن عمليات إعادة الشراء تراجعت بوتيرة أسرع.
تتضح المقارنة أكثر عند النظر إلى PUMP. فقد بلغت عوائد حاملي رموز PUMP خلال آخر 7 أيام نحو 3.79 ملايين دولار، أي ما يعادل نحو 197 مليون دولار سنويًا باحتساب بسيط. وبناءً على قيمتها السوقية الحالية، التي تبلغ نحو 1.8 مليار دولار، يصل عائد إعادة الشراء السنوي إلى نحو 11%.
وهذا يعني:
PONS: نحو 8.1%
PUMP: نحو 11%
تتفوق PUMP حاليًا على PONS بوضوح من حيث حجم الأعمال والسيولة ومكانتها في قطاع منصات الإطلاق، ومع ذلك فإن عائد إعادة الشراء لديها أعلى. إذا كانت PUMP تمنحني عائد إعادة شراء يقارب 11%، فلماذا أقبل بعائد يقارب 8% وأتحمل مخاطر PONS، التي لا تزال أعمالها تتراجع بسرعة؟
رابعًا، لماذا يعتقد البعض أن PONS أصبحت رخيصة جدًا؟
لأن استخدام بيانات آخر 30 يومًا يعطي إجابة مختلفة تمامًا. بلغت عوائد حاملي رموز PONS خلال آخر 30 يومًا نحو 2.59 مليون دولار، أي ما يعادل نحو 31 مليون دولار سنويًا عند احتسابها مباشرةً. وبالمقارنة مع قيمتها السوقية البالغة 129 مليون دولار، قد يصل عائد إعادة الشراء السنوي إلى نحو 24%. وهكذا يظهر فرق كبير: نحو 24% عند الاحتساب سنويًا استنادًا إلى آخر 30 يومًا، مقابل نحو 8% استنادًا إلى آخر 7 أيام. والسبب بسيط: تتضمن بيانات الـ30 يومًا فترات سابقة كان أداء الأعمال فيها أفضل، بينما واصلت الإيرادات الانخفاض خلال آخر 7 أيام. عندما يصل الفرق بين التقييمين المستندين إلى 7 أيام و30 يومًا إلى ثلاثة أضعاف تقريبًا، فهذا بحد ذاته دليل على أن أعمال PONS تتراجع بسرعة كبيرة، وأن بيانات الـ30 يومًا أصبحت متأخرة بوضوح. لذلك، في المرحلة الحالية، أركز أكثر على بيانات آخر 7 أيام، بدلًا من الاستناد إلى بيانات 30 يومًا واحتسابها سنويًا لإثبات أن PONS رخيصة.
خامسًا، ما الذي قد يدفعني إلى التفاؤل مجددًا وزيادة استثماري في PONS؟
ما أنتظره الآن ليس ارتداد PONS، بل إشارة بسيطة جدًا: توقف إيرادات البروتوكول خلال آخر 7 أيام عن تسجيل مستويات قياسية منخفضة جديدة → استقرار حجم التداول → استقرار مبالغ إعادة الشراء → عودة عائد إعادة الشراء إلى مستوى جذاب.
إذا استقرت الإيرادات مستقبلًا بينما واصل السعر الانخفاض، فقد تظهر فرصة حقيقية. فمثلًا، إذا استقر عائد إعادة الشراء السنوي عند 10 ملايين دولار، فستعني القيمة السوقية البالغة 130 مليون دولار عائدًا يقارب 8%، والقيمة البالغة 100 مليون دولار عائدًا بنسبة 10%، و70 مليون دولار عائدًا بنسبة 14%، و50 مليون دولار عائدًا بنسبة 20%. انخفاض السعر مع استقرار الإيرادات هو ما يجعل الأصل رخيصًا حقًا.
سادسًا، هل لا يزال بالإمكان إنقاذ PONS؟ السعر لا يكشف عن القاع، لكن الإيرادات تفعل.
حققت PONS تاريخيًا أكثر من 200 مليون دولار من الرسوم، وأكثر من 36 مليون دولار من إيرادات البروتوكول، وأكثر من 23 مليون دولار من العوائد لحاملي الرموز. وهذا يثبت، على الأقل، أن نموذج الأعمال هذا نجح فعليًا في الماضي. لكن السؤال الآن ليس مقدار ما ربحته من قبل، بل مقدار ما يمكنها أن تربحه مستقبلًا. لذلك لن أعتبر تراجع PONS بنسبة 80% سببًا كافيًا للشراء عند القاع. أنتظر الآن أمرًا واحدًا فقط: متى تتوقف إيرادات البروتوكول خلال آخر 7 أيام عن تسجيل مستويات قياسية منخفضة جديدة؟
بالنسبة إلى مشروع مثل PONS، الذي يحقق إيرادات حقيقية ويجري عمليات إعادة شراء، لا يكشف السعر عن القاع، بل تفعل الإيرادات ذلك.