
اعذروني على تشاؤمي؛ فقد صدق توقعي للأسف. هذا ارتداد وليس انعكاسًا للاتجاه، لكن لا داعي للقلق كثيرًا!
بعد انتخابات التجديد النصفي لعام 2006، انتقلت السيطرة على مجلسَي الكونغرس إلى الحزب الآخر في الوقت نفسه، لكن ما شهدته الأسهم الأمريكية كان تذبذبًا لا هبوطًا حادًا.
يرى الأخ النحلة أنه رغم سيطرة الديمقراطيين على الكونغرس ووجود خلافات بينهم وبين ترامب، فلا توجد خلافات بين الحزبين نفسيهما.
بالإضافة إلى ذلك، لا يزال الأخ النحلة يرى أن أسهم الذكاء الاصطناعي تمر بتصحيح، لا بانفجار فقاعة.
أولًا، صحيح أن الطبيعة البشرية لا تتغير كثيرًا، وقد تحدث البعض عن انفجار فقاعة الذكاء الاصطناعي منذ العام الماضي، لذلك يُقال إن الأسعار ستتراجع بعد كل ارتفاع.
ثانيًا، كانت فقاعة الإنترنت عام 2000 فقاعةً تضخمت فيها أسعار الأسهم بجنون، أي إنها فقاعة في سوق الأوراق المالية.
أما أزمة الرهن العقاري عالي المخاطر عام 2008، فكانت منتجاتٍ ماليةً قائمة على تكديس الرافعة المالية فوق فقاعة العقارات. وهذا أقرب إلى فقاعة في النظام المصرفي.
وإذا حدثت أزمة ثالثة، فمن المرجح ألا تكون تكرارًا بسيطًا لما سبق.
ثالثًا، سبق للأخ النحلة أن اطّلع على الرسوم البيانية ذات المقياس اللوغاريتمي. وبعد أخذ تأثير النمو الأسي في الحسبان، تبدو الأسهم الأمريكية حاليًا في مسار نمو أسي صحي نسبيًا، بينما كان ما حدث عام 2000 نموًا أسيًا فقاعيًّا:
笑不活了,我又找到一个AI没有泡沫的证据。
رابعًا، لننظر إلى مضاعف الربحية للأسهم الفردية. يُعتقد عمومًا أن مضاعف الربحية لا يشير إلى وجود فقاعة إذا لم يتجاوز 20. وإضافةً إلى أن مضاعف ربحية الأسهم الأمريكية يسير في اتجاه صاعد منذ الثلاثين عامًا الماضية، وبما أن التوقعات تشير إلى نمو سريع في الأرباح، فهل توجد فقاعة في أسهم الذكاء الاصطناعي؟
مضاعف ربحية NVDA (TTM): 23.061
مضاعف ربحية AAPL (TTM): 38.74
مضاعف ربحية GOOGL (TTM): 14.79
مضاعف ربحية MU (TTM): 8.957
مضاعف ربحية SNDK (TTM): 6.612
مضاعف ربحية AMD (TTM): 88.64
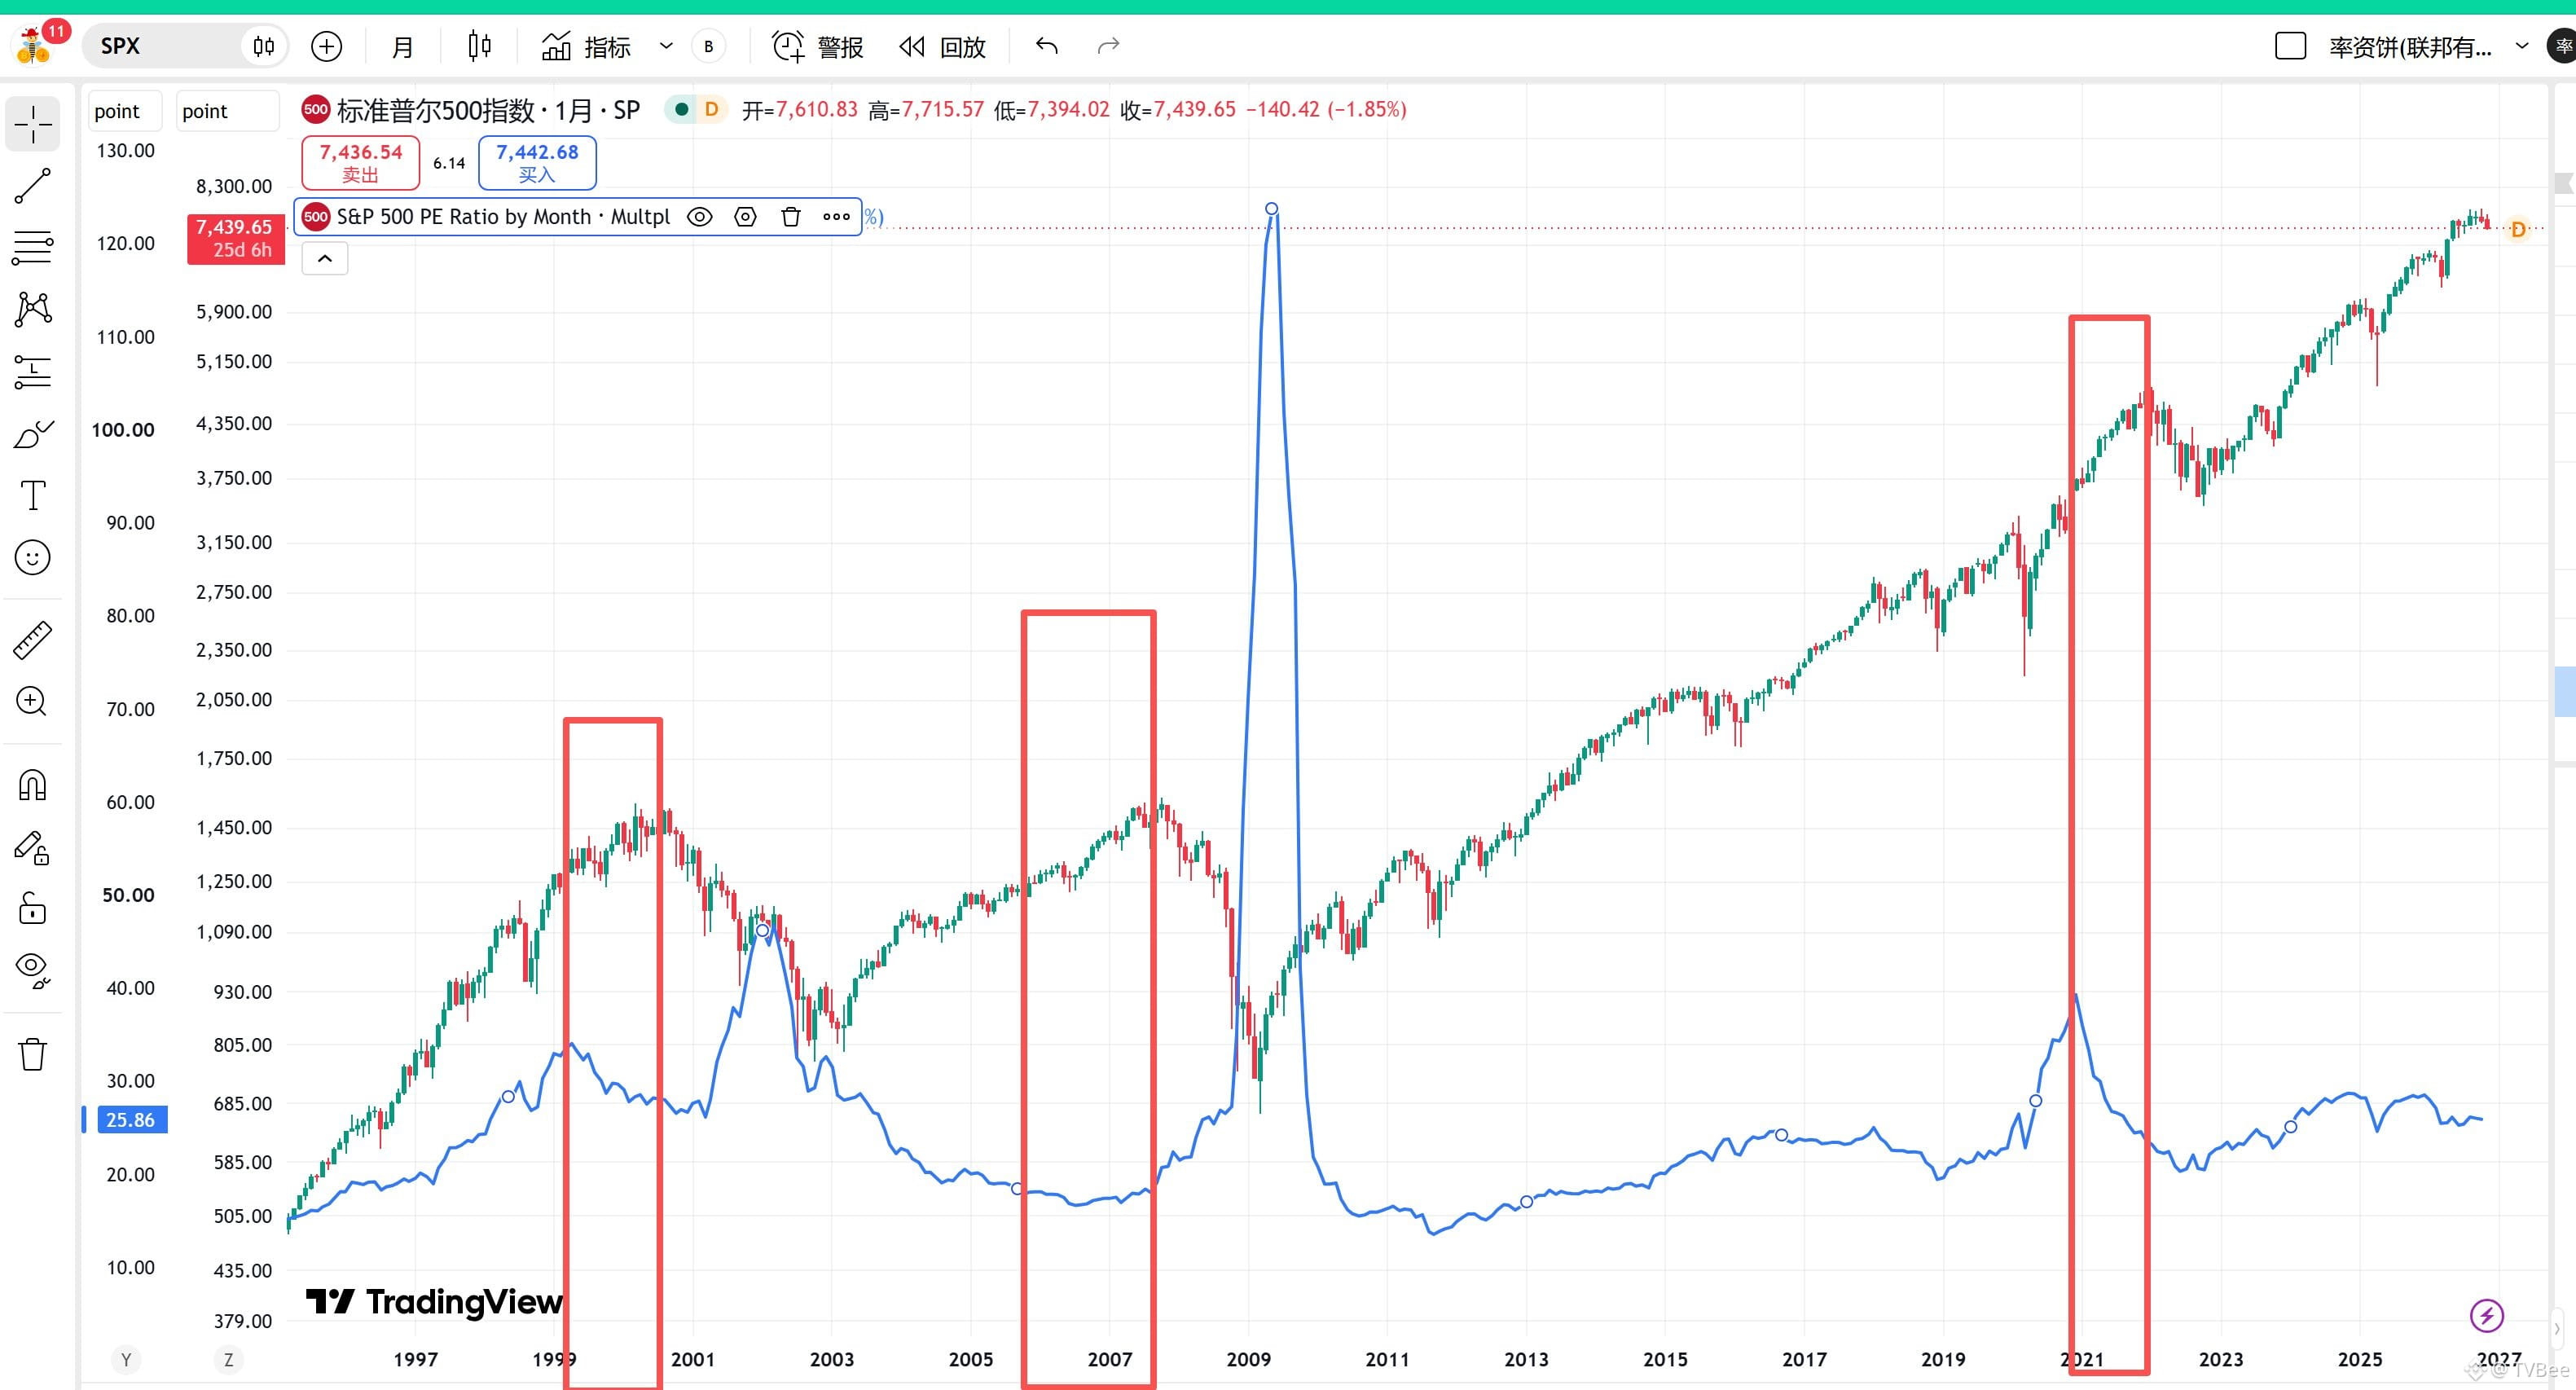
خامسًا، في الحالات التاريخية الثلاث، بما فيها فقاعة الإنترنت وأزمة الرهن العقاري عالي المخاطر وعام 2021، سبقت الهبوطَ الحادَّ للأسهم الأمريكية مرحلةٌ كان فيها مؤشر S&P 500 يرتفع، في حين كان مضاعف ربحية المؤشر (TTM) ينخفض. ويعود ذلك إلى أن الأرباح نمت بسرعة كبيرة، مستنفدةً الطلب المستقبلي، فبدأت أسعار الأسهم تدريجيًا تعجز عن مواكبتها. أما الآن، فلا نرى ذلك.
كذلك، هناك علامات تميّز مرحلة انفجار الفقاعة: إذ ينخفض مؤشر S&P 500 بينما يرتفع مضاعف الربحية، لأن أرباح الشركات المدرجة تهبط بوتيرة أسرع من أسعار أسهمها. وبالطبع، كما أوضحنا سابقًا، يكون ذلك بسبب استنفاد الطلب المستقبلي.
لا توجد مؤشرات على ذلك حاليًا.
لذلك، لا يزال الأخ النحلة متمسكًا بتقديره: سيستمر التذبذب شهرين إلى أربعة أشهر، وقد تبدأ الأوضاع بالتحسن تدريجيًا في الربع الأول إذا سارعت الأمور، أو في الربع الثاني إذا استغرقت وقتًا أطول.
بعد انتخابات التجديد النصفي لعام 2006، انتقلت السيطرة على مجلسَي الكونغرس إلى الحزب الآخر في الوقت نفسه، لكن ما شهدته الأسهم الأمريكية كان تذبذبًا لا هبوطًا حادًا.
يرى الأخ النحلة أنه رغم سيطرة الديمقراطيين على الكونغرس ووجود خلافات بينهم وبين ترامب، فلا توجد خلافات بين الحزبين نفسيهما.
بالإضافة إلى ذلك، لا يزال الأخ النحلة يرى أن أسهم الذكاء الاصطناعي تمر بتصحيح، لا بانفجار فقاعة.
أولًا، صحيح أن الطبيعة البشرية لا تتغير كثيرًا، وقد تحدث البعض عن انفجار فقاعة الذكاء الاصطناعي منذ العام الماضي، لذلك يُقال إن الأسعار ستتراجع بعد كل ارتفاع.
ثانيًا، كانت فقاعة الإنترنت عام 2000 فقاعةً تضخمت فيها أسعار الأسهم بجنون، أي إنها فقاعة في سوق الأوراق المالية.
أما أزمة الرهن العقاري عالي المخاطر عام 2008، فكانت منتجاتٍ ماليةً قائمة على تكديس الرافعة المالية فوق فقاعة العقارات. وهذا أقرب إلى فقاعة في النظام المصرفي.
وإذا حدثت أزمة ثالثة، فمن المرجح ألا تكون تكرارًا بسيطًا لما سبق.
ثالثًا، سبق للأخ النحلة أن اطّلع على الرسوم البيانية ذات المقياس اللوغاريتمي. وبعد أخذ تأثير النمو الأسي في الحسبان، تبدو الأسهم الأمريكية حاليًا في مسار نمو أسي صحي نسبيًا، بينما كان ما حدث عام 2000 نموًا أسيًا فقاعيًّا:
笑不活了,我又找到一个AI没有泡沫的证据。
رابعًا، لننظر إلى مضاعف الربحية للأسهم الفردية. يُعتقد عمومًا أن مضاعف الربحية لا يشير إلى وجود فقاعة إذا لم يتجاوز 20. وإضافةً إلى أن مضاعف ربحية الأسهم الأمريكية يسير في اتجاه صاعد منذ الثلاثين عامًا الماضية، وبما أن التوقعات تشير إلى نمو سريع في الأرباح، فهل توجد فقاعة في أسهم الذكاء الاصطناعي؟
مضاعف ربحية NVDA (TTM): 23.061
مضاعف ربحية AAPL (TTM): 38.74
مضاعف ربحية GOOGL (TTM): 14.79
مضاعف ربحية MU (TTM): 8.957
مضاعف ربحية SNDK (TTM): 6.612
مضاعف ربحية AMD (TTM): 88.64
خامسًا، في الحالات التاريخية الثلاث، بما فيها فقاعة الإنترنت وأزمة الرهن العقاري عالي المخاطر وعام 2021، سبقت الهبوطَ الحادَّ للأسهم الأمريكية مرحلةٌ كان فيها مؤشر S&P 500 يرتفع، في حين كان مضاعف ربحية المؤشر (TTM) ينخفض. ويعود ذلك إلى أن الأرباح نمت بسرعة كبيرة، مستنفدةً الطلب المستقبلي، فبدأت أسعار الأسهم تدريجيًا تعجز عن مواكبتها. أما الآن، فلا نرى ذلك.
كذلك، هناك علامات تميّز مرحلة انفجار الفقاعة: إذ ينخفض مؤشر S&P 500 بينما يرتفع مضاعف الربحية، لأن أرباح الشركات المدرجة تهبط بوتيرة أسرع من أسعار أسهمها. وبالطبع، كما أوضحنا سابقًا، يكون ذلك بسبب استنفاد الطلب المستقبلي.
لا توجد مؤشرات على ذلك حاليًا.
لذلك، لا يزال الأخ النحلة متمسكًا بتقديره: سيستمر التذبذب شهرين إلى أربعة أشهر، وقد تبدأ الأوضاع بالتحسن تدريجيًا في الربع الأول إذا سارعت الأمور، أو في الربع الثاني إذا استغرقت وقتًا أطول.