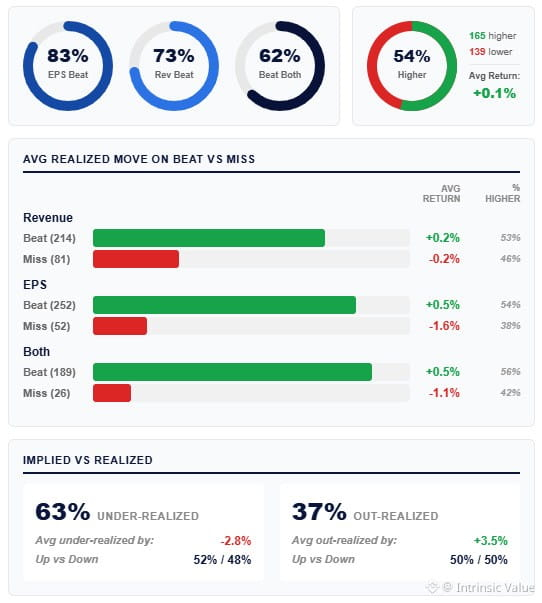
موسم أرباح الربع الثالث: تفوقت 83% من شركات مؤشر S&P 500 (بعد إعلان شركات تمثل 65% من وزن المؤشر) على تقديرات ربحية السهم، مقابل متوسط تاريخي قدره 75%. وكانت التوقعات الإجماعية تشير إلى نمو سنوي بنسبة 27% — من أعلى المستويات المستهدفة خلال عقد — وقد تجاوزته الشركات.
هذه أعلى نسبة تفوق ضمن العُشر الأعلى منذ عام 2005. والأداء التشغيلي قوي، لا شك في ذلك.
لكن الأهم بالنسبة إلى التقييم هو التالي: يبلغ مكرر الربحية الآجل لمؤشر S&P 500 نحو 21 مرة، وهو أعلى بكثير من متوسطه خلال 10 سنوات البالغ نحو 18 مرة. إذا كانت الأرباح تنمو سنويًا بنسبة 27%، فمن المتوقع أن تنكمش مضاعفات التقييم مع عودة النمو إلى مستوياته الطبيعية. لكن المضاعفات ظلت على حالها أو ارتفعت.
السوق يسعّر سيناريو مثاليًا. ونسب التفوق تنظر إلى الماضي. أما التوجيهات المستقبلية، واستدامة الهوامش، وإمكانية استمرار هذا النمو من دون تحفيز مالي أو تراجع في قيمة الدولار — فهذه أمور تنظر إلى المستقبل.
تجاوز توقعات الأرباح لا يبرر السعر إذا كان مكرر التقييم يفترض مسبقًا تنفيذًا مثاليًا لسنوات. راقبوا ما تقوله الشركات عن عام 2025، لا مفاجآت الربع الثالث فحسب.
هذه أعلى نسبة تفوق ضمن العُشر الأعلى منذ عام 2005. والأداء التشغيلي قوي، لا شك في ذلك.
لكن الأهم بالنسبة إلى التقييم هو التالي: يبلغ مكرر الربحية الآجل لمؤشر S&P 500 نحو 21 مرة، وهو أعلى بكثير من متوسطه خلال 10 سنوات البالغ نحو 18 مرة. إذا كانت الأرباح تنمو سنويًا بنسبة 27%، فمن المتوقع أن تنكمش مضاعفات التقييم مع عودة النمو إلى مستوياته الطبيعية. لكن المضاعفات ظلت على حالها أو ارتفعت.
السوق يسعّر سيناريو مثاليًا. ونسب التفوق تنظر إلى الماضي. أما التوجيهات المستقبلية، واستدامة الهوامش، وإمكانية استمرار هذا النمو من دون تحفيز مالي أو تراجع في قيمة الدولار — فهذه أمور تنظر إلى المستقبل.
تجاوز توقعات الأرباح لا يبرر السعر إذا كان مكرر التقييم يفترض مسبقًا تنفيذًا مثاليًا لسنوات. راقبوا ما تقوله الشركات عن عام 2025، لا مفاجآت الربع الثالث فحسب.