نتائج Arm المالية «تجاوزت التوقعات بلا طائل»: انفجار في إيرادات الترخيص، وضعف في الإتاوات—كيف نقرأ ذلك؟
تجاوزت النتائج التوقعات، لكنها لم تصل إلى الحد الذي يرضي السوق.
بلغت إيرادات الربع الثاني 1.443 مليار دولار، وربحية السهم 0.52 دولار، وكلتاهما أعلى من المتوقع. وقفزت إيرادات الترخيص إلى 773 مليون دولار، بزيادة سنوية حادة قدرها 50%، فيما تضاعفت إتاوات مراكز البيانات مباشرةً. الأرقام تبدو قوية على الورق.
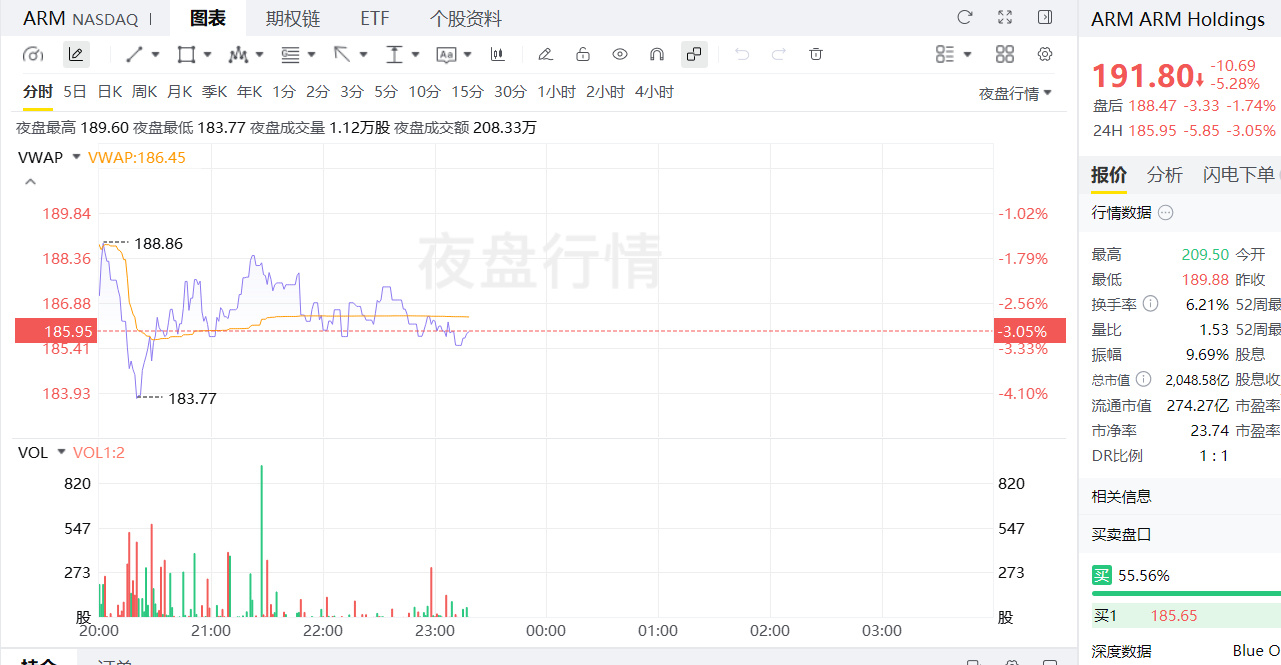
لكن السوق لم يقتنع؛ فالإتاوات إجمالًا لم ترتفع سوى 8%، وقطاع الهواتف يرزح تحت ضغط ارتفاع أسعار الذاكرة. كما أن توقعات الربع الثالث البالغة 1.54 مليار دولار لا تتجاوز وصف «أعلى قليلًا» إلى «أعلى بكثير». وبعد الإغلاق، هبط السهم من ارتفاع 4% إلى تراجع 3.8%. وكان قد أغلق أصلًا منخفضًا 5.28% عند 191.8 دولارًا، ثم تلقى ضربة أخرى في تداولات ما بعد الإغلاق ليقترب من 188 دولارًا. المشاعر هنا صريحة جدًا.
أهم ما يستحق الانتباه في المؤتمر الهاتفي هو معالج AGI المركزي.
قال الرئيس التنفيذي حرفيًا إن «الثقة هي الأقوى حتى الآن»، ورفع هدف الإيرادات البالغ ملياري دولار من «أكثر من مليار» إلى مستوى أعلى. ومن المقرر تسليم أولى المنتجات التجارية في مطلع 2027، فيما تستهدف الشركة نموًا ثلاثي الأرقام في إتاوات مراكز البيانات خلال السنوات المقبلة.
ارتفعت حصة خوادم السحابة العاملة بمعمارية Arm من 15% إلى أكثر من 50%، وهي في طريقها إلى 60%. القصة منطقية، لكن المشكلة في التوقيت: إيرادات الترخيص تأتي أولًا، أما تحصيل الإتاوات فيتطلب انتظار الإنتاج بكميات كبيرة. وهذه الفجوة الزمنية هي النافذة التي يتعرض فيها السهم للضرب.
لا يعني سعر 188 دولارًا بعد الإغلاق أنه لا يستحق النظر، لكن لا تندفع للشراء وأنت مغمض العينين. ما يراهن عليه السوق في ARM هو «زيادة إنتاج معالجات AGI المركزية في 2027 + تسارع إتاوات مراكز البيانات»، لا التطمين بأن «توقعات هذا الربع أعلى قليلًا». من يتحرك بسرعة، فليترقب انحسار موجة الذعر؛ ومن يتأنى، فليترقب تأكيد الاتجاه. لا تراهن على انعكاس المسار في منتصف الطريق.$ARM $KORU $SOXL
تجاوزت النتائج التوقعات، لكنها لم تصل إلى الحد الذي يرضي السوق.
بلغت إيرادات الربع الثاني 1.443 مليار دولار، وربحية السهم 0.52 دولار، وكلتاهما أعلى من المتوقع. وقفزت إيرادات الترخيص إلى 773 مليون دولار، بزيادة سنوية حادة قدرها 50%، فيما تضاعفت إتاوات مراكز البيانات مباشرةً. الأرقام تبدو قوية على الورق.
لكن السوق لم يقتنع؛ فالإتاوات إجمالًا لم ترتفع سوى 8%، وقطاع الهواتف يرزح تحت ضغط ارتفاع أسعار الذاكرة. كما أن توقعات الربع الثالث البالغة 1.54 مليار دولار لا تتجاوز وصف «أعلى قليلًا» إلى «أعلى بكثير». وبعد الإغلاق، هبط السهم من ارتفاع 4% إلى تراجع 3.8%. وكان قد أغلق أصلًا منخفضًا 5.28% عند 191.8 دولارًا، ثم تلقى ضربة أخرى في تداولات ما بعد الإغلاق ليقترب من 188 دولارًا. المشاعر هنا صريحة جدًا.
أهم ما يستحق الانتباه في المؤتمر الهاتفي هو معالج AGI المركزي.
قال الرئيس التنفيذي حرفيًا إن «الثقة هي الأقوى حتى الآن»، ورفع هدف الإيرادات البالغ ملياري دولار من «أكثر من مليار» إلى مستوى أعلى. ومن المقرر تسليم أولى المنتجات التجارية في مطلع 2027، فيما تستهدف الشركة نموًا ثلاثي الأرقام في إتاوات مراكز البيانات خلال السنوات المقبلة.
ارتفعت حصة خوادم السحابة العاملة بمعمارية Arm من 15% إلى أكثر من 50%، وهي في طريقها إلى 60%. القصة منطقية، لكن المشكلة في التوقيت: إيرادات الترخيص تأتي أولًا، أما تحصيل الإتاوات فيتطلب انتظار الإنتاج بكميات كبيرة. وهذه الفجوة الزمنية هي النافذة التي يتعرض فيها السهم للضرب.
لا يعني سعر 188 دولارًا بعد الإغلاق أنه لا يستحق النظر، لكن لا تندفع للشراء وأنت مغمض العينين. ما يراهن عليه السوق في ARM هو «زيادة إنتاج معالجات AGI المركزية في 2027 + تسارع إتاوات مراكز البيانات»، لا التطمين بأن «توقعات هذا الربع أعلى قليلًا». من يتحرك بسرعة، فليترقب انحسار موجة الذعر؛ ومن يتأنى، فليترقب تأكيد الاتجاه. لا تراهن على انعكاس المسار في منتصف الطريق.$ARM $KORU $SOXL