قفز سهم APP بنسبة 35% بعد إعلان النتائج، وما زال البائعون على المكشوف يدفعون المال
أوضح موقفي أولًا: أنا في صف المشترين هذه المرة، لكنني لن ألاحق السعر المرتفع.
لنبدأ بالأرقام.
بعد إغلاق سوق الأسهم الأمريكية الليلة الماضية، أعلنت APP نتائج الربع الثالث: إيرادات بلغت 2.185 مليار دولار، بزيادة 55% على أساس سنوي، مقابل توقعات لم تتجاوز 2.07 مليار بقليل.
ربحية السهم 4.30 دولار، مقابل توقعات عند 4.03، ولم تكن سوى 2.45 في الفترة نفسها من العام الماضي.
بلغ صافي الربح 1.439 مليار، بزيادة 72% على أساس سنوي، وهامش صافي الربح 66%، فيما بلغ EBITDA المعدل 1.842 مليار، بهامش ربح 84%.
ببساطة، الأرباح تنمو بوتيرة أسرع من الإيرادات، وهذه النتائج ليست أرقامًا منفوخة.
والأقوى من ذلك هو التوقعات: إيرادات الربع الرابع متوقعة بين 2.365 و2.395 مليار، مقابل توقعات وول ستريت التي تدور حول 2.25 مليار فقط.
وتوقعات EBITDA المعدل بين 1.995 و2.025 مليار، وهي أعلى بكثير أيضًا من التوقعات البالغة 1.88 مليار.
بلغ التدفق النقدي الحر 1.4 مليار في ربع واحد، كما أضاف مجلس الإدارة 3.2 مليار إلى برنامج إعادة شراء الأسهم، ليصبح المتاح لديها الآن 3.6 مليار.
لم تعد عبارة «تجاوزت التوقعات» كافية لوصف ما حدث؛ فقد تجاوزت التوقعات في كل المجالات.
وبالمناسبة، تجاوزت نتائج ARM المجاورة التوقعات أيضًا، ومع ذلك تراجع سهمها الدائم 8%، فيما هبط SOXL في قطاع الرقائق 12% في يوم واحد.
ارتفاع APP بنسبة 35% جاء منفردًا، وليس نتيجة تحرك القطاع.
ماذا يقول المشترون؟
أعمال الإعلانات تحقق أرباحًا حقيقية بعد تطوير نماذج الذكاء الاصطناعي، ونمت أعمال الألعاب بنحو 50% على أساس سنوي، كما زاد الإنفاق الاستهلاكي بنسبة من ثلاث خانات.
وقد ثبتت صحة تفسير عدم بلوغ التوقعات في الربع الثاني: تأخر تطوير النموذج بضعة أيام، لكن الشركة عوضت ذلك مباشرة هذا الربع، بل وتجاوزت التوقعات.
مع عمليات إعادة الشراء ورفع التوقعات، لم تعد الإدارة نفسها تتظاهر بالحذر.
وماذا يقول البائعون على المكشوف؟
لكن لا تنخدعوا بالضجة وحدها: فقد هبطت APP هذا العام من ذروتها عند 614، وحتى يوم الجمعة الماضي لامست 228.
وفي أواخر أكتوبر، خفض UBS للتو السعر المستهدف من 790 إلى 414، وخفضه RBC من 575 إلى 500، فيما أوصى Zacks بالبيع مباشرة.
لم تحقق الشركة التوقعات في الربع الثاني مرة واحدة، وقد نجح تفسير تطوير النموذج هذه المرة، لكن ليس مضمونًا أن ينجح في المرة المقبلة.
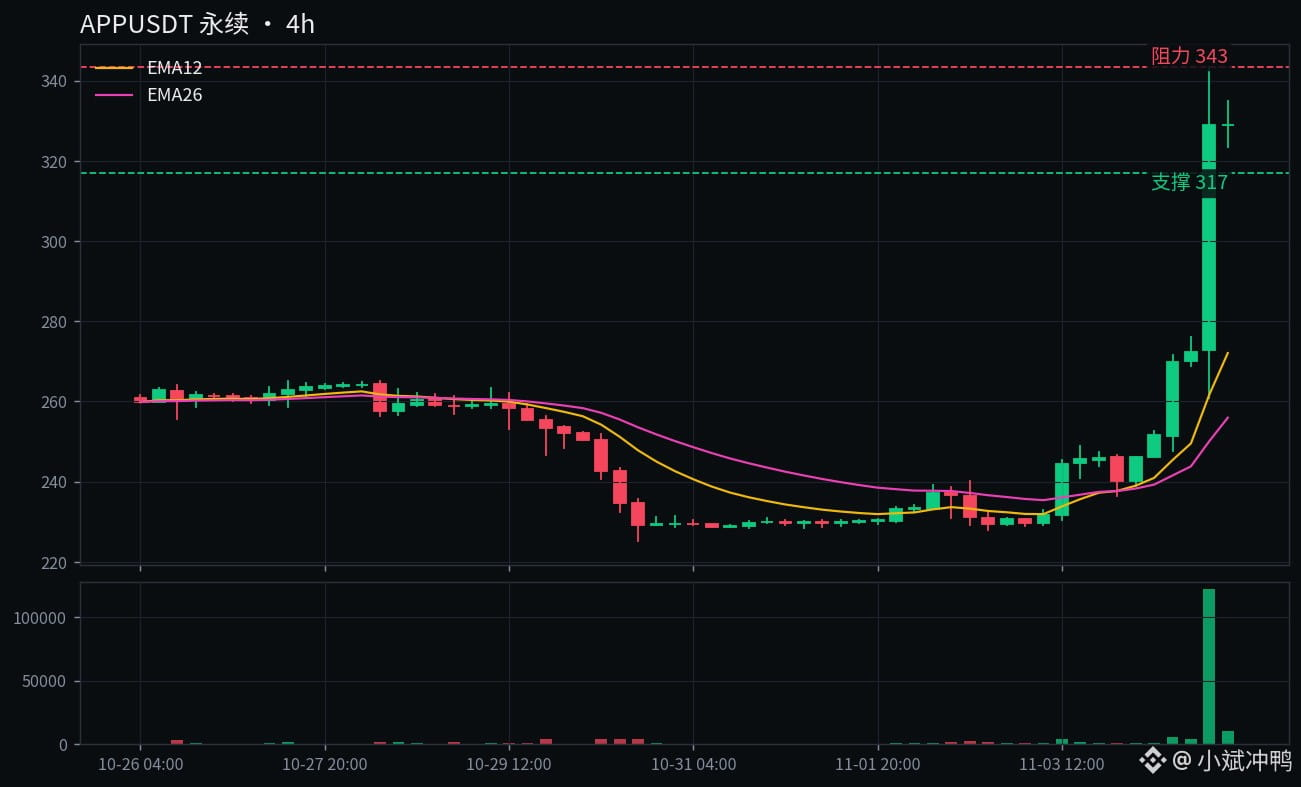
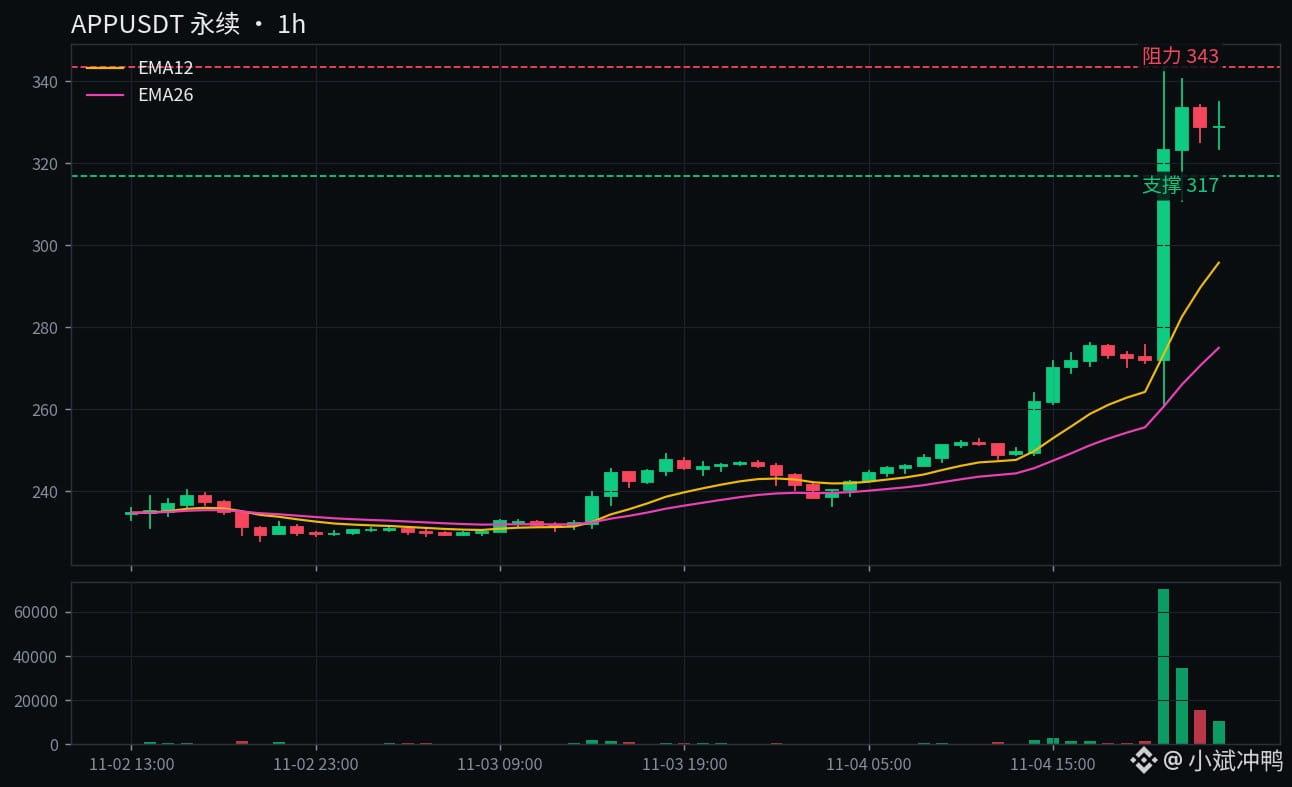
وفوق ذلك، ارتفع السعر الدائم بالفعل 35% في يوم واحد، والسعر الحالي 329.5، ولا يفصله عن أعلى مستوى خلال 24 ساعة، وهو 343، سوى خطوة واحدة. الدخول الآن يعني أن تكون أنت من يشتري من أوائل المتداولين بعد إعلان النتائج.
ما رأيي؟
لدى طرفي الشراء والبيع حجج معقولة، لكنني أميل أكثر إلى جانب الأرقام.
التوقعات أعلى من المتوقع بنسبة 6%، ومخصص إعادة الشراء ارتفع إلى 3.6 مليار. هذان أمران ملموسان، لا مجرد كلام.
لكنني لن ألاحق فجوة سعرية بنسبة 35%؛ فالسعر بعد مثل هذه الفجوات قد يتراجع لاختبار المستويات الأدنى في اليوم نفسه.
وهناك إشارة مثيرة للاهتمام في العقود الدائمة: معدل التمويل -0.52%/8 ساعات، ما يعني أن البائعين على المكشوف ما زالوا يدفعون للمشترين.
مؤشر السعر الفوري عند 333، والدائم عند 329؛ أي إن العقد الدائم أرخص من السعر الفوري، ما يشير إلى أن ملاحقي الأسعار المرتفعة في العقود الدائمة لم يبلغوا بعد مستوى جنون نظرائهم في السوق الفورية.
السيناريوهات المحتملة.
إذا استقر السعر فوق 343 وأغلق عنده، فلن تكون هذه الحركة مجرد قفزة عابرة بسبب إعلان النتائج، ولن يكون الصعود إلى 360 مفاجئًا.
أما إذا كسر 317، وهو المتوسط المرجح خلال 24 ساعة، فهذا يعني أن زخم النتائج قد تلاشى، وقد يتراجع السعر إلى 300 لسد الفجوة.
إذا كسر 300، فسأتراجع عن موقفي المتفائل في هذا المنشور، وأعترف ببساطة أنها كانت موجة صعود ليوم واحد.
ماذا أنوي أن أفعل؟
لا ألاحق الفجوات السعرية أبدًا؛ سأراقب من بعيد أولًا، ثم أقرر بعد استقرار السعر فوق 343 أو تراجعه لاختبار 317.
أنا أثق بالنتائج، لكنني لا أثق بمستوى السعر الحالي. الدخول الآن لا يترك مجالًا كبيرًا للخطأ.
سؤال للاختيار بين احتمالين: هل يستقر السعر فوق 343 وينطلق نحو 360، أم يكسر 317 ويعود إلى 300 لسد الفجوة؟ أنا أراهن على الصعود إلى 360، لكنني أكتفي بتحديد موقفي ولا ألاحق السعر المرتفع. وأنت؟
$APP $ARM $SOXL
#AppLovin #财报
أوضح موقفي أولًا: أنا في صف المشترين هذه المرة، لكنني لن ألاحق السعر المرتفع.
لنبدأ بالأرقام.
بعد إغلاق سوق الأسهم الأمريكية الليلة الماضية، أعلنت APP نتائج الربع الثالث: إيرادات بلغت 2.185 مليار دولار، بزيادة 55% على أساس سنوي، مقابل توقعات لم تتجاوز 2.07 مليار بقليل.
ربحية السهم 4.30 دولار، مقابل توقعات عند 4.03، ولم تكن سوى 2.45 في الفترة نفسها من العام الماضي.
بلغ صافي الربح 1.439 مليار، بزيادة 72% على أساس سنوي، وهامش صافي الربح 66%، فيما بلغ EBITDA المعدل 1.842 مليار، بهامش ربح 84%.
ببساطة، الأرباح تنمو بوتيرة أسرع من الإيرادات، وهذه النتائج ليست أرقامًا منفوخة.
والأقوى من ذلك هو التوقعات: إيرادات الربع الرابع متوقعة بين 2.365 و2.395 مليار، مقابل توقعات وول ستريت التي تدور حول 2.25 مليار فقط.
وتوقعات EBITDA المعدل بين 1.995 و2.025 مليار، وهي أعلى بكثير أيضًا من التوقعات البالغة 1.88 مليار.
بلغ التدفق النقدي الحر 1.4 مليار في ربع واحد، كما أضاف مجلس الإدارة 3.2 مليار إلى برنامج إعادة شراء الأسهم، ليصبح المتاح لديها الآن 3.6 مليار.
لم تعد عبارة «تجاوزت التوقعات» كافية لوصف ما حدث؛ فقد تجاوزت التوقعات في كل المجالات.
وبالمناسبة، تجاوزت نتائج ARM المجاورة التوقعات أيضًا، ومع ذلك تراجع سهمها الدائم 8%، فيما هبط SOXL في قطاع الرقائق 12% في يوم واحد.
ارتفاع APP بنسبة 35% جاء منفردًا، وليس نتيجة تحرك القطاع.
ماذا يقول المشترون؟
أعمال الإعلانات تحقق أرباحًا حقيقية بعد تطوير نماذج الذكاء الاصطناعي، ونمت أعمال الألعاب بنحو 50% على أساس سنوي، كما زاد الإنفاق الاستهلاكي بنسبة من ثلاث خانات.
وقد ثبتت صحة تفسير عدم بلوغ التوقعات في الربع الثاني: تأخر تطوير النموذج بضعة أيام، لكن الشركة عوضت ذلك مباشرة هذا الربع، بل وتجاوزت التوقعات.
مع عمليات إعادة الشراء ورفع التوقعات، لم تعد الإدارة نفسها تتظاهر بالحذر.
وماذا يقول البائعون على المكشوف؟
لكن لا تنخدعوا بالضجة وحدها: فقد هبطت APP هذا العام من ذروتها عند 614، وحتى يوم الجمعة الماضي لامست 228.
وفي أواخر أكتوبر، خفض UBS للتو السعر المستهدف من 790 إلى 414، وخفضه RBC من 575 إلى 500، فيما أوصى Zacks بالبيع مباشرة.
لم تحقق الشركة التوقعات في الربع الثاني مرة واحدة، وقد نجح تفسير تطوير النموذج هذه المرة، لكن ليس مضمونًا أن ينجح في المرة المقبلة.
وفوق ذلك، ارتفع السعر الدائم بالفعل 35% في يوم واحد، والسعر الحالي 329.5، ولا يفصله عن أعلى مستوى خلال 24 ساعة، وهو 343، سوى خطوة واحدة. الدخول الآن يعني أن تكون أنت من يشتري من أوائل المتداولين بعد إعلان النتائج.
ما رأيي؟
لدى طرفي الشراء والبيع حجج معقولة، لكنني أميل أكثر إلى جانب الأرقام.
التوقعات أعلى من المتوقع بنسبة 6%، ومخصص إعادة الشراء ارتفع إلى 3.6 مليار. هذان أمران ملموسان، لا مجرد كلام.
لكنني لن ألاحق فجوة سعرية بنسبة 35%؛ فالسعر بعد مثل هذه الفجوات قد يتراجع لاختبار المستويات الأدنى في اليوم نفسه.
وهناك إشارة مثيرة للاهتمام في العقود الدائمة: معدل التمويل -0.52%/8 ساعات، ما يعني أن البائعين على المكشوف ما زالوا يدفعون للمشترين.
مؤشر السعر الفوري عند 333، والدائم عند 329؛ أي إن العقد الدائم أرخص من السعر الفوري، ما يشير إلى أن ملاحقي الأسعار المرتفعة في العقود الدائمة لم يبلغوا بعد مستوى جنون نظرائهم في السوق الفورية.
السيناريوهات المحتملة.
إذا استقر السعر فوق 343 وأغلق عنده، فلن تكون هذه الحركة مجرد قفزة عابرة بسبب إعلان النتائج، ولن يكون الصعود إلى 360 مفاجئًا.
أما إذا كسر 317، وهو المتوسط المرجح خلال 24 ساعة، فهذا يعني أن زخم النتائج قد تلاشى، وقد يتراجع السعر إلى 300 لسد الفجوة.
إذا كسر 300، فسأتراجع عن موقفي المتفائل في هذا المنشور، وأعترف ببساطة أنها كانت موجة صعود ليوم واحد.
ماذا أنوي أن أفعل؟
لا ألاحق الفجوات السعرية أبدًا؛ سأراقب من بعيد أولًا، ثم أقرر بعد استقرار السعر فوق 343 أو تراجعه لاختبار 317.
أنا أثق بالنتائج، لكنني لا أثق بمستوى السعر الحالي. الدخول الآن لا يترك مجالًا كبيرًا للخطأ.
سؤال للاختيار بين احتمالين: هل يستقر السعر فوق 343 وينطلق نحو 360، أم يكسر 317 ويعود إلى 300 لسد الفجوة؟ أنا أراهن على الصعود إلى 360، لكنني أكتفي بتحديد موقفي ولا ألاحق السعر المرتفع. وأنت؟
$APP $ARM $SOXL
#AppLovin #财报