الشركات التي تدير مدفوعات البطاقات تُنشئ عملتها المستقرة الخاصة، ورسومها ضئيلة إلى حدٍّ يبعث على السخرية.
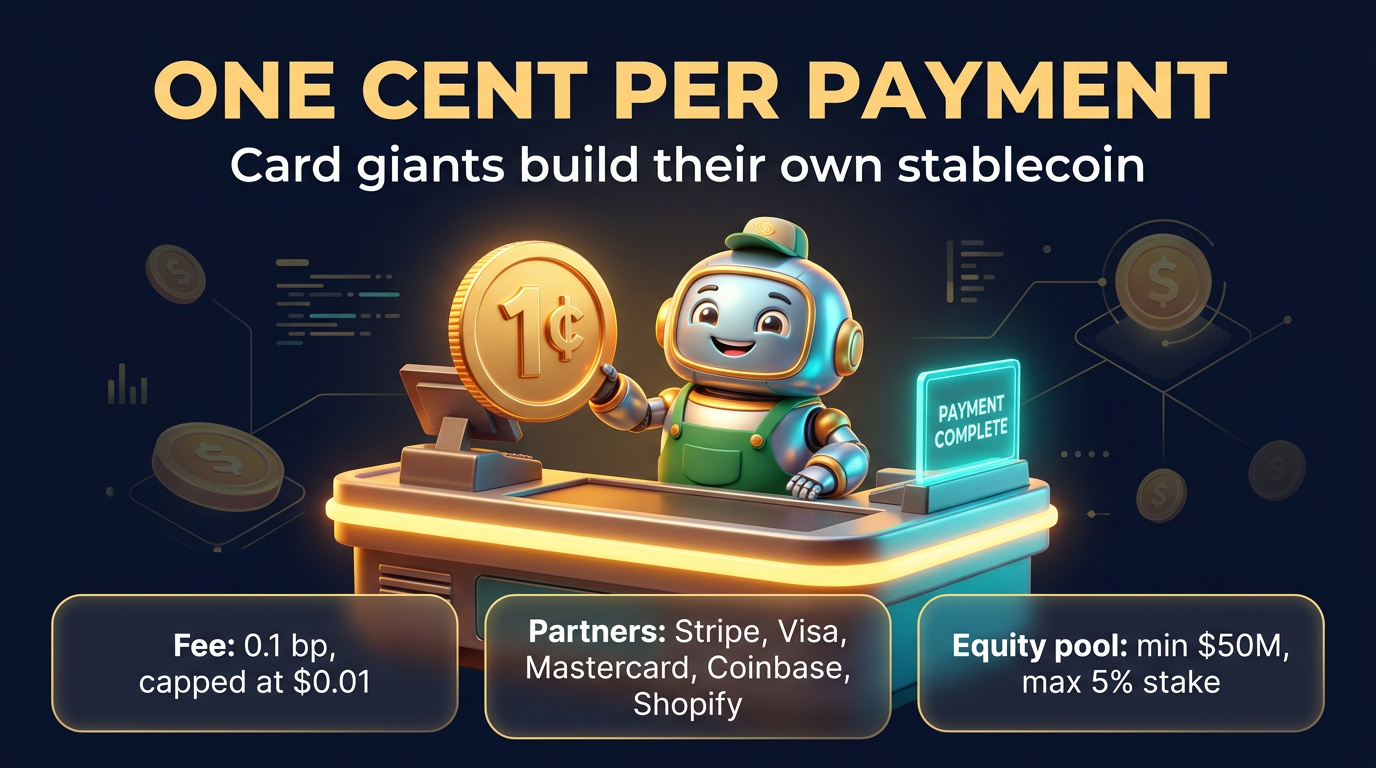
وفقًا لـCoinDesk (نقلًا عن PANews)، أصبح لدى OpenUSD (OUSD)، التي شاركت Stripe وVisa وMastercard وCoinbase وShopify في إطلاقها، جدول رسوم وضعته مجموعة الحوكمة التابعة لها، Open Standard:
• رسوم إدارة قدرها 0.1 نقطة أساس على حجم المدفوعات، بحد أقصى 0.01 دولار لكل دفعة. وكل دفعة تبلغ 1,000 دولار أو أكثر تصل إلى الحد الأقصى البالغ سنتًا واحدًا.
• على خلاف جهات إصدار USDT وUSDC التي تحتفظ بعوائد الفائدة على الاحتياطيات، تحوّل OUSD عائد الاحتياطيات إلى الشركاء وتقتطع هذه الرسوم فقط.
• يمكن للشركاء الذين يحتفظون بما لا يقل عن 50 مليون دولار الانضمام إلى مجموعة أسهم، على ألا تتجاوز حصة أي شريك منفرد 5%.
• نشرت Visa دليلًا تقنيًا للشركاء يزيد على 100 صفحة لدمج OUSD.
لماذا يهم ذلك: لطالما تمحور اقتصاد العملات المستقرة حول الجهة التي تستحوذ على عوائد الاحتياطيات. وإذا تقاسمتها بدلًا من ذلك شبكات الدفع الكبرى والتجار، فسيتحول النموذج من «المُصدر يحتفظ بالأموال العائمة» إلى «الشبكة تحتفظ بحجم المعاملات». وقد يضغط ذلك على هوامش الجهات المُصدرة الحالية بمرور الوقت.
وفي الأسبوع نفسه، أعلنت Shopify وCoinbase عن بروتوكول مدفوعات تجارية للعملات المستقرة على Base، وأطلقت OKX بطاقة ائتمان Mastercard مدعومة بعملة مستقرة في الولايات المتحدة. من الواضح أن البنية التحتية للمدفوعات تتطور بسرعة.
مخاطر ينبغي أخذها في الحسبان: هذه شروط مُعلنة وليست اعتمادًا واسع النطاق قائمًا بالفعل. وقد تتغير جداول الرسوم، وتصبّ مجموعات الأسهم في مصلحة الشركاء الكبار، ولا تكون العملة المستقرة أفضل من احتياطياتها وآليات استردادها والتنظيم الذي تخضع له. تحقّق من المصادر الأصلية قبل استخلاص النتائج.
هل تعتقد أن العملة المستقرة المملوكة لشبكة دفع تفيد USDT وUSDC أم تضرّ بهما؟ أخبرني أدناه.
#Stablecoins #Payments #OpenUSD
هذه ليست نصيحة مالية.
وفقًا لـCoinDesk (نقلًا عن PANews)، أصبح لدى OpenUSD (OUSD)، التي شاركت Stripe وVisa وMastercard وCoinbase وShopify في إطلاقها، جدول رسوم وضعته مجموعة الحوكمة التابعة لها، Open Standard:
• رسوم إدارة قدرها 0.1 نقطة أساس على حجم المدفوعات، بحد أقصى 0.01 دولار لكل دفعة. وكل دفعة تبلغ 1,000 دولار أو أكثر تصل إلى الحد الأقصى البالغ سنتًا واحدًا.
• على خلاف جهات إصدار USDT وUSDC التي تحتفظ بعوائد الفائدة على الاحتياطيات، تحوّل OUSD عائد الاحتياطيات إلى الشركاء وتقتطع هذه الرسوم فقط.
• يمكن للشركاء الذين يحتفظون بما لا يقل عن 50 مليون دولار الانضمام إلى مجموعة أسهم، على ألا تتجاوز حصة أي شريك منفرد 5%.
• نشرت Visa دليلًا تقنيًا للشركاء يزيد على 100 صفحة لدمج OUSD.
لماذا يهم ذلك: لطالما تمحور اقتصاد العملات المستقرة حول الجهة التي تستحوذ على عوائد الاحتياطيات. وإذا تقاسمتها بدلًا من ذلك شبكات الدفع الكبرى والتجار، فسيتحول النموذج من «المُصدر يحتفظ بالأموال العائمة» إلى «الشبكة تحتفظ بحجم المعاملات». وقد يضغط ذلك على هوامش الجهات المُصدرة الحالية بمرور الوقت.
وفي الأسبوع نفسه، أعلنت Shopify وCoinbase عن بروتوكول مدفوعات تجارية للعملات المستقرة على Base، وأطلقت OKX بطاقة ائتمان Mastercard مدعومة بعملة مستقرة في الولايات المتحدة. من الواضح أن البنية التحتية للمدفوعات تتطور بسرعة.
مخاطر ينبغي أخذها في الحسبان: هذه شروط مُعلنة وليست اعتمادًا واسع النطاق قائمًا بالفعل. وقد تتغير جداول الرسوم، وتصبّ مجموعات الأسهم في مصلحة الشركاء الكبار، ولا تكون العملة المستقرة أفضل من احتياطياتها وآليات استردادها والتنظيم الذي تخضع له. تحقّق من المصادر الأصلية قبل استخلاص النتائج.
هل تعتقد أن العملة المستقرة المملوكة لشبكة دفع تفيد USDT وUSDC أم تضرّ بهما؟ أخبرني أدناه.
#Stablecoins #Payments #OpenUSD
هذه ليست نصيحة مالية.