أعتقد أن آخر تحديث لوزارة الخزانة الأمريكية بشأن الاقتراض يستحق اهتمامًا أكبر من متداولي بيتكوين. للوهلة الأولى، تبدو الأرقام إيجابية، لكن هناك جانبًا آخر من هذه القصة لا ينبغي للسوق تجاهله.
خفضت وزارة الخزانة تقديراتها للاقتراض في الربع الرابع بمقدار 10 مليارات دولار، من 628B إلى 618B. لكن احتياجاتها التمويلية المعدّلة حسب رصيد النقد ارتفعت فعليًا بمقدار 24B. ويعود الفرق إلى ارتفاع رصيد النقد الافتتاحي، وليس بالضرورة إلى انخفاض احتياجات الحكومة التمويلية.
وهنا تبدأ الأمور بالاهتمام.
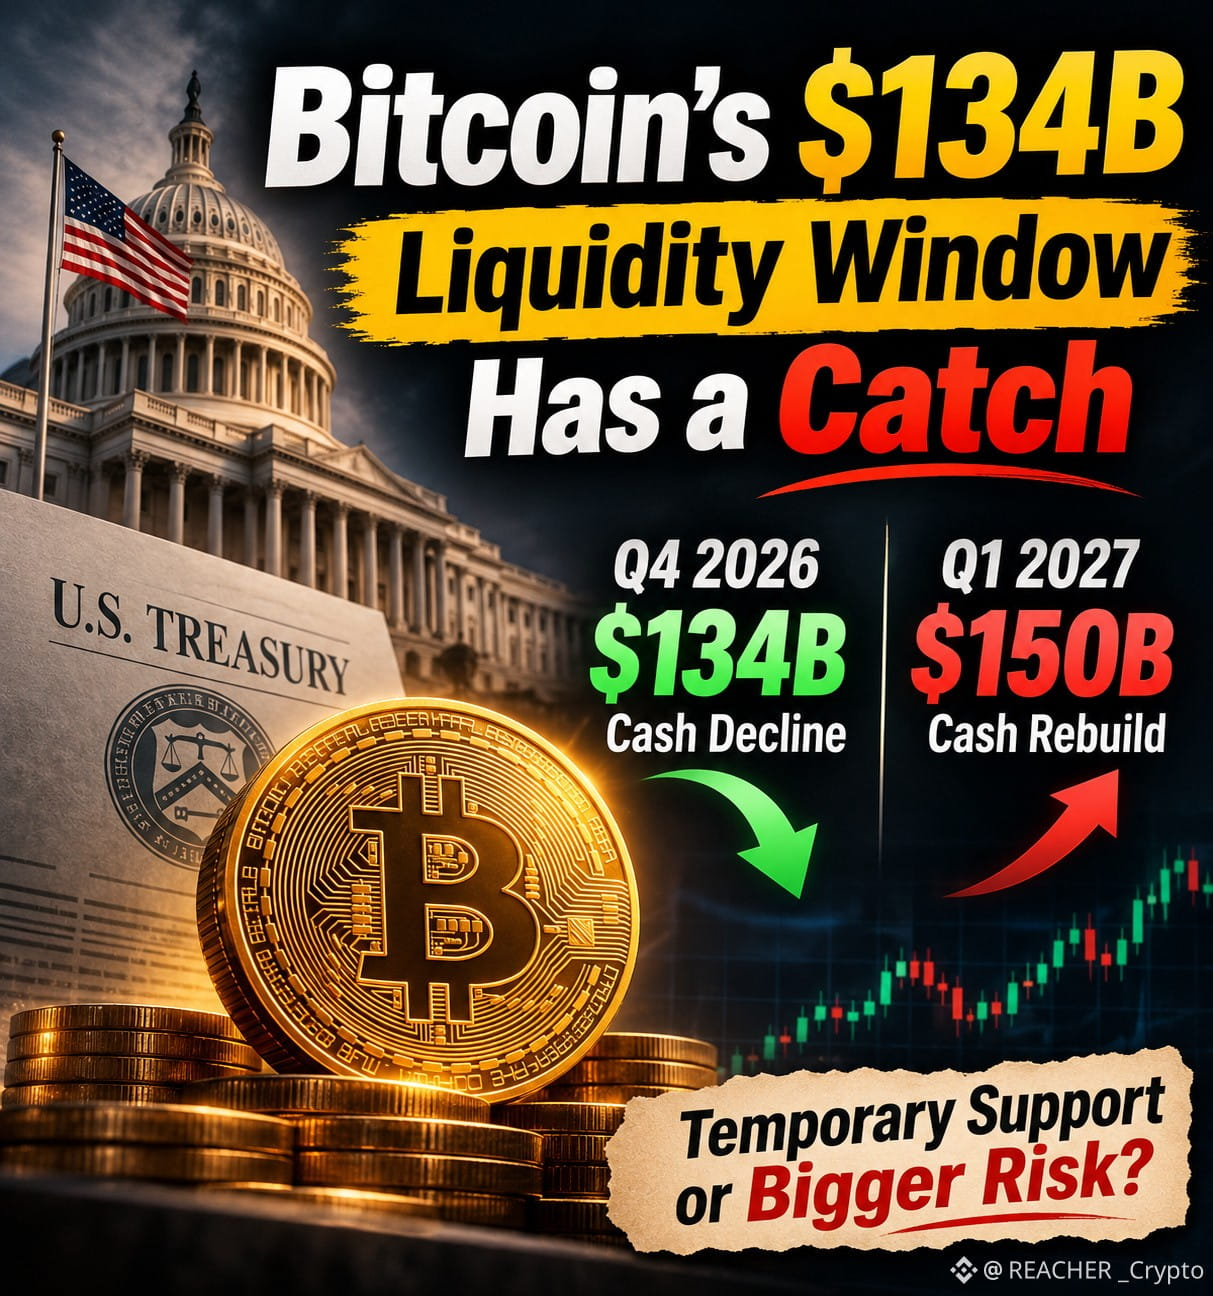
تتوقع وزارة الخزانة أن ينخفض رصيدها النقدي من 984B في سبتمبر إلى 850B بحلول ديسمبر. وهذا يعني انخفاضًا متوقعًا قدره 134B. عندما تنفق الحكومة الأموال من حسابها العام لدى الخزانة (TGA)، تنتقل الأموال عمومًا إلى النظام المصرفي، ما قد يدعم السيولة.
لكن التوقعات تتغير في الربع الأول من عام 2027.
تتوقع وزارة الخزانة إعادة بناء رصيدها النقدي ليصل إلى 1 trillion بحلول مارس. وهذا يعني زيادة قدرها 150B، وهي أكبر من السحب المتوقع في الربع السابق.
بالنسبة إلى بيتكوين، يخلق هذا بيئتين مختلفتين للسيولة. قد يوفر الربع الرابع بعض الدعم للأصول عالية المخاطر، في حين قد يجلب الربع الأول ضغطًا إضافيًا على السيولة مع إعادة وزارة الخزانة بناء احتياطياتها النقدية.
لكنني لا أتعامل مع هذا على أنه سحب تلقائي بقيمة 150B من أسواق العملات المشفرة. فعمليات الاحتياطي الفيدرالي، واحتياطيات البنوك، وإصدارات سندات الخزانة، وظروف إعادة الشراء، والطلب المؤسسي، كلها عوامل ستحدد الأثر الفعلي.
شخصيًا، أتابع رصيد TGA واحتياطيات الاحتياطي الفيدرالي وعوائد السندات الأمريكية وتدفقات صناديق بيتكوين المتداولة في البورصة معًا.
السؤال الحقيقي ليس ما إذا كانت وزارة الخزانة تقترض أقل. بل ما إذا كانت السيولة التي تدخل النظام المالي اليوم ستظل داعمة عندما تبدأ وزارة الخزانة غدًا بإعادة بناء رصيدها النقدي.
وهذا هو الجانب الذي أعتقد أن على متداولي بيتكوين الاستعداد لمتابعته.
$BTC
#BinanceReopensWithdrawalsForMoreAssets #BinanceHourlyDepositsExceedWithdrawals #Nasdaq100EntersCorrection #USOctoberNFP-AreRateCutsStillPossible #USMidtermElections
خفضت وزارة الخزانة تقديراتها للاقتراض في الربع الرابع بمقدار 10 مليارات دولار، من 628B إلى 618B. لكن احتياجاتها التمويلية المعدّلة حسب رصيد النقد ارتفعت فعليًا بمقدار 24B. ويعود الفرق إلى ارتفاع رصيد النقد الافتتاحي، وليس بالضرورة إلى انخفاض احتياجات الحكومة التمويلية.
وهنا تبدأ الأمور بالاهتمام.
تتوقع وزارة الخزانة أن ينخفض رصيدها النقدي من 984B في سبتمبر إلى 850B بحلول ديسمبر. وهذا يعني انخفاضًا متوقعًا قدره 134B. عندما تنفق الحكومة الأموال من حسابها العام لدى الخزانة (TGA)، تنتقل الأموال عمومًا إلى النظام المصرفي، ما قد يدعم السيولة.
لكن التوقعات تتغير في الربع الأول من عام 2027.
تتوقع وزارة الخزانة إعادة بناء رصيدها النقدي ليصل إلى 1 trillion بحلول مارس. وهذا يعني زيادة قدرها 150B، وهي أكبر من السحب المتوقع في الربع السابق.
بالنسبة إلى بيتكوين، يخلق هذا بيئتين مختلفتين للسيولة. قد يوفر الربع الرابع بعض الدعم للأصول عالية المخاطر، في حين قد يجلب الربع الأول ضغطًا إضافيًا على السيولة مع إعادة وزارة الخزانة بناء احتياطياتها النقدية.
لكنني لا أتعامل مع هذا على أنه سحب تلقائي بقيمة 150B من أسواق العملات المشفرة. فعمليات الاحتياطي الفيدرالي، واحتياطيات البنوك، وإصدارات سندات الخزانة، وظروف إعادة الشراء، والطلب المؤسسي، كلها عوامل ستحدد الأثر الفعلي.
شخصيًا، أتابع رصيد TGA واحتياطيات الاحتياطي الفيدرالي وعوائد السندات الأمريكية وتدفقات صناديق بيتكوين المتداولة في البورصة معًا.
السؤال الحقيقي ليس ما إذا كانت وزارة الخزانة تقترض أقل. بل ما إذا كانت السيولة التي تدخل النظام المالي اليوم ستظل داعمة عندما تبدأ وزارة الخزانة غدًا بإعادة بناء رصيدها النقدي.
وهذا هو الجانب الذي أعتقد أن على متداولي بيتكوين الاستعداد لمتابعته.
$BTC
#BinanceReopensWithdrawalsForMoreAssets #BinanceHourlyDepositsExceedWithdrawals #Nasdaq100EntersCorrection #USOctoberNFP-AreRateCutsStillPossible #USMidtermElections