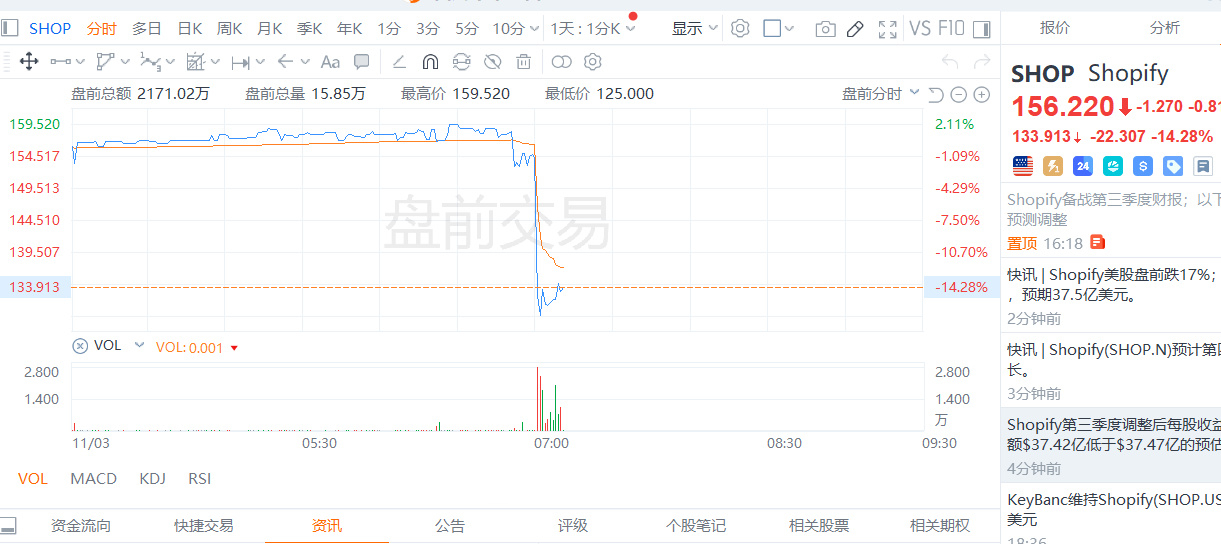
قبل افتتاح السوق الأمريكي، سهم Shopify يهبط 17%: الإيرادات تقلّ عن التوقعات بـ10 ملايين فقط، فهل ما يُعاقَب هو فاتورة تكاليف الذكاء الاصطناعي عند مضاعف ربحية 105؟
هبط السهم مباشرةً 17% قبل الافتتاح؛ للوهلة الأولى ظننت أن كارثة قد وقعت، لكن عند التمعّن: الإيرادات 3.74 مليار، مقابل توقعات بـ3.75 مليار، أي بفارق 10 ملايين فقط.
الأرقام بحد ذاتها لا تبرر ذلك إطلاقًا. الضربة الحقيقية جاءت من هنا: الذكاء الاصطناعي التهم جزءًا آخر من هامش الربح الإجمالي. فقد واصل هامش الربح الإجمالي للاشتراكات تراجعه بعد أن بلغ 79.7% في الربع السابق، كما زاد استهلاك الذكاء الاصطناعي تكاليف السحابة بنحو 37 مليونًا خلال ربع واحد. وحتى التوجيهات التي قدمتها الإدارة للربع الرابع لا تتجاوز «أعلى بقليل من 30%»، ما يعني بوضوح أن نمو إجمالي الربح لن يواكب نمو الإيرادات.
أما أكثر ما شددت عليه الشركة خلال المكالمة فكان القصة القديمة نفسها:
الطلبات الواردة عبر الذكاء الاصطناعي تضاعفت ثلاث مرات على أساس سنوي، ومعدل تحويل المشترين الجدد بلغ ضعف ما تحققه القنوات الأخرى. لكن السوق لم يعد يقتنع بذلك هذه المرة، لأن حصة إجمالي قيمة البضائع المباعة (GMV) التي تحركها وكلاء الذكاء الاصطناعي لا تزال دون 2%. فمهما تسارعت زيادة الزيارات، لا يزال تحويلها إلى أرباح فعلية بعيدًا جدًا.
لذلك، فإن هذا الهبوط بنسبة 17% ليس مبالغة في البيع، بل هو خفضٌ نموذجي للتقييم.
مضاعف ربحية لاحق 105 مرات، ومضاعف مستقبلي بين 60 و70 مرة؛ كانت الشركة تسير أصلًا على حبل مشدود. وما إن تقل الإيرادات قليلًا عن التوقعات، ويضغط ارتفاع التكاليف على هوامش الربح، حتى تسارع المستثمرون إلى البيع بلا تردد. $SHOP $SHOP.US $SOXL
هبط السهم مباشرةً 17% قبل الافتتاح؛ للوهلة الأولى ظننت أن كارثة قد وقعت، لكن عند التمعّن: الإيرادات 3.74 مليار، مقابل توقعات بـ3.75 مليار، أي بفارق 10 ملايين فقط.
الأرقام بحد ذاتها لا تبرر ذلك إطلاقًا. الضربة الحقيقية جاءت من هنا: الذكاء الاصطناعي التهم جزءًا آخر من هامش الربح الإجمالي. فقد واصل هامش الربح الإجمالي للاشتراكات تراجعه بعد أن بلغ 79.7% في الربع السابق، كما زاد استهلاك الذكاء الاصطناعي تكاليف السحابة بنحو 37 مليونًا خلال ربع واحد. وحتى التوجيهات التي قدمتها الإدارة للربع الرابع لا تتجاوز «أعلى بقليل من 30%»، ما يعني بوضوح أن نمو إجمالي الربح لن يواكب نمو الإيرادات.
أما أكثر ما شددت عليه الشركة خلال المكالمة فكان القصة القديمة نفسها:
الطلبات الواردة عبر الذكاء الاصطناعي تضاعفت ثلاث مرات على أساس سنوي، ومعدل تحويل المشترين الجدد بلغ ضعف ما تحققه القنوات الأخرى. لكن السوق لم يعد يقتنع بذلك هذه المرة، لأن حصة إجمالي قيمة البضائع المباعة (GMV) التي تحركها وكلاء الذكاء الاصطناعي لا تزال دون 2%. فمهما تسارعت زيادة الزيارات، لا يزال تحويلها إلى أرباح فعلية بعيدًا جدًا.
لذلك، فإن هذا الهبوط بنسبة 17% ليس مبالغة في البيع، بل هو خفضٌ نموذجي للتقييم.
مضاعف ربحية لاحق 105 مرات، ومضاعف مستقبلي بين 60 و70 مرة؛ كانت الشركة تسير أصلًا على حبل مشدود. وما إن تقل الإيرادات قليلًا عن التوقعات، ويضغط ارتفاع التكاليف على هوامش الربح، حتى تسارع المستثمرون إلى البيع بلا تردد. $SHOP $SHOP.US $SOXL