


ما أكثر ما لا تودّ شركة تربح من الأدوات الجراحية والمواد الاستهلاكية أن تراه؟
تواجه شركة تستحوذ بالفعل على أكثر من 70٪ من إيرادات سوق الروبوتات الجراحية العالمي مشكلةَ كيفية زيادة عدد العمليات الجراحية التي تُجرى باستخدام الروبوتات.
هذه الشركة هي إنتويتيف سيرجيكل $ISRG.US ، التي أوصيت بها عدة مرات من قبل. لطالما اعتقدت أنها شركة تكنولوجيا طبية مدرجة في السوق الأمريكية، وتستحق دراسةً وتخصيصًا استثماريًا على المدى الطويل.
أيّ نوع من الأعمال أنشأته حتى تواصل المستشفى الدفع لها بعد شراء الروبوت؟
وكذلك، لماذا أرى أن المزايا التي بنتها حتى الآن تتجاوز بكثير الروبوتات التي باعتها بالفعل؟
سأشرح في هذا المقال بالتفصيل كيف تحقق ISRG أرباحها، ولماذا يصعب على عملائها الاستغناء عنها، وما حجم فرص النمو التي قد يتيحها الذكاء الاصطناعي لهذا النشاط التجاري.
أولًا: نموذج الأعمال
أولًا، من المهم أن ندرك أن نشاطها الأساسي الظاهر هو بيع روبوت جراحي باهظ الثمن يُعرف باسم دا فينشي. لكن نموذج أعمالها الأساسي في الواقع يتمثل في سلسلة الأنشطة المربحة التي بُنيت حول هذا الروبوت.
إن شراء المستشفى روبوت دا فينشي لا يعدو كونه بداية التعاون بين الطرفين.
بعد ذلك، يتعين على المستشفى إنشاء مسارات عمل جراحية مناسبة، كما يحتاج الأطباء إلى تعلم استخدام هذا الجهاز. لذا، ما دام الروبوت قيد الاستخدام، تستطيع ISRG تحقيق إيرادات من المستلزمات الجراحية وخدمات الصيانة.
بعبارة أخرى، من المهم بطبيعة الحال أن تبيع ISRG مزيدًا من الروبوتات، لكن الأهم هو كيفية تشجيع العملاء على استخدام هذه الأجهزة أكثر وبوتيرة أعلى في الممارسة الفعلية.
ما سبق هو نقطة البداية لفهم القيمة الاستثمارية طويلة الأجل لشركة ISRG.
1.1 التكاليف المرتبطة بالروبوت
يُستخدم روبوت دا فينشي أساسًا لمساعدة الأطباء على إجراء الجراحات طفيفة التوغل، بما في ذلك الجراحة العامة والمسالك البولية وأمراض النساء.
في الوقت الراهن، ليس روبوتًا قادرًا على إجراء العمليات الجراحية باستقلالية تامة، بل يشغّل الطبيب الأذرع والأدوات الروبوتية عبر وحدة تحكم لمساعدته في إجراء الجراحة.
يتطلب شراء مثل هذا الجهاز من المستشفى استثمارًا كبيرًا.
وفقًا لأحدث البيانات المنشورة، يتراوح سعر نظام دا فينشي عادةً بين 600 ألف و3.1 ملايين دولار، بحسب الطراز والتجهيزات ومنطقة البيع.
وبعد دخول روبوت دا فينشي إلى المستشفى، تؤدي زيادة استخدامه إلى استهلاك مستمر للأدوات والملحقات المخصصة له. وتشير بيانات الجهات الخارجية التي عثرت عليها إلى ما يلي:
(1) بحسب نوع العملية ومدى تعقيدها، تحقق ISRG عادةً إيرادات تتراوح بين 900 و3700 دولار من الأدوات والملحقات لكل عملية؛
(2) أما رسوم صيانة الأجهزة التي تفرضها الشركة، فتتراوح الرسوم السنوية لعقود الخدمة عادةً بين 95 ألفًا و225 ألف دولار.
1.2 ما تكشفه النتائج المالية
تُظهر التقارير المالية هيكل الرسوم هذا بأوضح صورة:
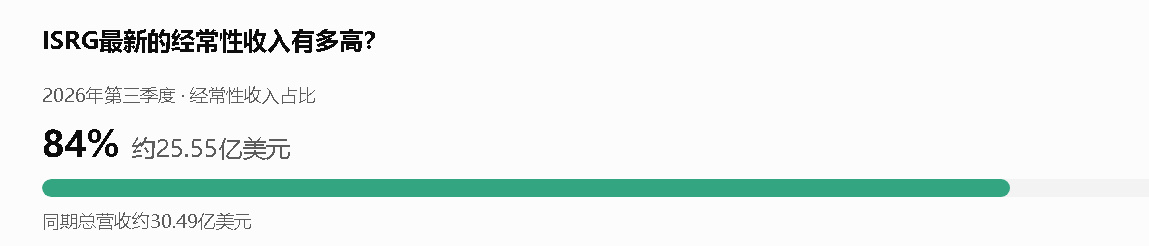
حققت ISRG إيرادات بلغت 3.05 مليارات دولار في الربع الثالث من عام 2026؛
بلغت إيرادات الأدوات والملحقات نحو 1.8 مليار دولار، أي قرابة 60% من إجمالي الإيرادات؛ وبلغت إيرادات أنظمة الأجهزة نحو 769 مليون دولار، فيما جاء نحو 482 مليون دولار من الخدمات (ما بعد البيع).
وفوق ذلك، يتضمن نموذج الأعمال هذا علاقةً تعزز فيها أجزاؤه بعضها بعضًا.
فبالنسبة إلى ISRG، تعني زيادة عدد العمليات ارتفاع الطلب على الأدوات والملحقات. أما بالنسبة إلى المستشفيات، فإن إجراء مزيد من العمليات بالروبوت نفسه يعني توزيع تكاليف الشراء والتدريب والصيانة الأولية على عدد أكبر من الحالات.
تظل نسبة الإيرادات المتكررة لدى الشركة أعلى من 80% على المدى الطويل؛ أي الإيرادات التي يواصل العملاء توليدها للشركة بعد بيع الروبوتات، من خلال استخدامها لاحقًا.
لذلك، من الأدق النظر إلى ISRG بوصفها شركة تدير أعمالها حول عدد العمليات الجراحية، لا مجرد شركة مصنّعة للروبوتات الجراحية.
ثانيًا: الخندق التنافسي لا يكمن في الروبوت نفسه
سبق أن وصفت ISRG بأنها «آي إس إم إل قطاع الرعاية الصحية».
ولا يعني هذا التشبيه أن الشركتين تتمتعان بالمستوى نفسه من الاحتكار في قطاعيهما، بل إنهما تشتركان في سمة واحدة:
المنتج معقّد للغاية، فبمجرد أن ينشئ العملاء منظومة إنتاج أو تشغيل متكاملة حول الجهاز، لن يكون من السهل عليهم استبداله فورًا لمجرد أن أحد المنافسين طرح منتجًا مشابهًا.
ومع تراكم مدة الاستخدام وعدد مرات الاستخدام واتساع نطاق المستفيدين، تصبح هذه كلها «تكاليف غارقة» يصعب على عملاء ISRG التخلي عنها، بينما تمثل بالنسبة إلى ISRG خندقًا تنافسيًا متينًا للغاية.
بعد فهم هذه النقطة، يمكننا إدراك سبب استمرار ISRG في التوسع بثبات عامًا بعد عام، رغم امتلاكها حصة سوقية بهذا الحجم.
إذًا، ما حجم الحصة السوقية التي تمتلكها ISRG تحديدًا؟
تحتل ISRG حاليًا موقعًا رياديًا مطلقًا في قطاع الروبوتات الجراحية بأكمله، ووفقًا لبيانات تقرير صناعي صدر في أكتوبر 2026:
بلغ حجم سوق الروبوتات الجراحية العالمي نحو 12.6 مليار دولار في عام 2025، واستحوذت ISRG على نحو 76.2% من الإيرادات.
ولا تقتصر هذه الإحصاءات على مجال روبوتات جراحة الأنسجة الرخوة الذي يعمل فيه نظام دا فينشي، بل تشمل أيضًا روبوتات جراحية أخرى، مثل روبوتات جراحة العظام. وإذا نظرنا إلى كل مجال فرعي على حدة، فستكون الحصة السوقية أعلى.
وهذا يعني أيضًا أن ريادة ISRG لا تقتصر على عدد الأجهزة المركبة، بل إنها استحوذت فعليًا على أكثر من ثلاثة أرباع إيرادات سوق الروبوتات الجراحية بأكمله.
والأكثر إثارة للقلق عند التمعن في الأمر أن الجراحة الروبوتية نفسها لم تنتشر على نطاق واسع بعد.
ظهرت روبوتات ISRG الجراحية قبل عصر الذكاء الاصطناعي كما نعرفه اليوم. تخيلوا مدى قدرة ISRG، بفضل نماذج الذكاء الاصطناعي الحالية، على رفع مستوى استقلالية كل جهاز ومعدل إعادة استخدامه بكفاءة أكبر.
لذلك، لا يعتمد نمو ISRG المستقبلي بالكامل على انتزاع الحصة السوقية من المنافسين؛ بل يتضمن أيضًا تحويل مزيد من الجراحات التقليدية إلى جراحات بمساعدة الروبوت، أو حتى جراحات مستقلة التنفيذ. وهذا من شأنه أن يوسّع إيرادات القطاع بأكمله بدرجة أكبر.
ثالثًا: النمو المستقبلي
من حيث حجم الأعمال والقدرة على تحقيق الأرباح، أصبحت ISRG شركة راسخة ومربحة إلى حد كبير.
وعلى الرغم من تنفيذ عمليات إعادة شراء واسعة النطاق للأسهم حتى نهاية الربع الثالث، لا تزال الشركة تحتفظ بنحو 6.8 مليارات دولار من النقد وما يعادله والاستثمارات.
وهذا يعني أن لديها القدرة الكافية على مواصلة الاستثمار في الجيل الجديد من الروبوتات، وفي الأبحاث والتطوير لتطبيقها في مزيد من المجالات الطبية.
والأهم من ذلك أنها تحاول أيضًا جعل الجراحة الروبوتية أسهل انتشارًا.
أُجيز الجيل الخامس من دا فينشي في عام 2024، وأُضيفت إليه تقنيات مثل التغذية الراجعة للقوة، ما يمكّن الأطباء من الإحساس على نحو أفضل بالقوة عند ملامسة الأدوات للأنسجة. كما يستخدم الذكاء الاصطناعي لتحليل مجريات العمليات وبيانات استخدام الأدوات، ومساعدة الأطباء على تطوير مهاراتهم.
وتعمل الشركة أيضًا على تطوير مزايا مثل التحكم الصوتي والتحكم الآلي بالذراع الروبوتية الرابعة، آملةً في تخفيف عبء تشغيل الأجهزة عن الأطباء أثناء الجراحة.
في الماضي، لم يكن بالإمكان وصف دا فينشي إلا بأنه نظام ميكانيكي دقيق يشغّله الأطباء. وإلى جانب تكلفة الجهاز، كان على الأطباء اجتياز [حاجز دخول] معين لتعلّم استخدامه.
لكن بفضل الذكاء الاصطناعي، ستحصل ISRG مستقبلًا على:
(1) عتبة أقل للتعلّم والاستخدام، ما قد يجذب مزيدًا من الأطباء والمستشفيات؛
(2) كفاءة أعلى في استخدام الأجهزة، ما قد يتيح للروبوتات الحالية إجراء مزيد من العمليات.
وقد ذكرت سابقًا أن ISRG شركة تحقق أرباحًا مستمرة من عدد العمليات الجراحية تحديدًا. فهي لا تحتاج إلى ابتكار نشاط تجاري جديد من الصفر، بل يكفي أن تستفيد من الذكاء الاصطناعي لتوسيع نشاطها القائم.
ثانيًا، جعل الجراحة الروبوتية أقل تكلفة.
لقد تناولت هذه النقطة بالتفصيل في تحليلي السابق للنتائج المالية، ويمكن للمهتمين الانتقال مباشرةً إلى: تحليل النتائج المالية للربع الثالث من ISRG
خططت ISRG بالفعل لزيادة عدد مرات الاستخدام المسموح بها لبعض الأدوات الجراحية ابتداءً من النصف الأول من عام 2027، وإدخال ترتيبات تسعير قائمة على حجم الاستخدام.
لماذا؟
لأنها تريد دخول مزيد من أسواق الجراحات الاعتيادية التي تراعي التكلفة.
لا يمكن تجاهل التكلفة؛ فليس لدى المستشفيات أي سبب لاستخدام الروبوت بلا اكتراث بالتكلفة لمجرد أنه أكثر تطورًا.
لكن إذا انخفضت تكلفة استخدام الروبوت تدريجيًا، إلى جانب تحسن كفاءة التشغيل وتدريب الأطباء، فقد يزداد حافز المستشفيات لاعتماد الجراحة الروبوتية.
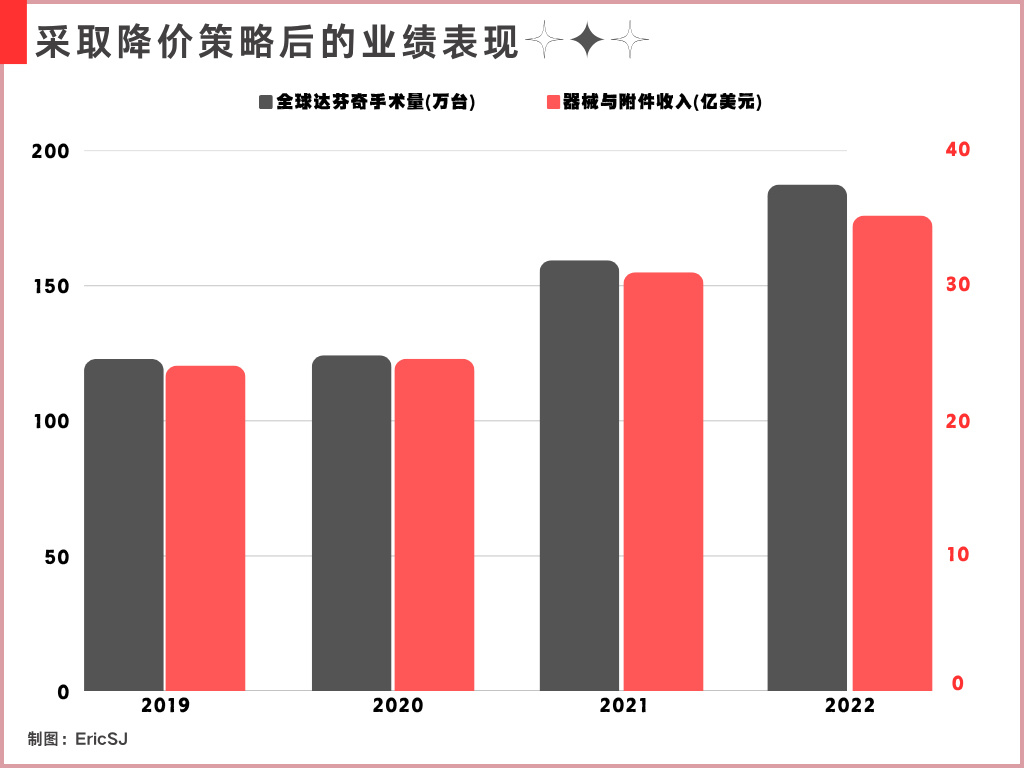
على مدى العقدين الماضيين، أثبتت ISRG قدرتها على بناء منظومة أعمال تدر إيرادات مستمرة مع تزايد عدد العمليات، وذلك من خلال بيع الروبوتات. والخندق التنافسي الذي توفره هذه المنظومة متين للغاية.
ومع دخول عصر الذكاء الاصطناعي الجديد، فُتحت أمام هذه المنظومة آفاق جديدة للتوسع.
وعلى مستوى القطاع، فرغم استحواذ ISRG على أكثر من 70% من إيرادات سوق الروبوتات الجراحية عالميًا، لا يزال انتشار الجراحة الروبوتية بعيدًا عن الاكتمال.
أفضل ما يمكن أن تتمناه أي شركة هو أن تتمتع بريادة كبيرة في قطاعها، في الوقت الذي يظل فيه القطاع بأكمله أمامه مجال واسع للنمو.
لذلك، أرى أن ISRG ليست مجرد شركة متميزة في قطاع الرعاية الصحية، بل إنها أيضًا استثمار عالي الجودة يجمع بين الاستقرار وإمكانات النمو المرتفعة حتى عند النظر إلى السوق بأكمله.