

لم يقل تيرنوس نفسه شيئًا محددًا، لكن المدير المالي كيفان باريخ قدّم توقعات أعقبتها هبوط أسهم الشركة بنسبة وصلت إلى 4% في التداولات بعد إغلاق السوق.
📊 في الربع الرابع (أكتوبر-ديسمبر)، تتوقع آبل نمو الإيرادات بنسبة 7-10%، مقارنةً بـ12% في الربع السابق، فيما ستتراجع هوامش الربح بسبب ارتفاع أسعار الذاكرة.
يُعزى التباطؤ رسميًا إلى نقص المكوّنات، إذ يُقال إن Apple كان بإمكانها بيع المزيد مما تستطيع إنتاجه. لكن من الواضح أن الأمر لا يقتصر على ذلك.
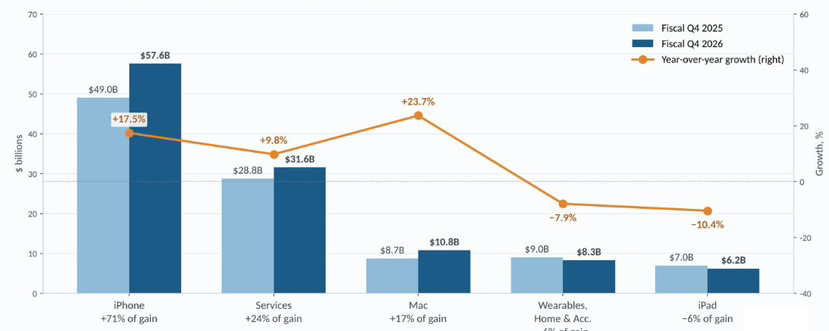
في ربع سبتمبر، الذي يكون هادئًا عادةً، ارتفعت مبيعات iPhone بنسبة 17%، إذ سارع المشترون إلى اقتناء 17 Pro بدلًا من انتظار 18 Pro. وقد أدرك الجميع بالفعل أن الطراز الجديد لا يختلف إلا في اللون، لكنه سيكون أغلى. لذا جرى تقديم جزء من طلب ديسمبر. ومن غير المرجح أن يعوّض Duo القابل للطي، بسعر يتجاوز $2000، ذلك، لا سيما أن وسائل التواصل الاجتماعي تعجّ بالشكاوى من الشاشات المتشققة.
وثمة مشكلات أعمق أيضًا. فمنذ أن استحوذت Nvidia على معظم الطاقة الإنتاجية لصانعي الرقائق، لم تعد Apple قادرة على فرض أحجام التوريد عليهم. كما أن نمو الخدمات يتباطأ بسبب ضعف سوق ألعاب الهواتف المحمولة والتغييرات المفروضة على App Store.
يجدر إضافة ثلاثة أمور تتعلق بجودة التقرير، لا بالتوقعات نفسها:
▪️تجاوز الأرباح مصطنع. فمن أصل تجاوز EPS البالغ $0,11، جاء نحو $0,09 من الرسوم الجمركية المستردة وانخفاض معدل الضريبة. ومن دون الرسوم الجمركية، يبلغ هامش الربح نحو 46,9% مقابل 47,5% المتوقعة.
▪️يعتمد النمو على منتجين. فقد حقق iPhone وMac ما يقارب 90% من نمو الإيرادات، فيما سجلت الخدمات أبطأ نمو لها منذ عام (+9,8%).
▪️تجاوزت عمليات إعادة شراء الأسهم وتوزيعات الأرباح التدفق النقدي الحر، فيما يجري تداول الأسهم عند 36 ضعف أرباح العام المقبل (Oppenheimer)
قد يفتر حماس المستثمرين تجاه الشركة قليلًا، لكن ليس لفترة طويلة.