


الخلاصة
· قدّمت Anthropic إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC) في 2 نوفمبر تعديلاً على نموذج S-1/A، وكشفت للمرة الأولى عن إيرادات الربع الثالث البالغة 16.956 مليار دولار، بزيادة تقارب 11 ضعفاً على أساس سنوي. وتحولت نتائج التشغيل من ربح قدره 974 مليون دولار في الربع الثاني إلى خسارة قدرها 567 مليون دولار.
· كشفت الوثيقة نفسها عن التزامات شراء القدرة الحاسوبية والبنية التحتية، التي كانت خاناتها فارغة سابقاً، لتبلغ نحو 895.4 مليار دولار، يستحق 69.8 مليار دولار منها خلال 12 شهراً. وبذلك تحوّل استخدام حصيلة الاكتتاب العام من التوسع إلى تغطية التكاليف طويلة الأجل.
· الجهات ذات الصلة: ANT (غير مدرجة)، ومورّدو القدرة الحاسوبية Broadcom وGoogle وAmazon وMicrosoft، إضافة إلى قنوات التوزيع للأفراد Robinhood وCharles Schwab وSoFi.
في 2 نوفمبر، قدمت Anthropic إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC) نسخة معدلة من نموذج S-1/A، وكشفت عن رقمين تركتهما النسخة الأولى في 26 أكتوبر فارغين: إيرادات الربع الثالث حتى 30 سبتمبر، والبالغة 16.956 مليار دولار، والتزامات شراء الحوسبة والبنية التحتية التي تبلغ نحو 895.4 مليار دولار إجمالًا. وفي التقرير الفصلي نفسه، تحولت نتائج التشغيل من ربح قدره 974 مليون دولار في الربع الثاني إلى خسارة قدرها 567 مليون دولار. وما زال كل من سعر الطرح وعدد الأسهم المطروحة غير محدد، ورمز التداول هو ANT.
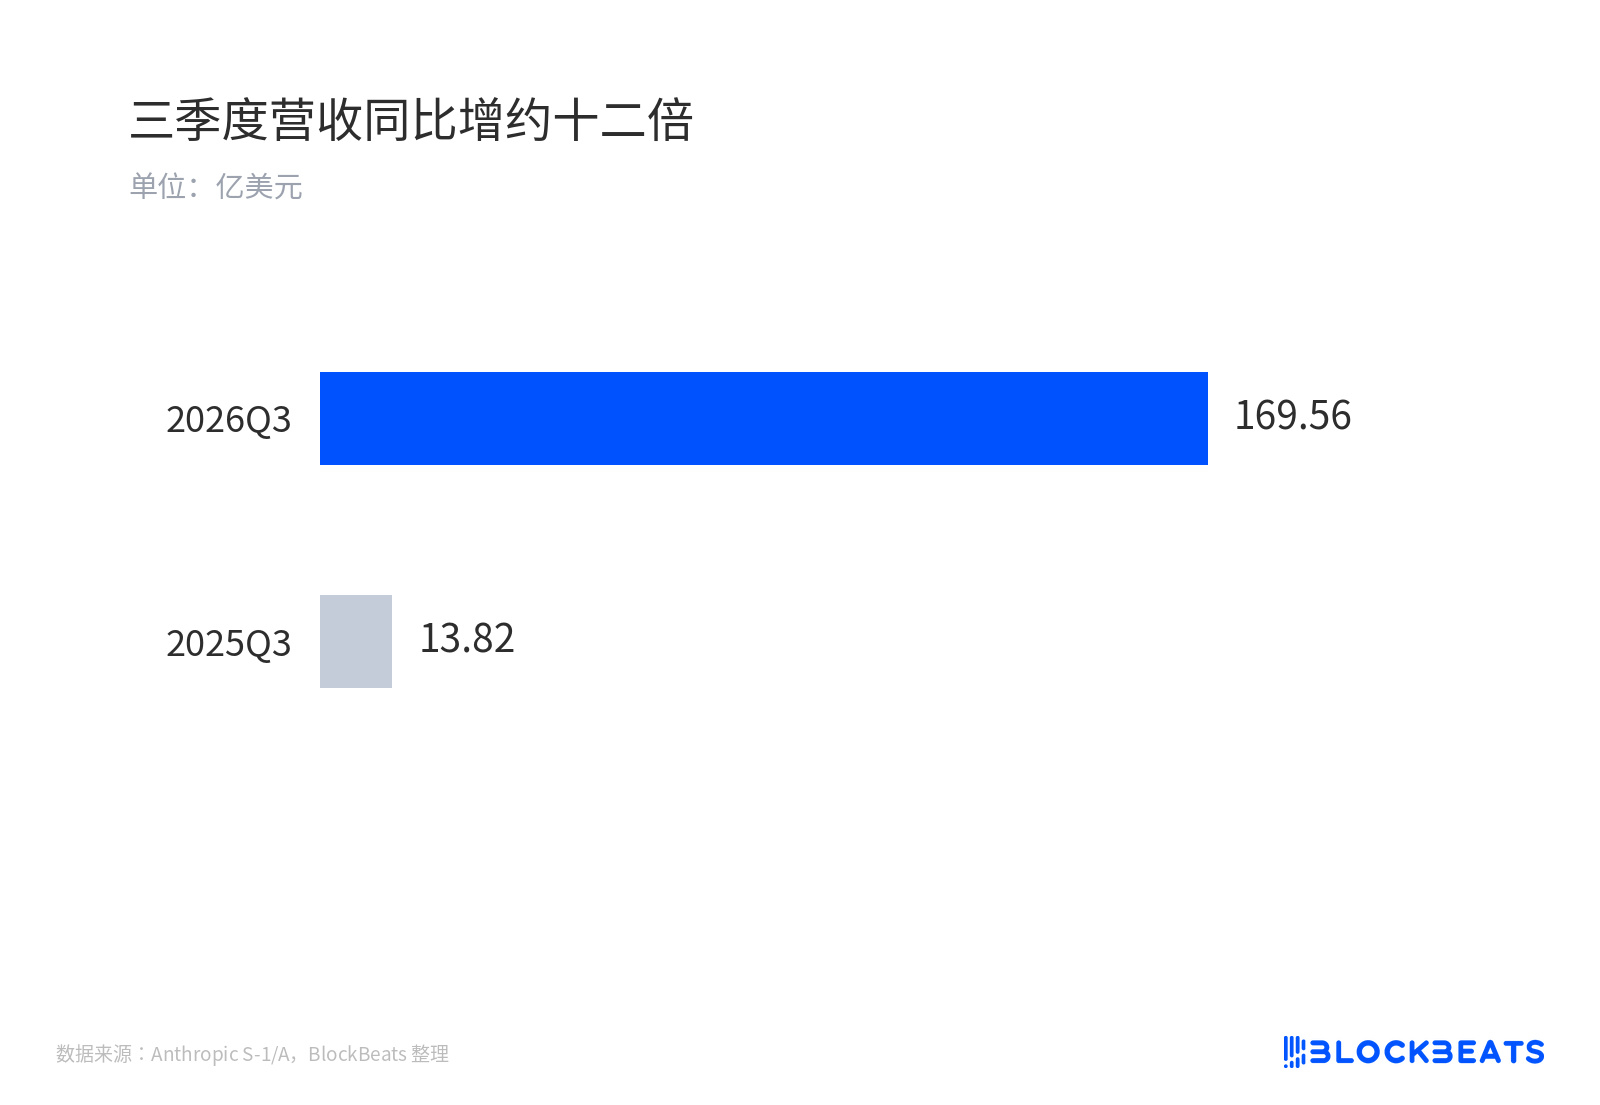
إيرادات الربع الثالث تزيد نحو اثني عشر ضعفًا على أساس سنوي
شركة تستأجر الحوسبة، فتقيّد الطاقة الإنتاجية أرباحها أولًا
لا تبني Anthropic مراكز بيانات؛ بل تعمل نماذجها في منشآت بناها آخرون، وتشتري القدرة الحاسوبية بموجب عقود. وهذا يجعل بيان أرباحها وخسائرها شديد الحساسية لوتيرة توافر الطاقة الإنتاجية، إذ ينعكس الفارق الزمني في وصول الخوادم مباشرةً على هامش الربح الإجمالي.
بلغت نفقات الحوسبة والبنية التحتية في الربع الثالث 9.863 مليار دولار، أي 58% من الإيرادات، مقابل 48% في الربع الثاني. وتقول الإدارة إن العقود طويلة الأجل تحجز الطاقة الإنتاجية عادةً قبل 12 إلى 18 شهرًا، لكن الطلب ينمو بوتيرة أسرع، فلم يكن أمام الشركة سوى شراء قدرة حاسوبية فورية إضافية. وقد حوّلت نحو 5 مليارات دولار من الحوسبة الفورية مرتفعة السعر، إلى جانب نحو ملياري دولار من النفقات غير النقدية لبرنامج مطابقة التبرعات، الربح التشغيلي إلى خسارة.
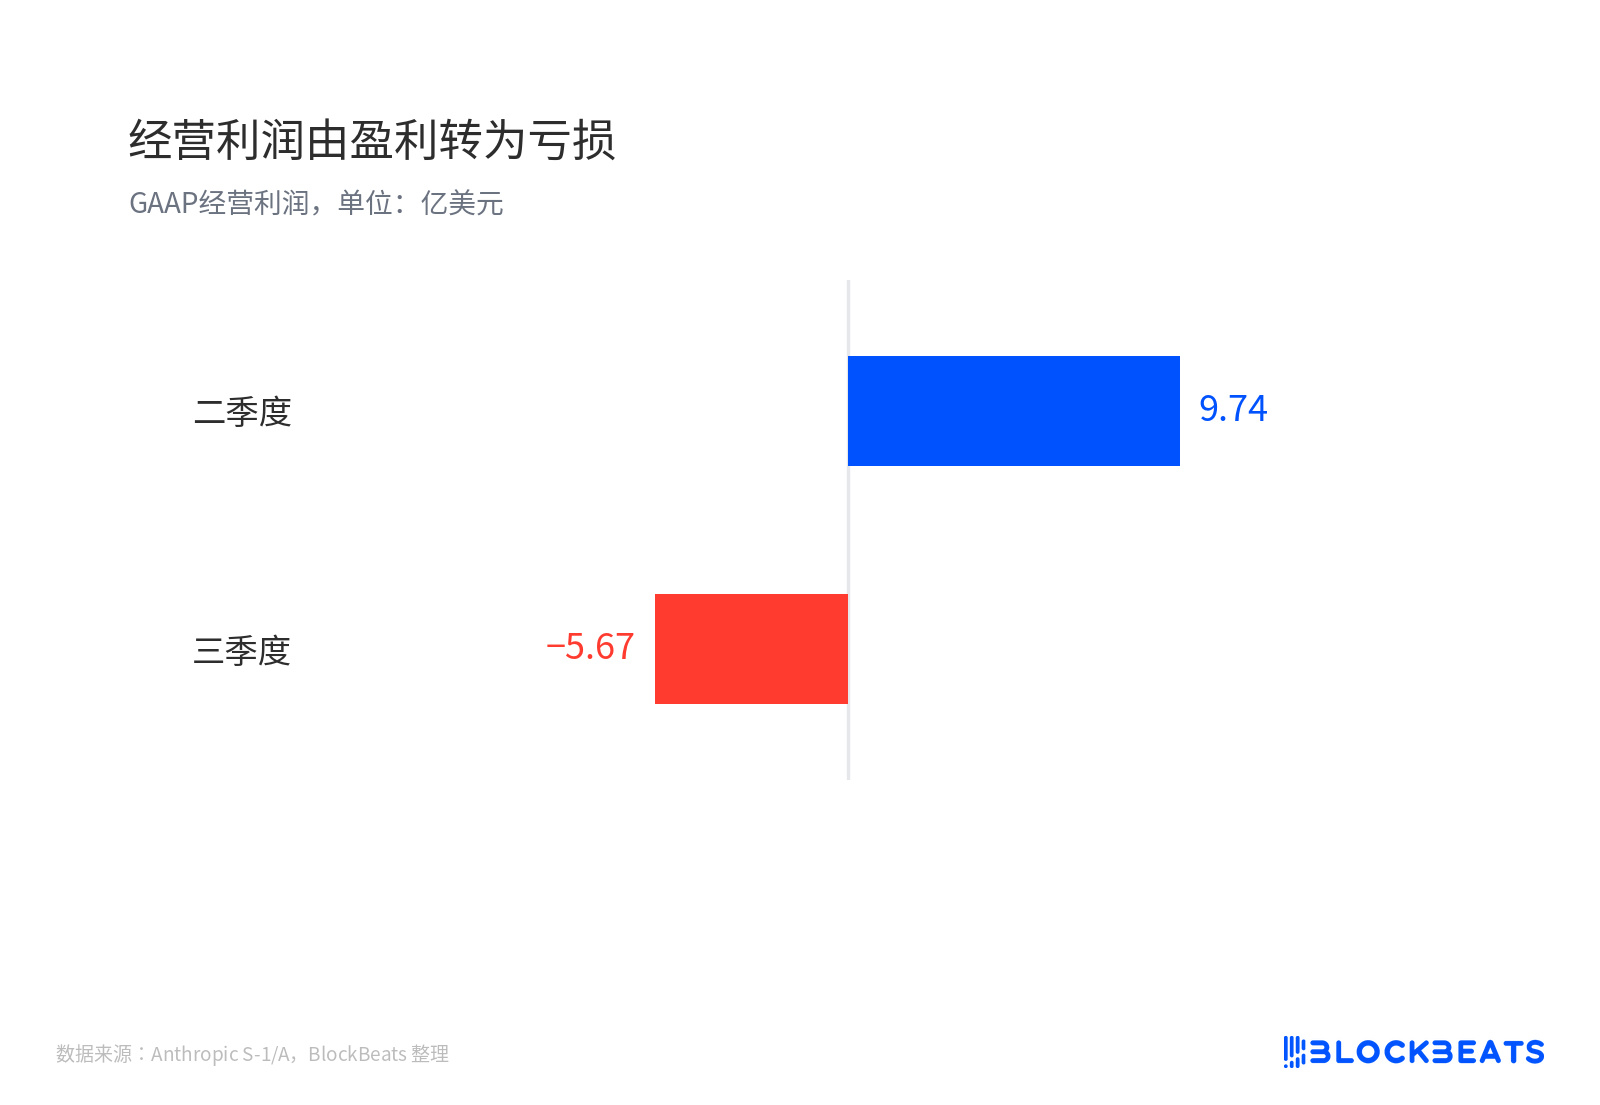
تحول الربح التشغيلي إلى خسارة
وثمة جانب آخر عند احتساب النتائج وفق مبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة (GAAP). فقد بلغ الربح التشغيلي المعدل 2.5 مليار دولار، بهامش ربح قدره 15%، مقارنةً بـ19% في الربع الثاني. ويبلغ الفارق بين خسارة GAAP والربح المعدل نحو 3.067 مليارات دولار؛ ولم تفسر الشركة سوى نحو ملياري دولار منه، ولم تفصح عن تفاصيل بقية المبلغ.
ومن الأسهل إساءة فهم صافي الخسارة الدفترية البالغ 23.291 مليار دولار. إذ يأتي 21.936 مليارًا منها من إعادة تقييم القيمة العادلة للسندات القابلة للتحويل والالتزامات المشتقة واتفاقيات SAFE (اتفاقيات بسيطة للأسهم المستقبلية). فمع ارتفاع تقييم الشركة، ارتفعت القيمة الدفترية لهذه السندات القابلة للتحويل، فكبرت الخسارة من دون أن ينخفض النقد. واعتبار صافي الخسارة مؤشرًا على معدل حرق النقد يؤدي إلى استنتاج معاكس.
895.4 مليار دولار تحول الاكتتاب العام إلى ترتيب تمويلي
جدول الالتزامات هو المعلومة الجديدة في هذه النسخة المعدلة. فقد تركت النسخة الأولى المجموع فارغًا، أما الآن فتحدد المبلغ بنحو 895.4 مليار دولار، يكاد كله يتعلق بالحوسبة والبنية التحتية. ومن المتوقع استحقاق نحو 447.5 مليار دولار قبل نهاية 2030، و69.8 مليارًا خلال الأشهر الـ12 التالية، فيما يقع معظم الباقي بين عامي 2031 و2045.
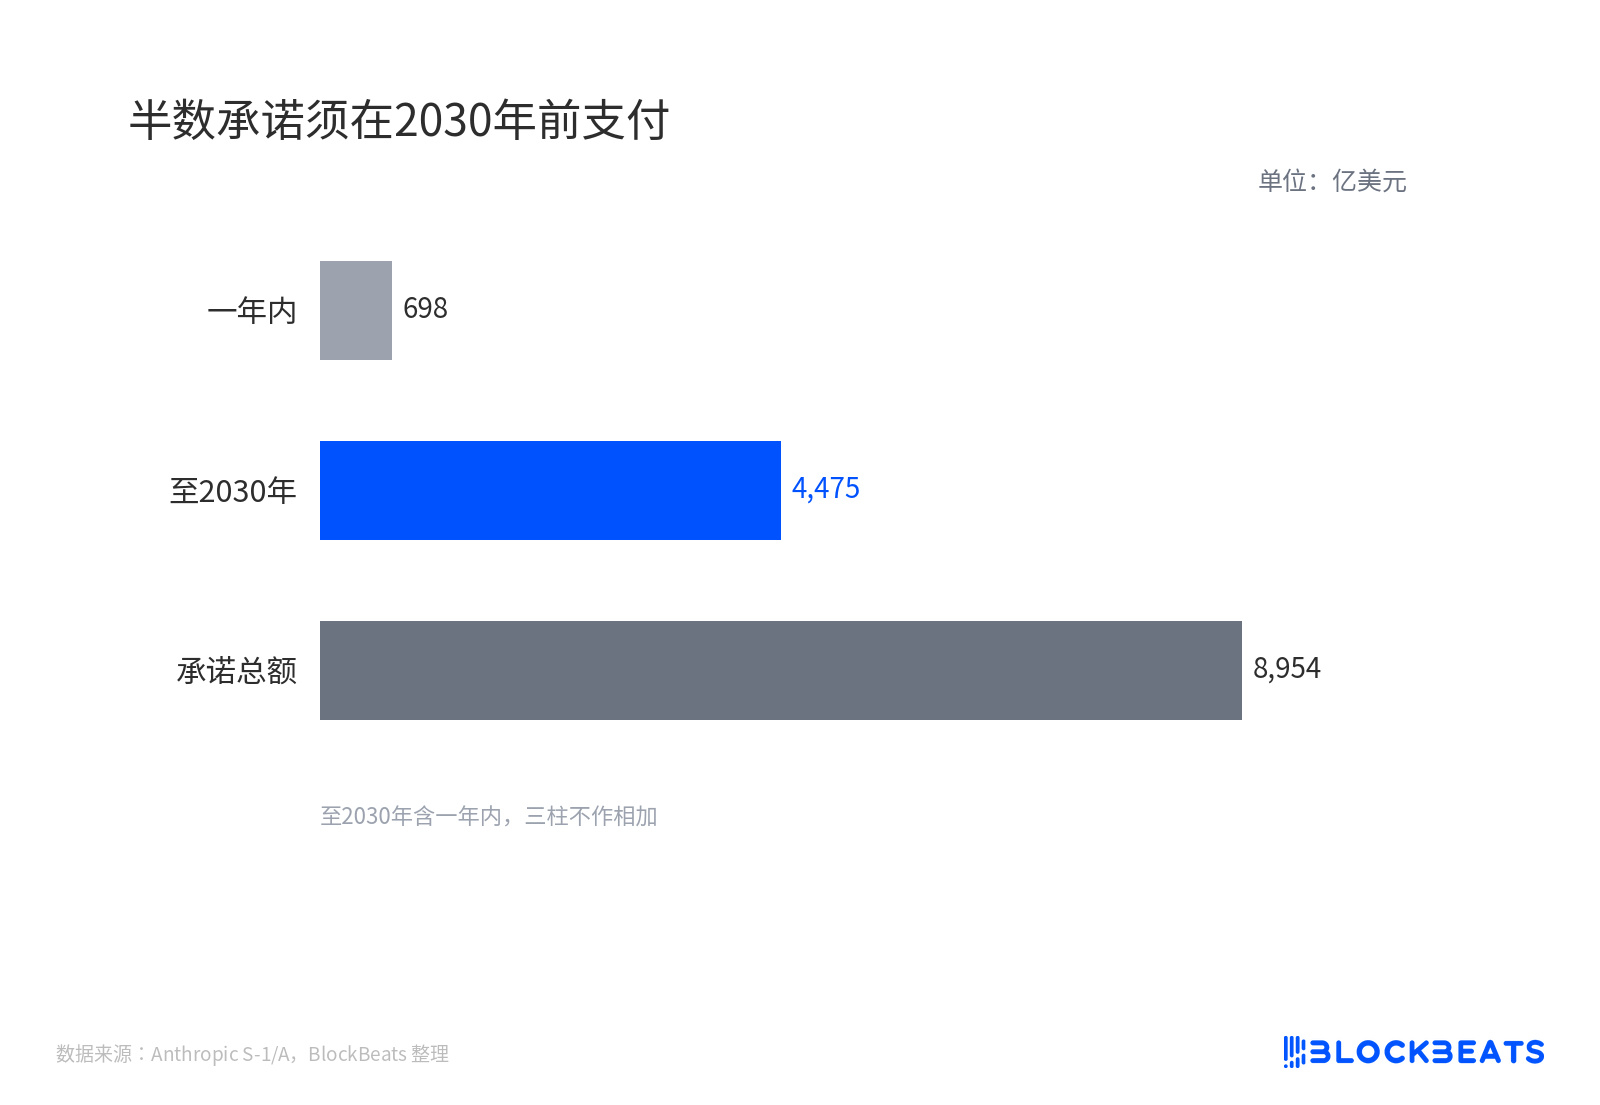
ينبغي دفع نصف الالتزامات قبل 2030
يتضمن منها نحو 213.8 مليار دولار حق الإنهاء أو شروطًا مسبقة، إضافة إلى ترتيبات حوسبة غير محددة القيمة الثابتة تتراوح بين 150 و175 مليار دولار، وهي غير مدرجة ضمن الإجمالي. ومعظم هذه الطاقة الإنتاجية لم يُسلّم بعد، كما أن معظمها غير مدرج في الميزانية العمومية. ويعني شرط «الدفع أو السحب» (take-or-pay) وجوب دفع الحد الأدنى من الاستهلاك سواء وصلت الخوادم أم لا، وسواء استُخدمت أم لا.
وبالنظر إلى السيولة، بلغ النقد 95.6 مليار دولار والاستثمارات قصيرة الأجل 36.3 مليار دولار في 30 سبتمبر، إضافة إلى نحو 14.8 مليار دولار من الائتمان غير المسحوب، فيما بلغ التدفق النقدي التشغيلي 6.569 مليار دولار خلال الأشهر التسعة الأولى. وتكفي هذه المبالغ لتغطية 69.8 مليار دولار مستحقة خلال 12 شهرًا، لذا لا يصح القول إنها «لا تستطيع الدفع الآن». ينصب الضغط على مبلغ 447.5 مليار دولار المستحق قبل 2030.
حسب أليكس كينغ من Cestrian Capital الفجوة حتى 2030 بنحو 310.3 مليار دولار مقارنة بصافي الموارد السائلة الحالية، وحتى بعد احتساب تمويل الشركاء تبقى فجوة تقارب 228.3 مليار دولار، مع تركز الضغط تقريبًا بعد سبتمبر 2027. يفترض هذا الحساب سداد الالتزامات كاملة وعدم احتساب التدفق النقدي التشغيلي، لذا فهو متحفظ، لكن اتجاه النتيجة صحيح. لا يحدد الاكتتاب العام تقييم الشركة فحسب، بل يفتح أيضًا قناة تمويل بالأسهم لفواتير الحوسبة المستقبلية.
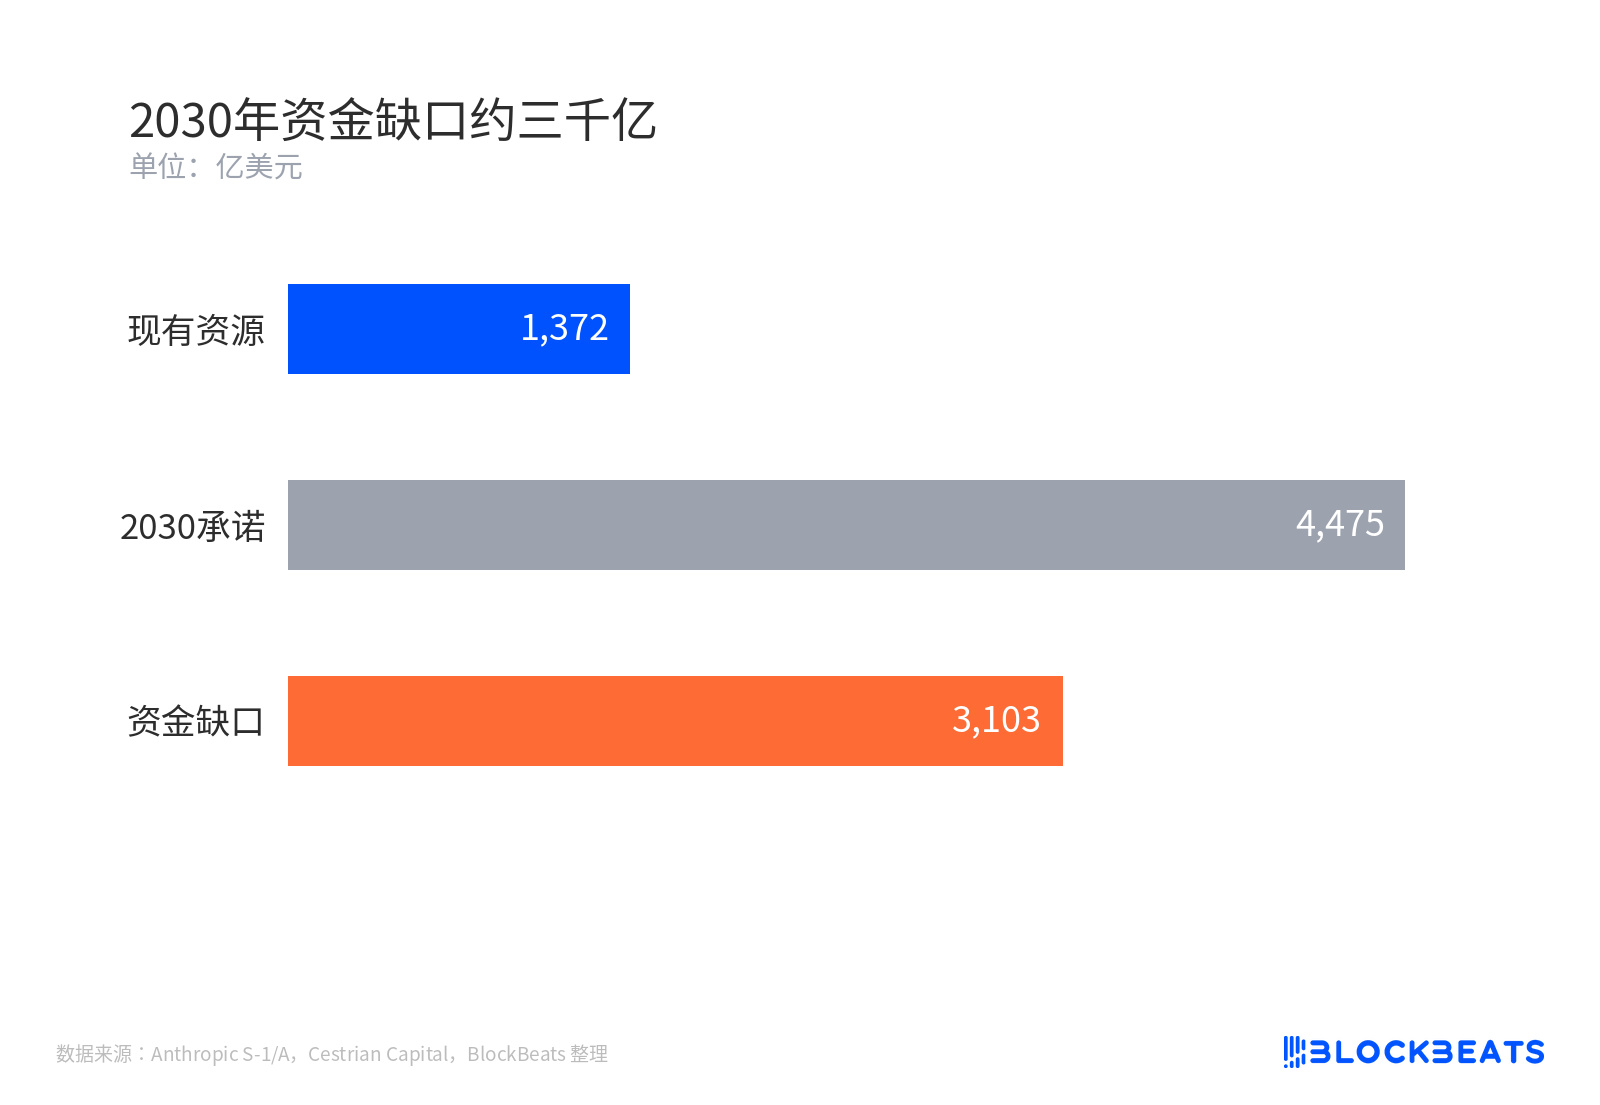
فجوة التمويل حتى 2030 تقارب 300 مليار
يمكن النظر إلى وضوح الطلبات لدى الموردين على حدة: نحو 161.2 مليار دولار لاستئجار معدات مرتبطة بشركة Broadcom، وما لا يقل عن 121.3 مليار دولار من Google، و110 مليارات على الأقل من Amazon، و44.9 مليارًا على الأقل من Microsoft. هذه البنود ليست محسوبة على الأساس نفسه الذي يستند إليه الإجمالي البالغ 895.4 مليارًا، لذا لا يجوز جمعها.
ثلاث قراءات من الإدارة وداموداران وCestrian
ترى الإدارة أن الأمر اختلال مؤقت ناجم عن تجاوز الطلب للطاقة الإنتاجية المتعاقد عليها، وأن النمو لا يزال قويًا. فقد زادت الإيرادات الفصلية 5.4 مليارات دولار مقارنة بالربع السابق، وتجاوز عدد العملاء الذين يدفعون أكثر من 100 ألف دولار سنويًا 11,900 عميل، وبلغ معدل الاحتفاظ بصافي الإيرادات نحو 900%.
أما أسواث داموداران من جامعة نيويورك فيقف عند الطرف الآخر. فوفقًا لنموذجه، كي تبرر الشركة قيمة أسهم تبلغ 1.475 تريليون دولار، ينبغي أن تحقق إيرادات تقارب تريليون دولار في 2036، وهامشًا تشغيليًا قدره 27.5%، وتكلفة رأسمال تبلغ 9.74%. وإذا تجاوز التقييم هذا المستوى بوضوح، فخيارُه هو الترقب من بعيد. كما انتقد علنًا ترتيبات الحوكمة التي تمنح أسهم المؤسس من الفئة F مجتمعةً 50.1% من حقوق التصويت.
تقف Cestrian في المنتصف، في جدول الالتزامات: الالتزامات قابلة للإنفاذ، أما الإيرادات فليست كذلك.
القراءات الثلاث ليست متعارضة. فمن الممكن أن يكون الطلب قويًا، والتكاليف مقفلة، والحاجة إلى التمويل حقيقية في آن واحد؛ والاختلاف الوحيد هو أيّ هذه العوامل ينبغي أن يخصم السوق من قيمته.
سعر الطرح والحصة القابلة للإلغاء والعلاوة قصيرة الأجل تحدد حجم إعادة التقييم
لم يُحدد سعر الطرح بعد، وتتداول المؤسسات نطاقًا يقارب 1.4 إلى 1.6 تريليون دولار، بما يعادل 22 إلى 24 مرة الإيرادات السنوية للربع الثالث. يدل هذا المضاعف على أن السوق لا يزال يقيّمها كسهم نمو، من دون أن يعكس قيود التكلفة في السعر. وإذا جاء التسعير عند الحد الأعلى للنطاق، فذلك يعني خصم الالتزامات البالغة 895.4 مليار دولار كما لو كانت إيرادات مؤكدة.
ما يحدد مقدار ما يُعد دينًا ملزمًا من أصل 895.4 مليار دولار هو الحصة القابلة للإلغاء البالغة 213.8 مليارًا. وكلما زاد الجزء الذي يمكن إلغاؤه، تأخر موعد ظهور الضغط في التقديرات؛ أما خلاف ذلك، فسيكون مبلغ 447.5 مليار دولار إنفاقًا نقديًا لا مفر منه.
العلاوة قصيرة الأجل صمام آخر. فإذا شهد الربع الرابع مجددًا شراءً فوريًا مرتفع السعر بقيمة تقارب 5 مليارات دولار، فلن يصمد هامش الربح المعدل البالغ 15%، وسيسقط وصف الأمر بأنه «لمرة واحدة». وقد تباطأ النمو مقارنة بالربع السابق من 144% في الربع الثاني إلى 47%، لكن لا يمكن معرفة ما إذا كان ذلك بسبب قاعدة المقارنة المرتفعة أم انعطاف الطلب من ربع واحد فقط.
وثمة متغير آخر يرد ضمن عوامل المخاطر. فقد أضافت النسخة المعدلة صياغةً بشأن سياسة التوسع المسؤول (Responsible Scaling Policy). وتقول الشركة إن تقديراتها الداخلية تشير إلى أن النماذج المستقبلية قد تبلغ قريبًا عتبة «التقدم المتسارع بوضوح بفعل الذكاء الاصطناعي» الواردة في السياسة، ما قد يستدعي مراجعة أمنية أشمل؛ ولم يُعتبر أن النماذج الحالية تجاوزت هذه العتبة. هذه صياغة اعتيادية للإعفاء من المسؤولية بشأن التوقعات المستقبلية، لكن تفعيلها سيؤثر في وتيرة إطلاق النماذج، ومنحنى الإيرادات هذا شديد الحساسية لهذه الوتيرة.