أعلنت آبل نتائجها المالية، ومع أن جميع المؤشرات تجاوزت التوقعات، تراجع السهم
لنبدأ بالأرقام. أعلنت آبل نتائج الربع الرابع من السنة المالية 2026. انتبهوا: هذه بيانات الربع المنتهي في 26 سبتمبر، وليست بيانات الربع الرابع من السنة الميلادية.
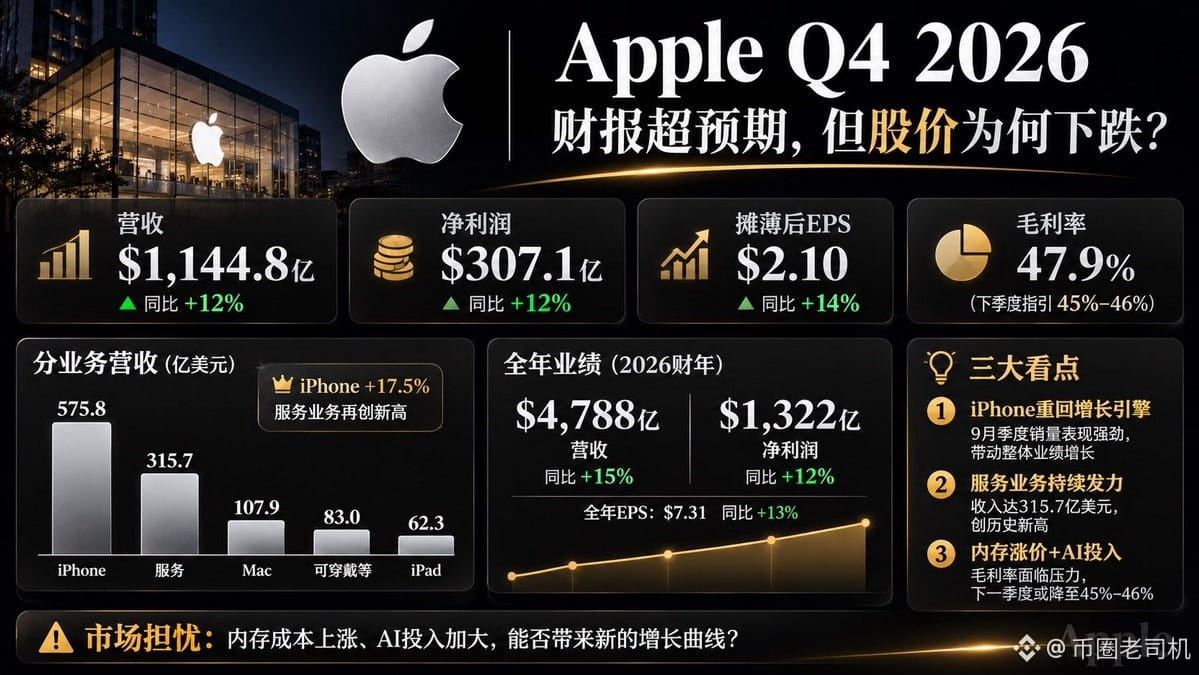
بلغت إيرادات هذا الربع 114.48 مليار دولار، بزيادة 12% على أساس سنوي؛ وصافي الأرباح 30.71 مليار دولار، بزيادة تقارب 12%؛ وربحية السهم المخففة 2.10 دولار، بزيادة 14%.
كانت توقعات وول ستريت تشير إلى إيرادات تقارب 113.4 مليار دولار وربحية سهم تبلغ نحو 1.99 دولار، وقد تجاوزت آبل التوقعات في كليهما.
بلغت إيرادات العام بأكمله 478.8 مليار دولار، بزيادة 15% على أساس سنوي، وبلغ صافي الأرباح 132.2 مليار دولار.
وبالنظر إلى هذه النتائج وحدها، يمكن القول إن آبل قدمت أداءً رائعًا.
لكن المستثمر المتمرس لا يكتفي أبدًا بالنظر إلى إجمالي الإيرادات.
أولًا، لا يزال iPhone أكبر مصدر للأرباح النقدية لدى آبل.
بلغت إيرادات iPhone في هذا الربع 57.58 مليار دولار، بزيادة تقارب 17.5% على أساس سنوي.
وبلغت إيرادات Mac 10.79 مليار دولار، بزيادة 23.7% على أساس سنوي.
أما إيرادات الخدمات فبلغت 31.57 مليار دولار، بزيادة 9.8% على أساس سنوي، محققةً مستوى قياسيًا جديدًا.
لكن إيرادات iPad بلغت 6.23 مليار دولار، بانخفاض 10.4% على أساس سنوي؛ كما بلغت إيرادات الأجهزة القابلة للارتداء والمنزل والإكسسوارات 8.3 مليارات دولار، بانخفاض 7.9%.
وهنا تظهر مشكلة: نمو آبل لا يأتي من طفرة في جميع قطاعات الأعمال، بل يعتمد بالدرجة الأولى على iPhone وMac والخدمات.
وتحديدًا، يبلغ هامش الربح الإجمالي للخدمات نحو 76%.
الأجهزة تجذب المستخدمين إلى منظومة آبل، والخدمات تواصل تحقيق الأرباح. وهذه هي نقطة قوة آبل الحقيقية.
ثانيًا، يتمثل أكبر ما يثير القلق في النتائج في ارتفاع أسعار الذاكرة.
بلغ هامش الربح الإجمالي لآبل هذا الربع 47.9%، وهو رقم يبدو جيدًا.
لكن ثمة تفصيلًا يسهل إغفاله: أسهمت مبالغ استرداد الرسوم الجمركية في رفع هامش الربح الإجمالي لآبل بنحو نقطة مئوية، كما أضافت 0.05 دولار إلى ربحية السهم.
بعبارة أخرى، إذا استبعدنا هذا الأثر الإيجابي لمرة واحدة، فسيظل علينا مراقبة هامش الربح التشغيلي الفعلي عن كثب.
والأكثر إثارة للقلق أن مراكز بيانات الذكاء الاصطناعي تستحوذ بكميات كبيرة على الطاقة الإنتاجية للذاكرة، ما يرفع أسعار رقائق التخزين ويبدأ في زيادة التكاليف على مصنعي الهواتف.
صحيح أن آبل تتمتع بقوة تفاوضية كبيرة في سلسلة التوريد، لكنها لا تستطيع أن تكون بمنأى تمامًا عن هذا التأثير.
وقد حددت الإدارة توقعاتها لهامش الربح الإجمالي في الربع المقبل عند 45%—46% فقط، وهو انخفاض واضح عن 47.9% في هذا الربع.
وهذا تحديدًا ما يقلق السوق حقًا.
ثالثًا، قد يكون الذكاء الاصطناعي مفتاح جولة النمو المقبلة لآبل، لكنه لم يتحول بعد إلى نتائج ملموسة بالكامل.
تستثمر Microsoft وGoogle وMeta بكثافة في البنية التحتية للذكاء الاصطناعي.
أما نهج آبل فمختلف؛ إذ تفضّل دمج الذكاء الاصطناعي في iPhone وMac والمنظومة بأكملها.
لهذا النهج مزايا، فهو لا يتطلب تقليد نموذج الاستثمارات الضخمة في الأصول الذي تتبعه شركات التقنية الأخرى بالكامل.
لكن السؤال عملي جدًا: هل سيدفع الذكاء الاصطناعي المستخدمين إلى استبدال هواتفهم؟ وهل سيجعلهم مستعدين للدفع مقابل أجهزة أعلى سعرًا؟
إذا اقتصر الذكاء الاصطناعي على إضافة بعض الميزات، من دون أن يؤدي إلى تسريع دورة استبدال الأجهزة أو زيادة ملموسة في إيرادات الخدمات، فلن يواصل سوق رأس المال دفع ثمن قصة الذكاء الاصطناعي إلى الأبد.
أخيرًا، لماذا تراجع السهم رغم تجاوز النتائج التوقعات؟
أعتقد أن السبب الأساسي هو أن السوق بدأ يسعّر أداء الربع المقبل، لا الربع الذي انتهى بالفعل.
تتوقع آبل أن تنمو إيرادات ربع ديسمبر بنسبة 7%—10% على أساس سنوي، وأن يتراوح نمو الخدمات بين 8% و9%، بينما قد ينخفض هامش الربح الإجمالي إلى 45%—46%.
ومع ارتفاع تكلفة الذاكرة والاستثمار في خوادم الذكاء الاصطناعي، إلى جانب القيود على إمدادات بعض المنتجات الجديدة، من الطبيعي أن يعيد المستثمرون تقييم هوامش الأرباح خلال الأرباع المقبلة.
وهناك تغيير آخر جدير بالانتباه: هذه أول نتائج مالية تصدر بعد تولي الرئيس التنفيذي الجديد John Ternus منصبه.
تمر آبل بمرحلة انتقالية بين دورة قديمة وأخرى جديدة.
لا تزال أبرز نقاط قوة آبل هي قاعدة مستخدمي أجهزتها النشطة الضخمة حول العالم، وقوة علاوتها السعرية المرتبطة بعلامتها التجارية، ومنظومة خدماتها.
لكن التحديات واضحة أيضًا: هل سيستمر نمو الأجهزة؟ وهل سيخلق الذكاء الاصطناعي طلبًا جديدًا على استبدال الأجهزة؟ وهل ستلتهم تكاليف الذاكرة المتزايدة الأرباح؟
كون الشركة جيدة لا يعني أن شراء أسهمها مجدٍ بأي سعر.
تثبت هذه النتائج أن آبل لا تزال تحقق أرباحًا طائلة، لكنها لم تثبت بعد أنها وجدت محرك النمو الثاني في عصر الذكاء الاصطناعي.
راقبوا رقمين في الربع المقبل: أولًا، تأثير أسعار الذاكرة على هامش الربح الإجمالي؛ وثانيًا، أداء مبيعات iPhone الفعلي في ربع ديسمبر.
هذان المؤشران أهم من مجرد متابعة تسجيل الإيرادات مستوى قياسيًا جديدًا.
لنبدأ بالأرقام. أعلنت آبل نتائج الربع الرابع من السنة المالية 2026. انتبهوا: هذه بيانات الربع المنتهي في 26 سبتمبر، وليست بيانات الربع الرابع من السنة الميلادية.
بلغت إيرادات هذا الربع 114.48 مليار دولار، بزيادة 12% على أساس سنوي؛ وصافي الأرباح 30.71 مليار دولار، بزيادة تقارب 12%؛ وربحية السهم المخففة 2.10 دولار، بزيادة 14%.
كانت توقعات وول ستريت تشير إلى إيرادات تقارب 113.4 مليار دولار وربحية سهم تبلغ نحو 1.99 دولار، وقد تجاوزت آبل التوقعات في كليهما.
بلغت إيرادات العام بأكمله 478.8 مليار دولار، بزيادة 15% على أساس سنوي، وبلغ صافي الأرباح 132.2 مليار دولار.
وبالنظر إلى هذه النتائج وحدها، يمكن القول إن آبل قدمت أداءً رائعًا.
لكن المستثمر المتمرس لا يكتفي أبدًا بالنظر إلى إجمالي الإيرادات.
أولًا، لا يزال iPhone أكبر مصدر للأرباح النقدية لدى آبل.
بلغت إيرادات iPhone في هذا الربع 57.58 مليار دولار، بزيادة تقارب 17.5% على أساس سنوي.
وبلغت إيرادات Mac 10.79 مليار دولار، بزيادة 23.7% على أساس سنوي.
أما إيرادات الخدمات فبلغت 31.57 مليار دولار، بزيادة 9.8% على أساس سنوي، محققةً مستوى قياسيًا جديدًا.
لكن إيرادات iPad بلغت 6.23 مليار دولار، بانخفاض 10.4% على أساس سنوي؛ كما بلغت إيرادات الأجهزة القابلة للارتداء والمنزل والإكسسوارات 8.3 مليارات دولار، بانخفاض 7.9%.
وهنا تظهر مشكلة: نمو آبل لا يأتي من طفرة في جميع قطاعات الأعمال، بل يعتمد بالدرجة الأولى على iPhone وMac والخدمات.
وتحديدًا، يبلغ هامش الربح الإجمالي للخدمات نحو 76%.
الأجهزة تجذب المستخدمين إلى منظومة آبل، والخدمات تواصل تحقيق الأرباح. وهذه هي نقطة قوة آبل الحقيقية.
ثانيًا، يتمثل أكبر ما يثير القلق في النتائج في ارتفاع أسعار الذاكرة.
بلغ هامش الربح الإجمالي لآبل هذا الربع 47.9%، وهو رقم يبدو جيدًا.
لكن ثمة تفصيلًا يسهل إغفاله: أسهمت مبالغ استرداد الرسوم الجمركية في رفع هامش الربح الإجمالي لآبل بنحو نقطة مئوية، كما أضافت 0.05 دولار إلى ربحية السهم.
بعبارة أخرى، إذا استبعدنا هذا الأثر الإيجابي لمرة واحدة، فسيظل علينا مراقبة هامش الربح التشغيلي الفعلي عن كثب.
والأكثر إثارة للقلق أن مراكز بيانات الذكاء الاصطناعي تستحوذ بكميات كبيرة على الطاقة الإنتاجية للذاكرة، ما يرفع أسعار رقائق التخزين ويبدأ في زيادة التكاليف على مصنعي الهواتف.
صحيح أن آبل تتمتع بقوة تفاوضية كبيرة في سلسلة التوريد، لكنها لا تستطيع أن تكون بمنأى تمامًا عن هذا التأثير.
وقد حددت الإدارة توقعاتها لهامش الربح الإجمالي في الربع المقبل عند 45%—46% فقط، وهو انخفاض واضح عن 47.9% في هذا الربع.
وهذا تحديدًا ما يقلق السوق حقًا.
ثالثًا، قد يكون الذكاء الاصطناعي مفتاح جولة النمو المقبلة لآبل، لكنه لم يتحول بعد إلى نتائج ملموسة بالكامل.
تستثمر Microsoft وGoogle وMeta بكثافة في البنية التحتية للذكاء الاصطناعي.
أما نهج آبل فمختلف؛ إذ تفضّل دمج الذكاء الاصطناعي في iPhone وMac والمنظومة بأكملها.
لهذا النهج مزايا، فهو لا يتطلب تقليد نموذج الاستثمارات الضخمة في الأصول الذي تتبعه شركات التقنية الأخرى بالكامل.
لكن السؤال عملي جدًا: هل سيدفع الذكاء الاصطناعي المستخدمين إلى استبدال هواتفهم؟ وهل سيجعلهم مستعدين للدفع مقابل أجهزة أعلى سعرًا؟
إذا اقتصر الذكاء الاصطناعي على إضافة بعض الميزات، من دون أن يؤدي إلى تسريع دورة استبدال الأجهزة أو زيادة ملموسة في إيرادات الخدمات، فلن يواصل سوق رأس المال دفع ثمن قصة الذكاء الاصطناعي إلى الأبد.
أخيرًا، لماذا تراجع السهم رغم تجاوز النتائج التوقعات؟
أعتقد أن السبب الأساسي هو أن السوق بدأ يسعّر أداء الربع المقبل، لا الربع الذي انتهى بالفعل.
تتوقع آبل أن تنمو إيرادات ربع ديسمبر بنسبة 7%—10% على أساس سنوي، وأن يتراوح نمو الخدمات بين 8% و9%، بينما قد ينخفض هامش الربح الإجمالي إلى 45%—46%.
ومع ارتفاع تكلفة الذاكرة والاستثمار في خوادم الذكاء الاصطناعي، إلى جانب القيود على إمدادات بعض المنتجات الجديدة، من الطبيعي أن يعيد المستثمرون تقييم هوامش الأرباح خلال الأرباع المقبلة.
وهناك تغيير آخر جدير بالانتباه: هذه أول نتائج مالية تصدر بعد تولي الرئيس التنفيذي الجديد John Ternus منصبه.
تمر آبل بمرحلة انتقالية بين دورة قديمة وأخرى جديدة.
لا تزال أبرز نقاط قوة آبل هي قاعدة مستخدمي أجهزتها النشطة الضخمة حول العالم، وقوة علاوتها السعرية المرتبطة بعلامتها التجارية، ومنظومة خدماتها.
لكن التحديات واضحة أيضًا: هل سيستمر نمو الأجهزة؟ وهل سيخلق الذكاء الاصطناعي طلبًا جديدًا على استبدال الأجهزة؟ وهل ستلتهم تكاليف الذاكرة المتزايدة الأرباح؟
كون الشركة جيدة لا يعني أن شراء أسهمها مجدٍ بأي سعر.
تثبت هذه النتائج أن آبل لا تزال تحقق أرباحًا طائلة، لكنها لم تثبت بعد أنها وجدت محرك النمو الثاني في عصر الذكاء الاصطناعي.
راقبوا رقمين في الربع المقبل: أولًا، تأثير أسعار الذاكرة على هامش الربح الإجمالي؛ وثانيًا، أداء مبيعات iPhone الفعلي في ربع ديسمبر.
هذان المؤشران أهم من مجرد متابعة تسجيل الإيرادات مستوى قياسيًا جديدًا.