MRVL تنفق 115 مليارًا لشراء LITE، فلماذا تهبط أسهم الطرفين معًا؟
أنا أقف في صف البائعين على المكشوف؛ فهذه الصفقة تبدو، من أي زاوية نظرت إليها، وكأن مساهمي MRVL يدفعون مسبقًا ثمن قصة عام 2028.
لنبدأ بالأرقام.
يوم الاثنين في سوق الأسهم الأميركية، أعلنت Marvell رسميًا الاستحواذ على شركة مكونات الاتصالات الضوئية Lumentum بصفقة أسهم بالكامل، مقابل 115 مليار دولار.
يحصل مساهمو Lumentum على 4.5 أسهم من Marvell مقابل كل سهم، أي ما يعادل نحو 1132 دولارًا عند الإعلان، بعلاوة قدرها 23.9% على سعر الإغلاق في 28 أكتوبر.
والثمن هو أن مساهمي Marvell الحاليين لن يملكوا سوى 67% من الشركة المندمجة، فيما سيحصل مساهمو Lumentum على 33%.
لن تُنجز الصفقة قبل النصف الأول من 2028، كما أنها تحتاج إلى موافقة مساهمي الشركتين والجهات التنظيمية.
كان رد فعل الأسعار أصدق بكثير من الإعلان.
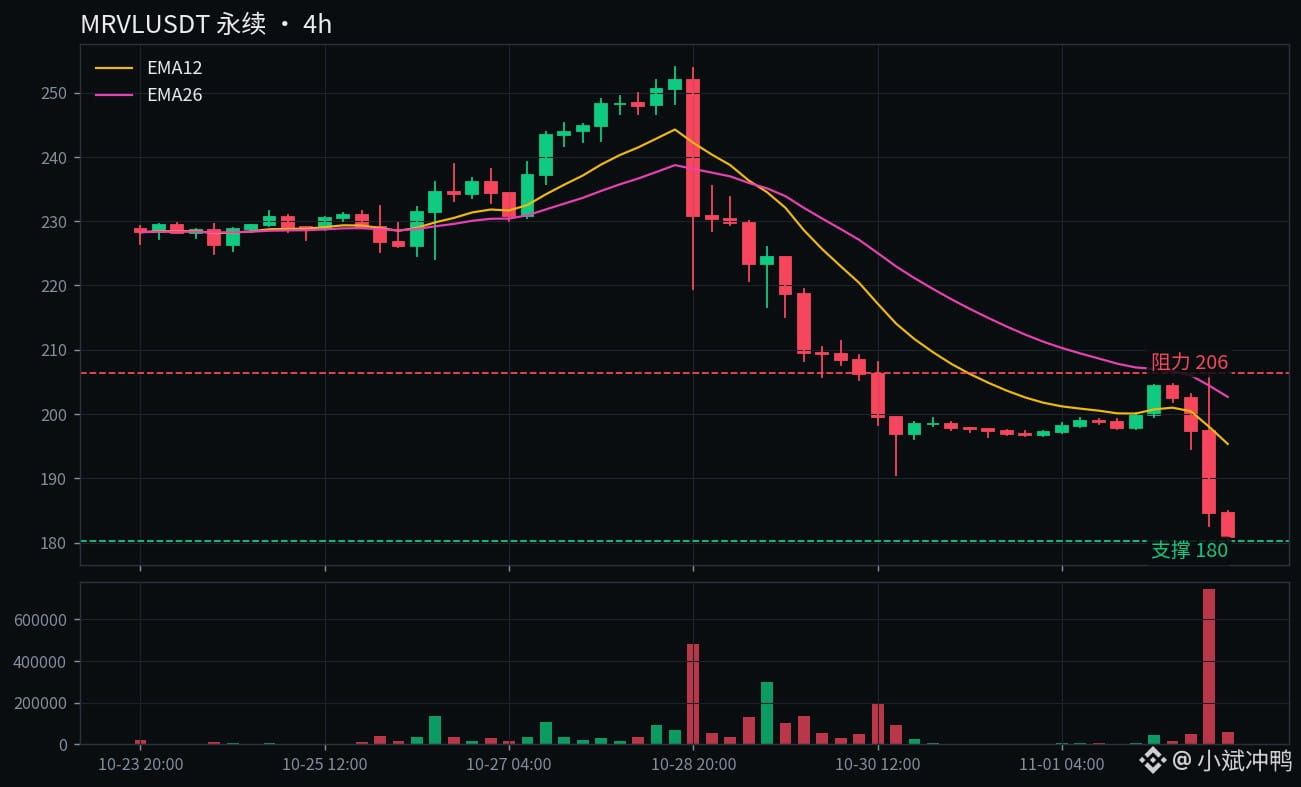
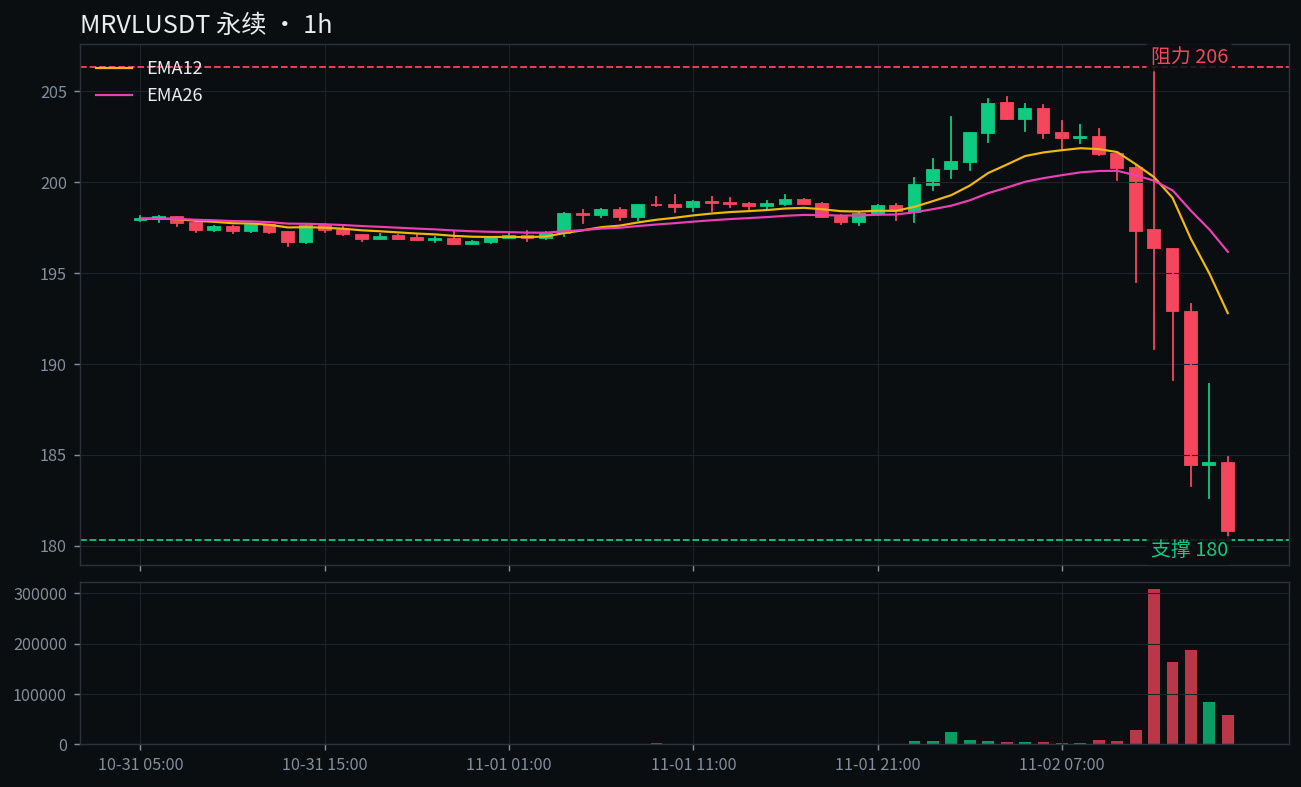
هبط رمز MRVL بنسبة 9.3% خلال 24 ساعة، إلى سعر حالي يبلغ 180.65، بعد أن سجل أعلى مستوى عند 206.32 وأدنى مستوى عند 180.26، وبلغ حجم تداول العقود 179 مليون دولار.
أما رمز LITE فكان أداؤه أسوأ، إذ هبط 14.2% خلال 24 ساعة إلى 729.6.
وباحتساب نسبة مبادلة الأسهم البالغة 4.5، تراجعت قيمة المقابل الذي كان يبلغ 1132 دولارًا عند الإعلان مع هبوط MRVL إلى نحو 813 دولارًا، أي بانخفاض يقارب الثلث.
والأغرب أن السعر الحالي للرمز، 729.6، أقل بكثير حتى من قيمة المبادلة المحسوبة؛ فالسوق لا يصدق حتى هذا السعر.
ما حجج المتفائلين؟
Lumentum شركة تحقق أرباحًا فعلًا؛ فقد ارتفعت إيراداتها في الربع الماضي 136.5% إلى 1.26 مليار دولار، وتتوقع إيرادات بين 1.575 و1.625 مليار دولار في الربع المقبل.
كما أن حسابات إدارة Marvell تبدو جذابة: فالشركة المندمجة ستخدم سوقًا حجمه 550 مليار دولار، وستحقق وفورات تآزرية سنوية تتجاوز مليار دولار، فضلًا عن قولها إن الصفقة ستزيد ربحية السهم المعدلة منذ السنة الأولى بعد إتمامها.
وأبقى كل من Stifel وPiper Sandler على نظرتهما المتفائلة رغم الهبوط الحاد. كما أن الوعود التي عرضتها Marvell في يوم المستثمرين في أكتوبر كبيرة: إيرادات بقيمة 20 مليار دولار في 2028، و70 إلى 90 مليار دولار في 2031.
وما حجج المتشائمين؟
مهما كبرت الوعود، لن تُنجز الصفقة قبل 2028، ولن تظهر وفورات التآزر قبل 2029؛ لكن على السهم أن يدفع ثمن التخفيف اليوم.
هبطت Marvell بنسبة 20.65% خلال الأيام الخمسة الماضية، وبنسبة 33.41% خلال الشهر الماضي. ولم تفعل أخبار الاستحواذ سوى توجيه ركلة أخرى إلى مسار هابط أصلًا.
في يوم تسريب الخبر، هبط السهم 13% مسبقًا، ثم هبط 6.5% أخرى يوم الإعلان الرسمي. أن يخسر مساهمو الطرفين المال في اليوم نفسه أمر نادر في صفقات الاستحواذ.
ولا تزال Broadcom تنافس على الأعمال في المجال نفسه، كما أن أكبر حصة في سوق رقائق Google المخصصة لم تكن لتذهب إلى Marvell أولًا على أي حال.
ما رأيي؟
باختصار، لا تشتري هذه الصفقة أرباح Lumentum الحالية، بل تشتري نفوذًا في مجال الربط الضوئي داخل خوادم الذكاء الاصطناعي.
لا يمكن تسليم النفوذ على أساس ربع سنوي، لكن التخفيف يظهر فورًا؛ فـ33% تعني 33%.
أنا أميل أكثر إلى جانب البائعين على المكشوف. فعلى الأقل، إلى أن تتبدد حالة عدم اليقين بشأن إتمام الصفقة، لا يوجد سبب يدعو السوق إلى إعادة تقييم السهم صعودًا مسبقًا.
توقعات السيناريوهات.
إذا عاد السعر إلى 206.32 واستقر فوقه، فهذا يعني أنني أخطأت في تقديري، وأن أثر التخفيف السلبي قد استُنفد؛ وعندها يكون الهدف التالي 220.
أما إذا كسر أدنى مستوى خلال 24 ساعة، عند 180.26، فهذا يعني أن ضغوط البيع لم تنتهِ؛ والهدف التالي 170.
في 26 نوفمبر، ستعلن Marvell نتائجها المالية. وسيكون مدى قدرتها على الحفاظ على توقعاتها بإيرادات تبلغ 20 مليار دولار في 2028 الاختبار التالي.
ماذا أنوي أن أفعل؟
فتحت للتو مركزًا للبيع على المكشوف. إذا عاد السعر إلى 206 فسأغلقه، وإذا كسر 180 فسأواصل الاحتفاظ به.
شراء السهم الآن أشبه بدفع ثمن قصة 2028 مقدمًا، ولا أريد أن أكون المغفل الذي يتحمل هذه الفاتورة.
ما رأيكم: هل يبالغ السوق في رد فعله أولًا، فيرتد السعر إلى 206.32 ويفند توقعي، أم أن عبء التخفيف سيضغط عليه حتى يكسر 180.26؟ أنا أرجّح الاحتمال الثاني، وأنتم؟
$MRVL $LITE $AVGO
#Marvell #أشباه_الموصلات
أنا أقف في صف البائعين على المكشوف؛ فهذه الصفقة تبدو، من أي زاوية نظرت إليها، وكأن مساهمي MRVL يدفعون مسبقًا ثمن قصة عام 2028.
لنبدأ بالأرقام.
يوم الاثنين في سوق الأسهم الأميركية، أعلنت Marvell رسميًا الاستحواذ على شركة مكونات الاتصالات الضوئية Lumentum بصفقة أسهم بالكامل، مقابل 115 مليار دولار.
يحصل مساهمو Lumentum على 4.5 أسهم من Marvell مقابل كل سهم، أي ما يعادل نحو 1132 دولارًا عند الإعلان، بعلاوة قدرها 23.9% على سعر الإغلاق في 28 أكتوبر.
والثمن هو أن مساهمي Marvell الحاليين لن يملكوا سوى 67% من الشركة المندمجة، فيما سيحصل مساهمو Lumentum على 33%.
لن تُنجز الصفقة قبل النصف الأول من 2028، كما أنها تحتاج إلى موافقة مساهمي الشركتين والجهات التنظيمية.
كان رد فعل الأسعار أصدق بكثير من الإعلان.
هبط رمز MRVL بنسبة 9.3% خلال 24 ساعة، إلى سعر حالي يبلغ 180.65، بعد أن سجل أعلى مستوى عند 206.32 وأدنى مستوى عند 180.26، وبلغ حجم تداول العقود 179 مليون دولار.
أما رمز LITE فكان أداؤه أسوأ، إذ هبط 14.2% خلال 24 ساعة إلى 729.6.
وباحتساب نسبة مبادلة الأسهم البالغة 4.5، تراجعت قيمة المقابل الذي كان يبلغ 1132 دولارًا عند الإعلان مع هبوط MRVL إلى نحو 813 دولارًا، أي بانخفاض يقارب الثلث.
والأغرب أن السعر الحالي للرمز، 729.6، أقل بكثير حتى من قيمة المبادلة المحسوبة؛ فالسوق لا يصدق حتى هذا السعر.
ما حجج المتفائلين؟
Lumentum شركة تحقق أرباحًا فعلًا؛ فقد ارتفعت إيراداتها في الربع الماضي 136.5% إلى 1.26 مليار دولار، وتتوقع إيرادات بين 1.575 و1.625 مليار دولار في الربع المقبل.
كما أن حسابات إدارة Marvell تبدو جذابة: فالشركة المندمجة ستخدم سوقًا حجمه 550 مليار دولار، وستحقق وفورات تآزرية سنوية تتجاوز مليار دولار، فضلًا عن قولها إن الصفقة ستزيد ربحية السهم المعدلة منذ السنة الأولى بعد إتمامها.
وأبقى كل من Stifel وPiper Sandler على نظرتهما المتفائلة رغم الهبوط الحاد. كما أن الوعود التي عرضتها Marvell في يوم المستثمرين في أكتوبر كبيرة: إيرادات بقيمة 20 مليار دولار في 2028، و70 إلى 90 مليار دولار في 2031.
وما حجج المتشائمين؟
مهما كبرت الوعود، لن تُنجز الصفقة قبل 2028، ولن تظهر وفورات التآزر قبل 2029؛ لكن على السهم أن يدفع ثمن التخفيف اليوم.
هبطت Marvell بنسبة 20.65% خلال الأيام الخمسة الماضية، وبنسبة 33.41% خلال الشهر الماضي. ولم تفعل أخبار الاستحواذ سوى توجيه ركلة أخرى إلى مسار هابط أصلًا.
في يوم تسريب الخبر، هبط السهم 13% مسبقًا، ثم هبط 6.5% أخرى يوم الإعلان الرسمي. أن يخسر مساهمو الطرفين المال في اليوم نفسه أمر نادر في صفقات الاستحواذ.
ولا تزال Broadcom تنافس على الأعمال في المجال نفسه، كما أن أكبر حصة في سوق رقائق Google المخصصة لم تكن لتذهب إلى Marvell أولًا على أي حال.
ما رأيي؟
باختصار، لا تشتري هذه الصفقة أرباح Lumentum الحالية، بل تشتري نفوذًا في مجال الربط الضوئي داخل خوادم الذكاء الاصطناعي.
لا يمكن تسليم النفوذ على أساس ربع سنوي، لكن التخفيف يظهر فورًا؛ فـ33% تعني 33%.
أنا أميل أكثر إلى جانب البائعين على المكشوف. فعلى الأقل، إلى أن تتبدد حالة عدم اليقين بشأن إتمام الصفقة، لا يوجد سبب يدعو السوق إلى إعادة تقييم السهم صعودًا مسبقًا.
توقعات السيناريوهات.
إذا عاد السعر إلى 206.32 واستقر فوقه، فهذا يعني أنني أخطأت في تقديري، وأن أثر التخفيف السلبي قد استُنفد؛ وعندها يكون الهدف التالي 220.
أما إذا كسر أدنى مستوى خلال 24 ساعة، عند 180.26، فهذا يعني أن ضغوط البيع لم تنتهِ؛ والهدف التالي 170.
في 26 نوفمبر، ستعلن Marvell نتائجها المالية. وسيكون مدى قدرتها على الحفاظ على توقعاتها بإيرادات تبلغ 20 مليار دولار في 2028 الاختبار التالي.
ماذا أنوي أن أفعل؟
فتحت للتو مركزًا للبيع على المكشوف. إذا عاد السعر إلى 206 فسأغلقه، وإذا كسر 180 فسأواصل الاحتفاظ به.
شراء السهم الآن أشبه بدفع ثمن قصة 2028 مقدمًا، ولا أريد أن أكون المغفل الذي يتحمل هذه الفاتورة.
ما رأيكم: هل يبالغ السوق في رد فعله أولًا، فيرتد السعر إلى 206.32 ويفند توقعي، أم أن عبء التخفيف سيضغط عليه حتى يكسر 180.26؟ أنا أرجّح الاحتمال الثاني، وأنتم؟
$MRVL $LITE $AVGO
#Marvell #أشباه_الموصلات