تعرّضت AMD لهبوط 10.9% بسبب تداعيات نتائج إنتل، وغدًا عليها أن تثبت العكس بنفسها
أنا أميل إلى الصعود، لكنني لا أراهن إلا على توجيهات الربع الرابع؛ فأرقام الربع الثالث نفسها لم تعد موضع شك.
لنبدأ بالتوقيت: تعلن AMD نتائج الربع الثالث بعد إغلاق السوق الأمريكية غدًا، ويُعقد المؤتمر الهاتفي الساعة 6 صباحًا بتوقيت بكين في 4 نوفمبر.
تتوقع وول ستريت إيرادات قدرها 13.09 مليار دولار، بزيادة 41% على أساس سنوي، وربحية معدلة للسهم تبلغ 1.94 دولار، بارتفاع 62% سنويًا.
أما توجيهات الشركة نفسها فتبلغ نحو 13 مليار دولار، بهامش 300 مليون صعودًا أو هبوطًا، وهامش ربح إجمالي يقارب 56%. والتوقعات تكاد تتمركز عند نقطة منتصف التوجيهات.
لم يكن أساس الربع الماضي سيئًا: إيرادات بلغت 11.54 مليار دولار، منها 6.7 مليار من مراكز البيانات، أي أكثر من الضعف على أساس سنوي. وتتوقع السوق أن تصل إيرادات مراكز البيانات هذا الربع إلى 8.3 مليار.
أوراق المتفائلين قوية بالفعل.
رفع رولاند من سسكوهانا للتو السعر المستهدف من 620 إلى 650 دولارًا، وتوقع تجاوز التقديرات ورفع التوجيهات.
أما جيفريز فذهب أبعد من ذلك، إذ توقع إيرادات تبلغ 13.5 مليار دولار، وتوجيهات للربع الرابع عند 17 مليارًا، أعلى بكثير من توقعات السوق البالغة 16.3 مليارًا.
بدأ شحن رفوف MI450 وHelios في سبتمبر، وقالت Meta في 27 أكتوبر إن اختبار تركيب الدفعة الأولى من الأنظمة جارٍ.
وبحسب حسابات رولاند لعام 2027، ستبلغ إيرادات وحدات معالجة الرسوميات لمراكز البيانات 41 مليارًا، ووحدات المعالجة المركزية للخوادم 33 مليارًا، أي 74 مليارًا إجمالًا، متجاوزة توقعات السوق البالغة 71 مليارًا.
وهناك نقطة أخرى: حققت AMD نتائج مساوية للتوقعات أو أفضل منها في آخر 8 تقارير مالية، ونادرًا ما تخفق هذه الشركة في تقديم المطلوب.
لكن لدى المتشائمين حججهم أيضًا.
ببساطة، عندما تكون التوقعات عند منتصف التوجيهات، فهذا يعني أن السوق قد احتسب بالفعل الأرقام الجيدة؛ لذا فإن تجاوز التوقعات بهامش ضئيل لا يكفي.
في أغسطس، كان البعض يأمل بإيرادات تبلغ 14 مليارًا، أما التوقعات الآن فلا تتجاوز 13.09 مليارًا. والرافعة الحقيقية تكمن في توجيهات الربع الرابع، لا في الربع الثالث.
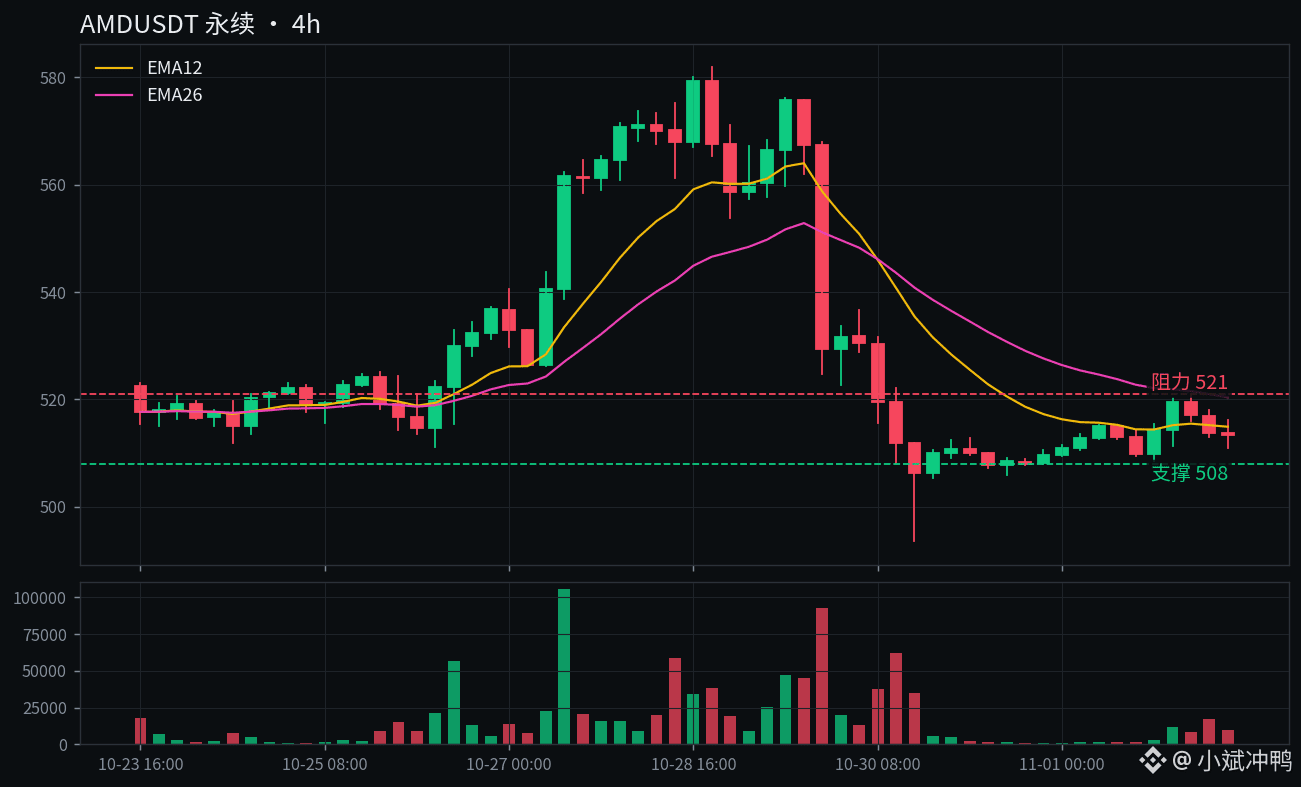
إنتل يوم الجمعة الماضي مثال حي: ارتفعت إيراداتها 21% وتجاوزت التوقعات، لكن توجيهاتها جاءت كارثية فهوت أسهمها مباشرةً 30%، وجرّت AMD معها في اليوم نفسه إلى هبوط 10.9%.
وقالت إدارة أعمال الألعاب بنفسها إنها تتوقع انخفاضًا من خانتين في الربع الثالث. كما تضغط أسعار الذاكرة المرتفعة، فيما سبق أن أشارت إنتل إلى ضعف سوق الحواسيب الشخصية.
وبالمناسبة، ارتفع السهم 135% هذا العام، لذا فالسعر مرتفع أصلًا، وهامش الخطأ ليس واسعًا.
برأيي، ما يهم غدًا ليس تجاوز AMD لتوقعات الربع الثالث من عدمه.
ما دامت نتائج الربع الثالث لا تحمل مفاجآت سلبية، فالأرجح أن تجتاز الأرقام الاختبار. أما العامل الحاسم فهو ما إذا كانت توجيهات الربع الرابع ستوضح كيف سيتسارع انتشار Helios.
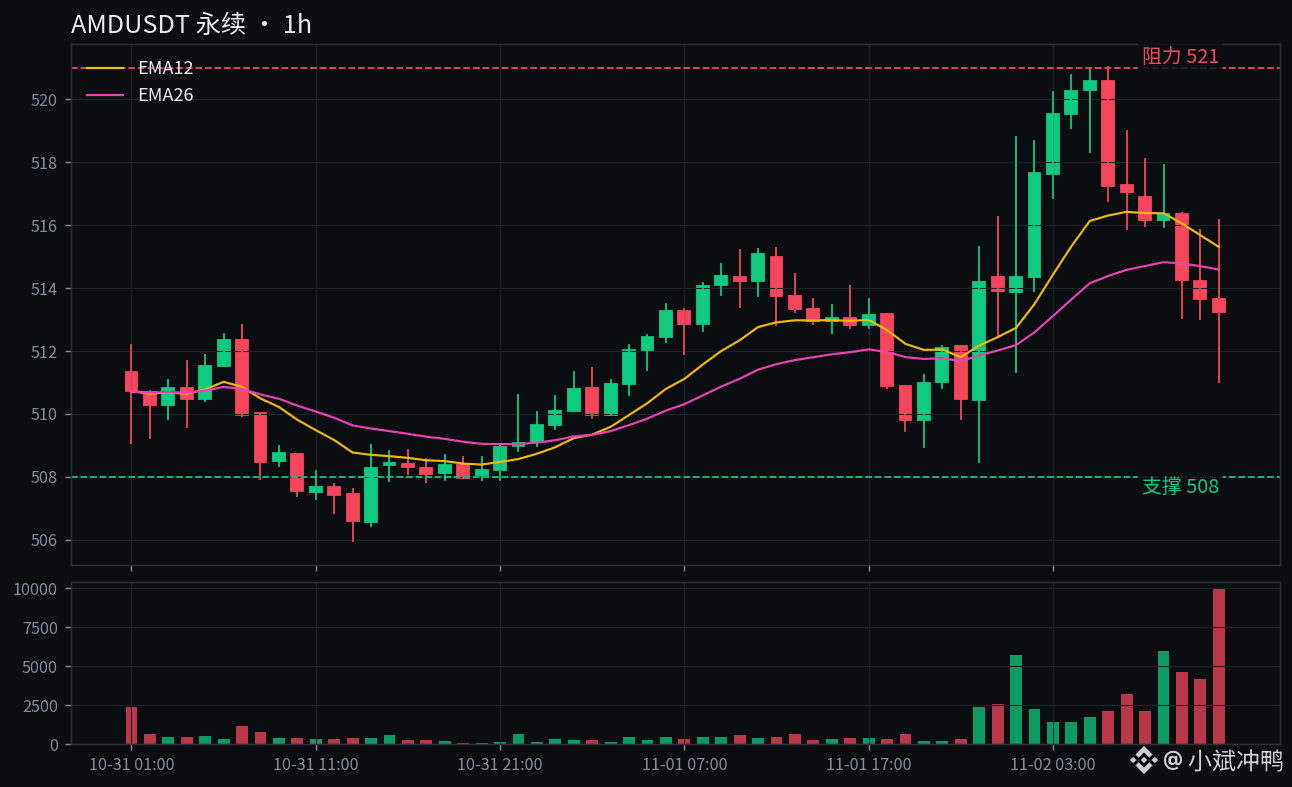
إذا كان الشرح واضحًا، فسيكون التعافي من الهبوط غير المبرر قائمًا، والعودة فوق 521 هي الخطوة الأولى. عندها تصبح الأهداف السعرية عند 650 منطقية.
أما إذا كان الكلام ملتبسًا، فستكون AMD إنتل ثانية؛ ولن تنفعها التوقعات الجيدة مهما كانت.
لنستعرض بعض السيناريوهات.
إذا صمد السهم فوق 521 وأغلق عنده، فسيكون قد أتم المرحلة الأولى من التعافي بعد الهبوط غير المبرر. والهدف التالي 550، ثم يمكن الحديث عن الاتجاه نحو السعر المستهدف 650.
إذا كسر 508، فسيكون التماسك الذي شهده اليوم بلا جدوى. والهدف التالي 504.8، وهو سعر إغلاق الجمعة، وإذا كسره فالاتجاه نحو المستوى النفسي 500.
أما العقود الدائمة، فسعرها الحالي أعلى قليلًا من 513، ولم يتغير تقريبًا خلال 24 ساعة. ومعدل التمويل البالغ 0.0024% ليس مرتفعًا، ما يشير إلى أن الجميع يتريث قبل إعلان النتائج.
ما الذي أنوي فعله؟ دخلت بصفقة صغيرة، وإذا هبط السعر دون 508 فسأخرج.
رهاني ليس على أرقام الربع الثالث، بل على ما ستقوله توجيهات الربع الرابع عن Helios. وإذا لم يكن الكلام مقنعًا فسأعترف بخطئي وأخرج فورًا.
هل ستوضح توجيهات الربع الرابع تسارع انتشار Helios، ويعود السهم فوق 521 متجهًا نحو 650؟ أم ستكون التوجيهات مبهمة فيهوي دون 508 متجهًا إلى 500؟
أنا أراهن على السيناريو الأول، وأنت؟
$AMD $INTC
#美股 #نتائج_الأعمال
أنا أميل إلى الصعود، لكنني لا أراهن إلا على توجيهات الربع الرابع؛ فأرقام الربع الثالث نفسها لم تعد موضع شك.
لنبدأ بالتوقيت: تعلن AMD نتائج الربع الثالث بعد إغلاق السوق الأمريكية غدًا، ويُعقد المؤتمر الهاتفي الساعة 6 صباحًا بتوقيت بكين في 4 نوفمبر.
تتوقع وول ستريت إيرادات قدرها 13.09 مليار دولار، بزيادة 41% على أساس سنوي، وربحية معدلة للسهم تبلغ 1.94 دولار، بارتفاع 62% سنويًا.
أما توجيهات الشركة نفسها فتبلغ نحو 13 مليار دولار، بهامش 300 مليون صعودًا أو هبوطًا، وهامش ربح إجمالي يقارب 56%. والتوقعات تكاد تتمركز عند نقطة منتصف التوجيهات.
لم يكن أساس الربع الماضي سيئًا: إيرادات بلغت 11.54 مليار دولار، منها 6.7 مليار من مراكز البيانات، أي أكثر من الضعف على أساس سنوي. وتتوقع السوق أن تصل إيرادات مراكز البيانات هذا الربع إلى 8.3 مليار.
أوراق المتفائلين قوية بالفعل.
رفع رولاند من سسكوهانا للتو السعر المستهدف من 620 إلى 650 دولارًا، وتوقع تجاوز التقديرات ورفع التوجيهات.
أما جيفريز فذهب أبعد من ذلك، إذ توقع إيرادات تبلغ 13.5 مليار دولار، وتوجيهات للربع الرابع عند 17 مليارًا، أعلى بكثير من توقعات السوق البالغة 16.3 مليارًا.
بدأ شحن رفوف MI450 وHelios في سبتمبر، وقالت Meta في 27 أكتوبر إن اختبار تركيب الدفعة الأولى من الأنظمة جارٍ.
وبحسب حسابات رولاند لعام 2027، ستبلغ إيرادات وحدات معالجة الرسوميات لمراكز البيانات 41 مليارًا، ووحدات المعالجة المركزية للخوادم 33 مليارًا، أي 74 مليارًا إجمالًا، متجاوزة توقعات السوق البالغة 71 مليارًا.
وهناك نقطة أخرى: حققت AMD نتائج مساوية للتوقعات أو أفضل منها في آخر 8 تقارير مالية، ونادرًا ما تخفق هذه الشركة في تقديم المطلوب.
لكن لدى المتشائمين حججهم أيضًا.
ببساطة، عندما تكون التوقعات عند منتصف التوجيهات، فهذا يعني أن السوق قد احتسب بالفعل الأرقام الجيدة؛ لذا فإن تجاوز التوقعات بهامش ضئيل لا يكفي.
في أغسطس، كان البعض يأمل بإيرادات تبلغ 14 مليارًا، أما التوقعات الآن فلا تتجاوز 13.09 مليارًا. والرافعة الحقيقية تكمن في توجيهات الربع الرابع، لا في الربع الثالث.
إنتل يوم الجمعة الماضي مثال حي: ارتفعت إيراداتها 21% وتجاوزت التوقعات، لكن توجيهاتها جاءت كارثية فهوت أسهمها مباشرةً 30%، وجرّت AMD معها في اليوم نفسه إلى هبوط 10.9%.
وقالت إدارة أعمال الألعاب بنفسها إنها تتوقع انخفاضًا من خانتين في الربع الثالث. كما تضغط أسعار الذاكرة المرتفعة، فيما سبق أن أشارت إنتل إلى ضعف سوق الحواسيب الشخصية.
وبالمناسبة، ارتفع السهم 135% هذا العام، لذا فالسعر مرتفع أصلًا، وهامش الخطأ ليس واسعًا.
برأيي، ما يهم غدًا ليس تجاوز AMD لتوقعات الربع الثالث من عدمه.
ما دامت نتائج الربع الثالث لا تحمل مفاجآت سلبية، فالأرجح أن تجتاز الأرقام الاختبار. أما العامل الحاسم فهو ما إذا كانت توجيهات الربع الرابع ستوضح كيف سيتسارع انتشار Helios.
إذا كان الشرح واضحًا، فسيكون التعافي من الهبوط غير المبرر قائمًا، والعودة فوق 521 هي الخطوة الأولى. عندها تصبح الأهداف السعرية عند 650 منطقية.
أما إذا كان الكلام ملتبسًا، فستكون AMD إنتل ثانية؛ ولن تنفعها التوقعات الجيدة مهما كانت.
لنستعرض بعض السيناريوهات.
إذا صمد السهم فوق 521 وأغلق عنده، فسيكون قد أتم المرحلة الأولى من التعافي بعد الهبوط غير المبرر. والهدف التالي 550، ثم يمكن الحديث عن الاتجاه نحو السعر المستهدف 650.
إذا كسر 508، فسيكون التماسك الذي شهده اليوم بلا جدوى. والهدف التالي 504.8، وهو سعر إغلاق الجمعة، وإذا كسره فالاتجاه نحو المستوى النفسي 500.
أما العقود الدائمة، فسعرها الحالي أعلى قليلًا من 513، ولم يتغير تقريبًا خلال 24 ساعة. ومعدل التمويل البالغ 0.0024% ليس مرتفعًا، ما يشير إلى أن الجميع يتريث قبل إعلان النتائج.
ما الذي أنوي فعله؟ دخلت بصفقة صغيرة، وإذا هبط السعر دون 508 فسأخرج.
رهاني ليس على أرقام الربع الثالث، بل على ما ستقوله توجيهات الربع الرابع عن Helios. وإذا لم يكن الكلام مقنعًا فسأعترف بخطئي وأخرج فورًا.
هل ستوضح توجيهات الربع الرابع تسارع انتشار Helios، ويعود السهم فوق 521 متجهًا نحو 650؟ أم ستكون التوجيهات مبهمة فيهوي دون 508 متجهًا إلى 500؟
أنا أراهن على السيناريو الأول، وأنت؟
$AMD $INTC
#美股 #نتائج_الأعمال