

 بعد ظهر يوم الجمعة، تقوم الإدارات المالية في كثير من الشركات بالشيء نفسه: تسترد جزءًا من أموالها من صناديق أسواق النقد وتضعها في حسابات تحت الطلب طوال عطلة نهاية الأسبوع.
السبب بسيط. فلدى البنوك والصناديق مواعيد نهائية، وعادةً ما تستغرق عمليات الاسترداد يوم عمل واحدًا (T+1) أو أكثر. وقد تكون هناك مدفوعات مستحقة يومي السبت والأحد، لذا يجب تجهيز الأموال مسبقًا. وهكذا، ومع حلول كل عطلة نهاية أسبوع، يبقى مبلغ كبير من النقد خاملاً في الحسابات ليومين.
جرّبت أوبر هذا الأسبوع نهجًا مختلفًا.
أولًا: ماذا حدث؟
في 30 أكتوبر، بالتوقيت الشرقي للولايات المتحدة، أعلنت HSBC الولايات المتحدة، بالتعاون مع فرانكلين تمبلتون وTradeweb وFireblocks، أن أوبر، بصفتها عميلًا تجريبيًا، أجرت اختبارًا للسيولة والتسوية على مدار الساعة على شبكة Canton.
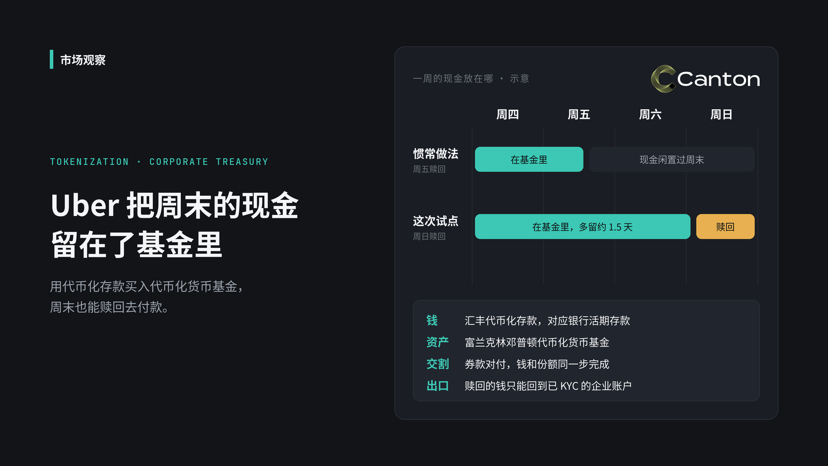
تتألف العملية من ثلاث خطوات. تستخدم Uber الودائع المُرمّزة لدى HSBC لشراء حصص مُرمّزة في صندوق سوق النقد التابع لفرانكلين تمبلتون عبر Tradeweb. وتُسوّى الأموال وحصص الصندوق في الوقت نفسه على أساس التسليم مقابل الدفع، فيما توفر Fireblocks البنية التحتية للمحافظ. وبعد ذلك، استردت Uber جزءًا من الحصص، وتم الاسترداد خلال عطلة نهاية الأسبوع.
وفقًا لما أوردته بلومبرغ، اشترت Uber يوم الخميس وباعت يوم الأحد. وبحسب الإجراءات المعتادة، كان ينبغي أن يتم الاسترداد يوم الجمعة، لذا بقيت الأموال في الصندوق نحو يوم ونصف إضافي. ولم يفصح الإعلان ولا التقارير عن المبلغ.
ثانيًا: أربع تفاصيل
أولًا، الأموال هنا ودائع مصرفية وليست عملات مستقرة. ويوضح الإعلان أن الودائع المُرمّزة لدى HSBC تقابل أموالًا مصرفية تجارية مودعة في حسابات جارية لدى HSBC في الولايات المتحدة، وهي التزام على المصرف من الودائع، وتغطيها تأمينات الودائع الفيدرالية الأمريكية ضمن الحدود المعمول بها.
ثانيًا، مسار السحب مغلق. فلا يمكن تسوية العملات التقليدية الناتجة عن الاسترداد إلا في حساب مصرفي تجاري اجتاز إجراءات اعرف عميلك (KYC)، ولا يمكن تحويلها إلى أي عنوان آخر.
ثالثًا، التسوية ذرّية. إذ تُسوّى الأموال وحصص الصندوق في الخطوة نفسها، فلا يمكن أن يسلّم أحد الطرفين من دون أن يسلّم الطرف الآخر!
رابعًا، لا يطّلع على المعلومات إلا الأطراف المعنية. ويذكر الإعلان أن تفاصيل المعاملات وهويات الأطراف المقابلة والأرصدة لا يراها سوى أطراف المعاملة والجهات الخاضعة للرقابة.
ثالثًا: ما المشكلة التي تحلّها؟
يشرح الإعلان الأمر بوضوح: غالبًا ما تضطر المنصات والشركات متعددة الجنسيات إلى إبقاء جزء كبير من أموالها النقدية غير مستثمر كاحتياطي، أو الاعتماد على السحب على المكشوف والتسهيلات الائتمانية، ما يرفع تكلفة التمويل.
وقالت أوديت رودريغيز، نائبة رئيس Uber والمسؤولة عن الشؤون المالية للشركة والخزينة وأسواق رأس المال، في الإعلان إن هذا المشروع التجريبي هو الخطوة الأولى نحو إدارة رأس المال العامل على مدار الساعة.
وبحسب ما أورده TokenPost، قال مانيش كوهلي، رئيس المدفوعات العالمية لدى HSBC، إن هذه الإمكانية أصبحت متاحة لعملاء آخرين في الولايات المتحدة، وإن خيارات الاستثمار ستشمل لاحقًا صناديق أخرى إلى جانب صندوق فرانكلين تمبلتون.
رابعًا: وجهة نظري
أسهل طريقة لعرض هذه المسألة هي القول إن «البلوك تشين حقق انتصارًا جديدًا». لكنني لا أراها كذلك.
الأقرب أنها نقل لالتزامات البنك إلى مسار تسوية يعمل على مدار الساعة. فالبلوك تشين هنا ليس البطل، بل مجرد قناة. أما العناصر الأساسية فهي ثلاثة أشياء مألوفة: الودائع المصرفية، وصناديق سوق النقد، وقوائم المدفوعات لدى الإدارات المالية للشركات.
وهنا أيضًا تكمن النقطة التي تستحق المتابعة. أصبح بالإمكان الدخول إلى الاستثمار والخروج منه على مدار الساعة طوال أيام الأسبوع، لكن ماذا عن جانب المدفوعات؟ إذا كان مصرف المستفيد لا يقيد الأموال في الحساب خلال عطلة نهاية الأسبوع، فلن يكون ليوم ونصف اليوم اللذين تم توفيرهما أي فائدة في كثير من الحالات.
وهناك مسألة النطاق أيضًا. لم يُعلن عن قيمة العملية التجريبية، واختبار واحد لشركة واحدة لا يزال بعيدًا جدًا عن أن يصبح «إجراءً معياريًا للإدارة المالية».
ثلاثة أمور يمكن التحقق منها لاحقًا:
1. هل ستعلن HSBC عن أول مجموعة من العملاء التجاريين الذين انضموا رسميًا؟
2. ما أول صندوق مُرمّز سينضم إلى الخدمة بعد صندوق فرانكلين تمبلتون؟
3. هل ستعلن شركة كبيرة ثانية عن تنفيذ عملية استرداد مماثلة خلال عطلة نهاية الأسبوع؟
تُطرح فكرة الترميز منذ سنوات. وربما يكون ما يقنع المدير المالي حقًا أمرًا بسيطًا مثل «عدم الاضطرار إلى سحب الأموال مسبقًا قبل عطلة نهاية الأسبوع».
يعبر هذا المقال عن رأي شخصي فقط، ولا يشكل أي نصيحة استثمارية.#RWA