


يشهد تداول العملات المشفرة تحولًا هيكليًا.
في سبتمبر 2026، بلغت نسبة أحجام التداول الفوري على منصات التداول اللامركزية إلى نظيرتها على المنصات المركزية نحو 25%، ما يسلط الضوء على تنامي حضور المنصات اللامركزية على حساب المنصات المركزية.
يدّعي البعض أن الحصة السوقية لمنصات التداول اللامركزية قفزت بأكثر من 1,100% خلال خمس سنوات. وتعتمد هذه النسبة بدرجة كبيرة على نقطة البداية والمنهجية، لذا لا ينبغي اعتبارها مؤكدة.
ثلاثة اتجاهات تستحق المتابعة:
سيولة أفضل، وتنفيذ أسرع، وتجربة مستخدم أفضل على منصات التداول اللامركزية.
صعود منصات التداول اللامركزية للعقود الدائمة مثل Hyperliquid.
تزايد الطلب على الخدمات المالية ذاتية الحفظ.
لكن هناك نقطة مقابلة مهمة.
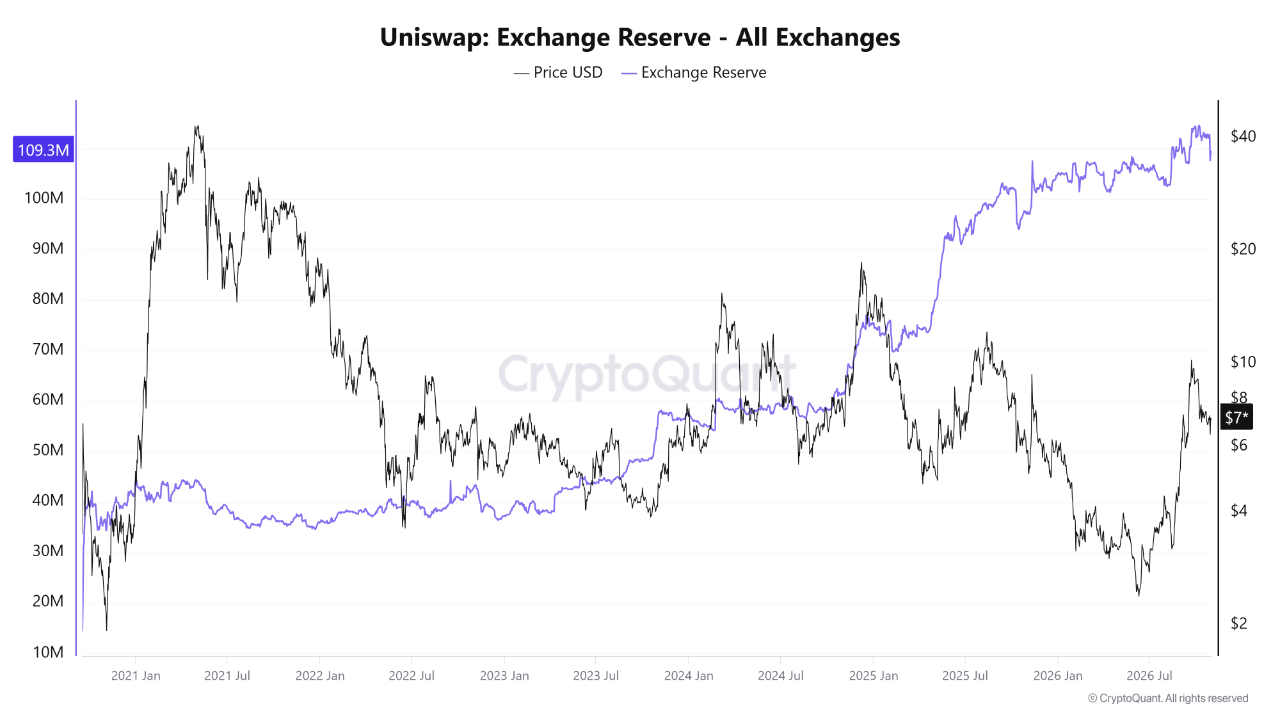
يُظهر مخطط احتياطيات UNI في منصات التداول من CryptoQuant وجود نحو 109.3 مليون UNI موزعة على منصات التداول، بزيادة كبيرة مقارنة بنحو 55–60 مليونًا في عام 2024. وعند نهاية المخطط، يُتداول UNI قرب 7 دولارات.
قد تشير زيادة احتياطيات منصات التداول إلى توفر مزيد من الرموز للتداول وإلى احتمال وجود ضغط بيعي. لكنها لا تثبت أن حامليها على وشك البيع. كما أن تدفقات رموز UNI لا تعكس النشاط التداولي على Uniswap.
وبالمثل، قد تعكس زيادة نسبة DEX/CEX انخفاض حجم التداول في منصات CEX، لا مجرد قوة الطلب على منصات DEX. كما يمكن للتداول المدفوع بالحوافز أن يضخم النشاط المُعلن عنه.
وجهة نظري: يزداد دور التمويل اللامركزي أهميةً في البنية التحتية المالية، لكن ينبغي لنا التمييز بين تبني المنصات وأداء الرموز.
الأرقام التي سأتابعها لاحقًا هي حجم التداول المطلق في منصات DEX، والمستخدمون النشطون، وإيرادات البروتوكولات، واحتياطيات منصات التداول. ويتطلب السيناريو الصعودي المستدام مستخدمين حقيقيين وتوليدًا للرسوم، حتى بعد تراجع الحوافز.
تبدو الفرصة طويلة الأجل للتمويل اللامركزي واعدة. لكن لا بد من قياس نجاحه، لا افتراضه.
بقلم XWIN Japan