تعيد الأسهم الأمريكية تسعير حمى الذكاء الاصطناعي.
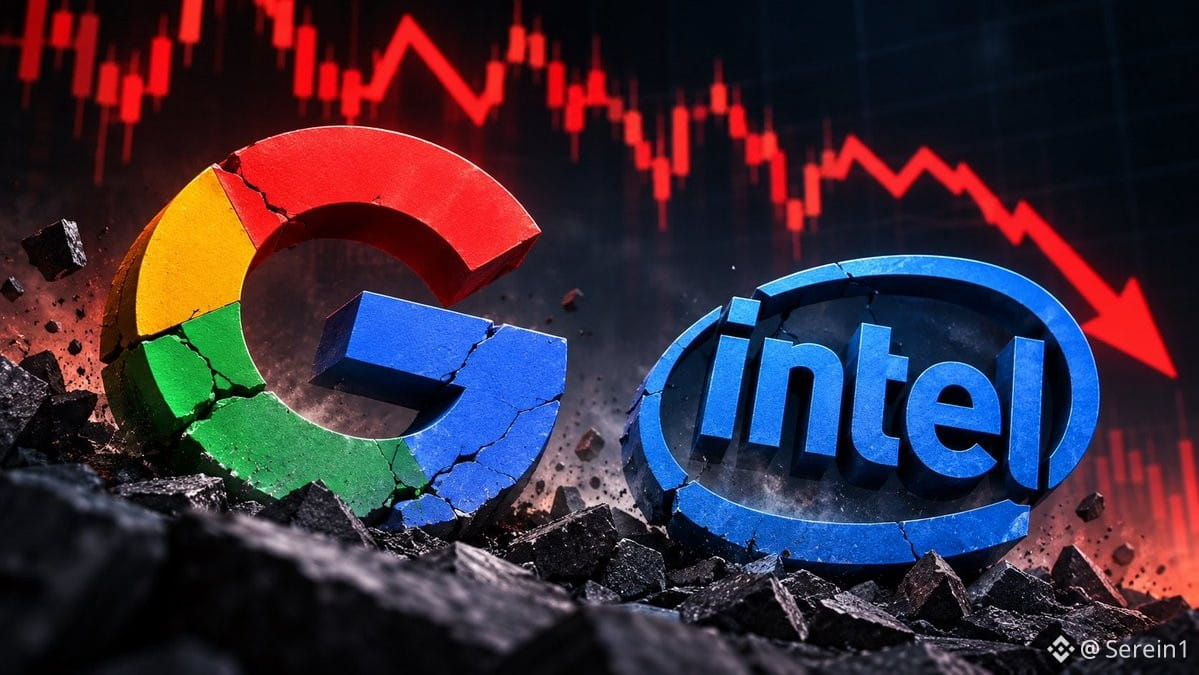
هبط سهم ألفابت في وقت من الأوقات بنحو 12% بعد إعلان نتائجها المالية، لتتبخر قرابة 500 مليار دولار من قيمتها السوقية؛ أما إنتل، فتراجع سهمها بنسبة 28.58% في يوم واحد، مسجلاً أسوأ أداء يومي منذ سبعينيات القرن الماضي. وتكبدت حصة الحكومة الأمريكية في إنتل خسائر دفترية بنحو 12 مليار دولار خلال يوم واحد.
لكن المشكلات التي تواجهها الشركتان ليست واحدة.
مشكلة ألفابت هي أن إيراداتها ما زالت تنمو بوتيرة سريعة، لكن السوق بدأ يقلق من ضخامة الإنفاق على البنية التحتية للذكاء الاصطناعي، ويتساءل عما إذا كانت الربحية والتدفقات النقدية الحرة ستتمكنان من مواكبة ذلك. لا تزال قصة نمو أعمال الذكاء الاصطناعي قائمة، لكن المستثمرين لم يعودوا مستعدين للدفع مقابل النمو وحده.
أما إنتل، فتواجه نوعاً آخر من المآزق: تعافى سوق الحواسيب الشخصية دون التوقعات، ولم تتجاوز توقعات إيرادات الربع الرابع 15 إلى 16 مليار دولار، وهي أقل من توقعات السوق البالغة 17.1 مليار دولار. كما بلغ ربح السهم المعدل 0.25 دولار فقط، وهو أقل بكثير من التوقعات البالغة 0.43 دولار. وإلى جانب ذلك، زادت اضطرابات سلسلة الإمداد الناجمة عن حادث في مصنع الرقائق بإسرائيل من حدة الضغوط على أساسيات الشركة.
إحدى الشركتين تنفق كثيراً على الذكاء الاصطناعي، وبدأ السوق يطالبها بإثبات العائد؛ والأخرى تتعرض أعمالها التقليدية للضغوط، فيما لم يثمر تحولها بعد.
يعكس هذا في الواقع أهم تحول تشهده الأسهم الأمريكية حالياً: لم يعد السوق يدفع بلا شروط مقابل قصص الذكاء الاصطناعي، بل بدأ يطالب بعائد يتناسب مع كل دولار من النفقات الرأسمالية.
في الماضي، كان اتساع نطاق الاستثمار في الذكاء الاصطناعي يسهل الحصول على علاوة في التقييم؛ أما الآن، فكلما زاد الإنفاق، ازدادت الحاجة إلى إثبات القدرة على تحقيق الأرباح.
قد لا يكون الاتجاه طويل الأجل للذكاء الاصطناعي قد تغير، لكن منطق تقييم الأسهم الأمريكية آخذ في التغير. وفي المرحلة المقبلة، قد لا يكافئ السوق من يجرؤ على حرق الأموال أكثر من غيره، بل من يستطيع تحويل الذكاء الاصطناعي فعلياً إلى أرباح.
$GOOGL
هبط سهم ألفابت في وقت من الأوقات بنحو 12% بعد إعلان نتائجها المالية، لتتبخر قرابة 500 مليار دولار من قيمتها السوقية؛ أما إنتل، فتراجع سهمها بنسبة 28.58% في يوم واحد، مسجلاً أسوأ أداء يومي منذ سبعينيات القرن الماضي. وتكبدت حصة الحكومة الأمريكية في إنتل خسائر دفترية بنحو 12 مليار دولار خلال يوم واحد.
لكن المشكلات التي تواجهها الشركتان ليست واحدة.
مشكلة ألفابت هي أن إيراداتها ما زالت تنمو بوتيرة سريعة، لكن السوق بدأ يقلق من ضخامة الإنفاق على البنية التحتية للذكاء الاصطناعي، ويتساءل عما إذا كانت الربحية والتدفقات النقدية الحرة ستتمكنان من مواكبة ذلك. لا تزال قصة نمو أعمال الذكاء الاصطناعي قائمة، لكن المستثمرين لم يعودوا مستعدين للدفع مقابل النمو وحده.
أما إنتل، فتواجه نوعاً آخر من المآزق: تعافى سوق الحواسيب الشخصية دون التوقعات، ولم تتجاوز توقعات إيرادات الربع الرابع 15 إلى 16 مليار دولار، وهي أقل من توقعات السوق البالغة 17.1 مليار دولار. كما بلغ ربح السهم المعدل 0.25 دولار فقط، وهو أقل بكثير من التوقعات البالغة 0.43 دولار. وإلى جانب ذلك، زادت اضطرابات سلسلة الإمداد الناجمة عن حادث في مصنع الرقائق بإسرائيل من حدة الضغوط على أساسيات الشركة.
إحدى الشركتين تنفق كثيراً على الذكاء الاصطناعي، وبدأ السوق يطالبها بإثبات العائد؛ والأخرى تتعرض أعمالها التقليدية للضغوط، فيما لم يثمر تحولها بعد.
يعكس هذا في الواقع أهم تحول تشهده الأسهم الأمريكية حالياً: لم يعد السوق يدفع بلا شروط مقابل قصص الذكاء الاصطناعي، بل بدأ يطالب بعائد يتناسب مع كل دولار من النفقات الرأسمالية.
في الماضي، كان اتساع نطاق الاستثمار في الذكاء الاصطناعي يسهل الحصول على علاوة في التقييم؛ أما الآن، فكلما زاد الإنفاق، ازدادت الحاجة إلى إثبات القدرة على تحقيق الأرباح.
قد لا يكون الاتجاه طويل الأجل للذكاء الاصطناعي قد تغير، لكن منطق تقييم الأسهم الأمريكية آخذ في التغير. وفي المرحلة المقبلة، قد لا يكافئ السوق من يجرؤ على حرق الأموال أكثر من غيره، بل من يستطيع تحويل الذكاء الاصطناعي فعلياً إلى أرباح.
$GOOGL