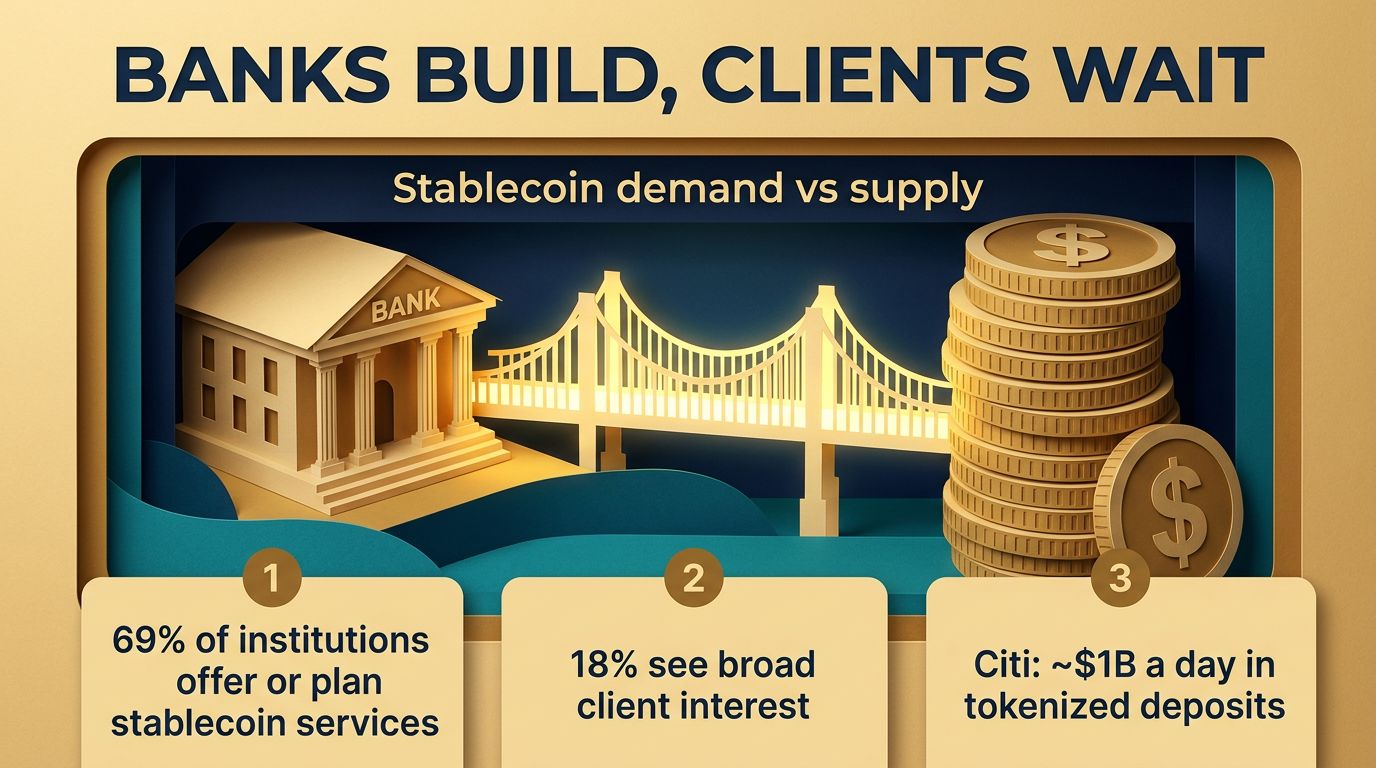
تعمل 69% من البنوك على تطوير خدمات العملات المستقرة. لكن 18% فقط تقول إن كثيرًا من العملاء يطلبونها بالفعل.
تنبع هذه الفجوة من استطلاع EY-Parthenon حول مدفوعات البلوك تشين في أكتوبر (شمل 383 شركة و138 مؤسسة مالية، وأُجري في يوليو وأغسطس، وفقًا لتقرير Coindoo). ومن بين المؤسسات المالية، تقدّم 18% خدمات العملات المستقرة بالفعل، وتخطط 51% أخرى لتقديمها خلال عامين. ومع ذلك، تقول 82% إن ربع عملائها أو أقل أبدوا اهتمامًا بها.
لماذا تبني البنوك هذه الخدمات قبل أن يظهر الطلب؟ يشير تحليل EY إلى أن التميز التنافسي يتقدم على الإيرادات بوصفه الدافع الرئيسي. فلا أحد يريد أن يكون البنك الذي تأخر عن الركب.
التفصيل الأبرز: المنتج المصرفي الوحيد المتاح حاليًا الذي كُشف عن حجم معاملاته المتكرر هو Citi Token Services، إذ يُجري مئات العملاء معاملات تقترب قيمتها من مليار دولار يوميًا. لكن الخدمة تعتمد على الودائع المرمّزة، لا العملات المستقرة العامة. وقال الرئيس التنفيذي لـ Citi إن ترميز الودائع ينمو بين عملائها بوتيرة أسرع من نشاط العملات المستقرة. وفي خدمة Spring by Citi، يدفع المشتري بالعملات المستقرة، ثم تحوّلها Coinbase، ويتلقى التاجر دولارات في حساب مصرفي عادي. ولا يتعامل التاجر مع أي رمز على الإطلاق.
وتتحرك الجهات التنظيمية أيضًا. فستشرف هيئة المصارف الأوروبية (EBA) مباشرةً على احتياطيات USDC وسيولتها اعتبارًا من 12 نوفمبر، لتكون أول رمز نقود إلكترونية «مهم» بموجب MiCA.
فحص المخاطر: لا يشمل الاستطلاع سوى المؤسسات المطلعة بالفعل على مدفوعات البلوك تشين، لذا فهو يمثل شريحة مهتمة، لا السوق بأكمله. و«الاهتمام» يعني العملاء الذين استفسروا، لا الأموال التي جرى تحويلها. كما أن حجم التحويلات لا يعادل الإيرادات.
الخلاصة: قد تصل العملات المستقرة إلى المستخدمين في حياتهم اليومية عبر البنوك أولًا، بهدوء، ومن وراء الكواليس عند الدفع.
هل تعتقد أن البنوك ستتفوق في مدفوعات العملات المستقرة، أم أن التطبيقات المتخصصة في العملات المشفرة ستظل صاحبة الأفضلية؟ أخبرني برأيك في الأسفل.
#Stablecoins #Payments #USDC
هذه ليست نصيحة مالية.