تابعتُ تطوّر تنظيم العملات المشفّرة عبر دورات سوقية عديدة، وما زال هناك أمر يدفعني إلى التريث: أحيانًا لا يكون التحدي الأكبر أمام التمويل اللامركزي هو التكنولوجيا نفسها، بل كيفية تطبيق القواعد التقليدية عليها.
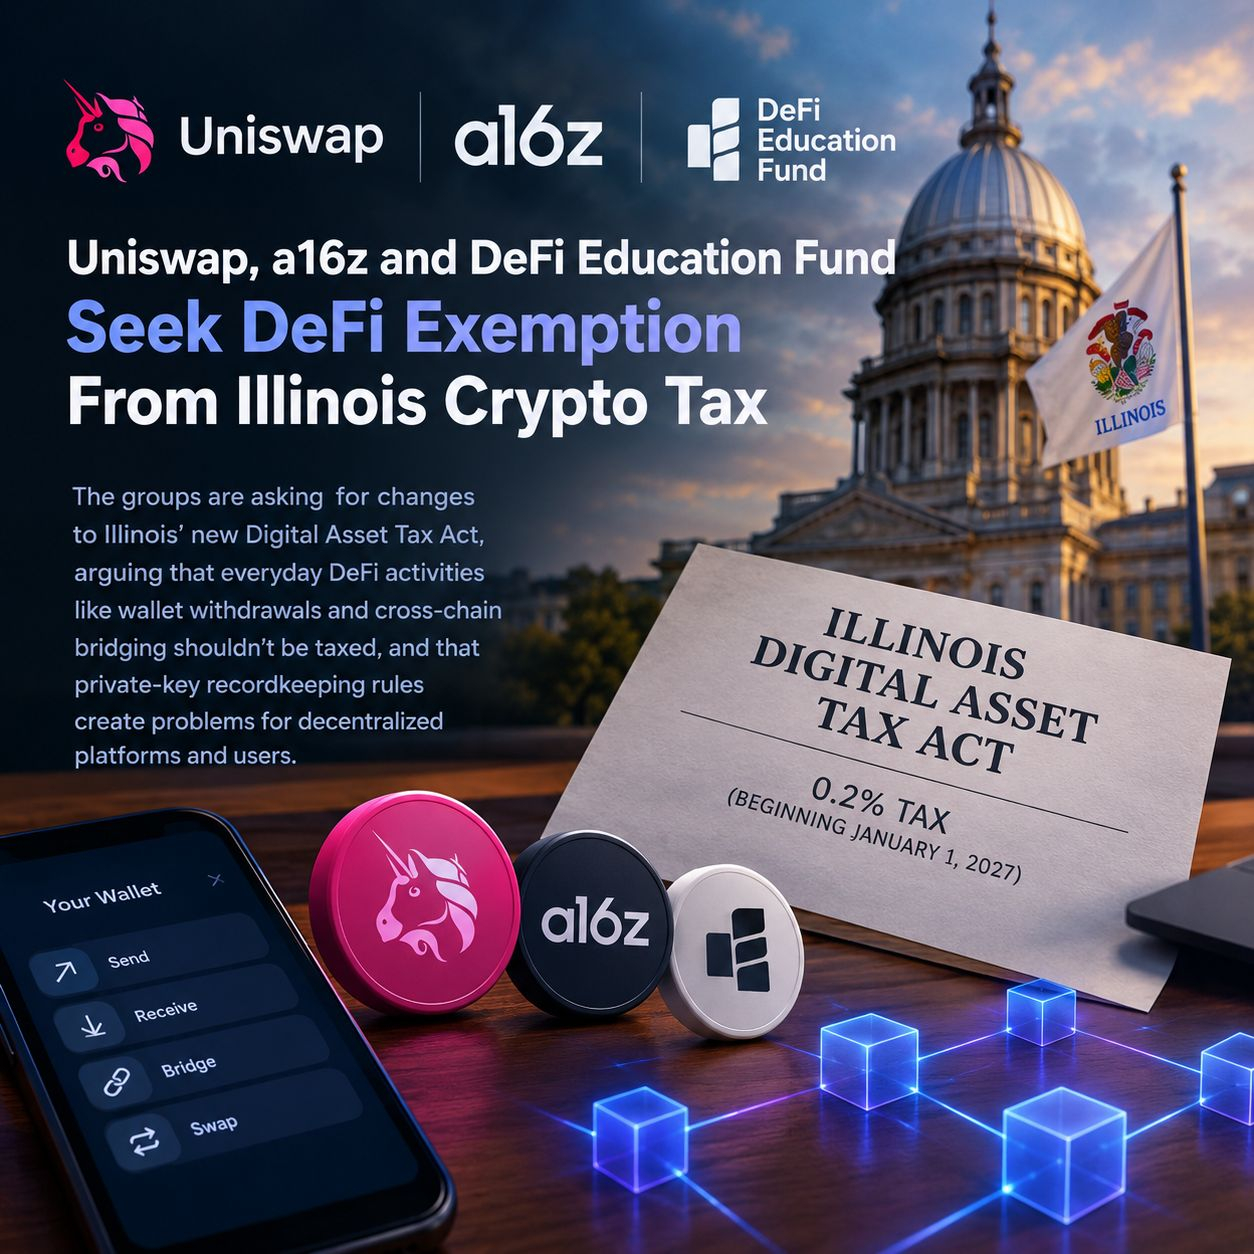
تسعى Uniswap وشركة رأس المال الاستثماري Andreessen Horowitz (a16z) وصندوق تعليم التمويل اللامركزي (DEF) إلى إدخال تعديلات على قانون ضريبة الأصول الرقمية الجديد في إلينوي. ويتمثل قلقهم في أن بعض الأنشطة المعتادة المتعلقة بالعملات المشفّرة قد تخضع لمعاملة ضريبية لا تعكس على نحو سليم طريقة عمل الأنظمة اللامركزية فعليًا.
تريد هذه الجهات استثناء عمليات السحب من المحافظ والتحويل عبر سلاسل الكتل من ضريبة تُحتسب على قيمة الأصول الرقمية. كما تعترض على شرط يتعلق بالاحتفاظ بسجلات المفاتيح الخاصة، بحجة أنه يخلق مشكلات للمنصات اللامركزية ومستخدميها.
من المقرر أن يدخل قانون إلينوي حيّز التنفيذ في 1 يناير 2027. ويفرض ضريبة بنسبة 0.2% على الأنشطة التجارية المشمولة المتعلقة بالأصول الرقمية، بما في ذلك بعض خدمات التبادل والتحويل والحفظ التي يقدمها وسطاء الأصول الرقمية.
أكثر ما يثير اهتمامي هو الفرق بين نقل أصل ما والحصول فعليًا على خدمة مالية. فالشخص الذي ينقل عملاته المشفّرة بين محافظه لا يقوم بالضرورة بالشيء نفسه الذي يقوم به شخص يشتري خدمة من وسيط.
هذا التمييز مهم. فإذا لم يراعِه التنظيم، فقد يواجه المستخدمون العاديون والمنصات اللامركزية تعقيدات لا داعي لها.
لا أعتقد أن الحل هو تجنب التنظيم كليًا، لكن ينبغي للقواعد أن تستوعب التكنولوجيا التي تسعى إلى تنظيمها. وإلا فقد ينتهي الأمر بالابتكار إلى دفع ثمن التعريفات غير الواضحة.
$UNI $TRX $ONDO
#news_update
#defi
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax