#uniswapa16zseekdefiexemptionfromillinoiscryptotax
⚖️ 🚨 Uniswap وa16z يتحديان ضريبة العملات المشفرة في إلينوي: هل تُفرض الضرائب على التمويل اللامركزي مثل التمويل التقليدي؟ 🚨
صُممت تقنية البلوك تشين لإزالة الوسطاء غير الضروريين. والآن، يختبر نقاش ضريبي جديد مدى فهم الجهات التنظيمية لطريقة عملها الفعلية.
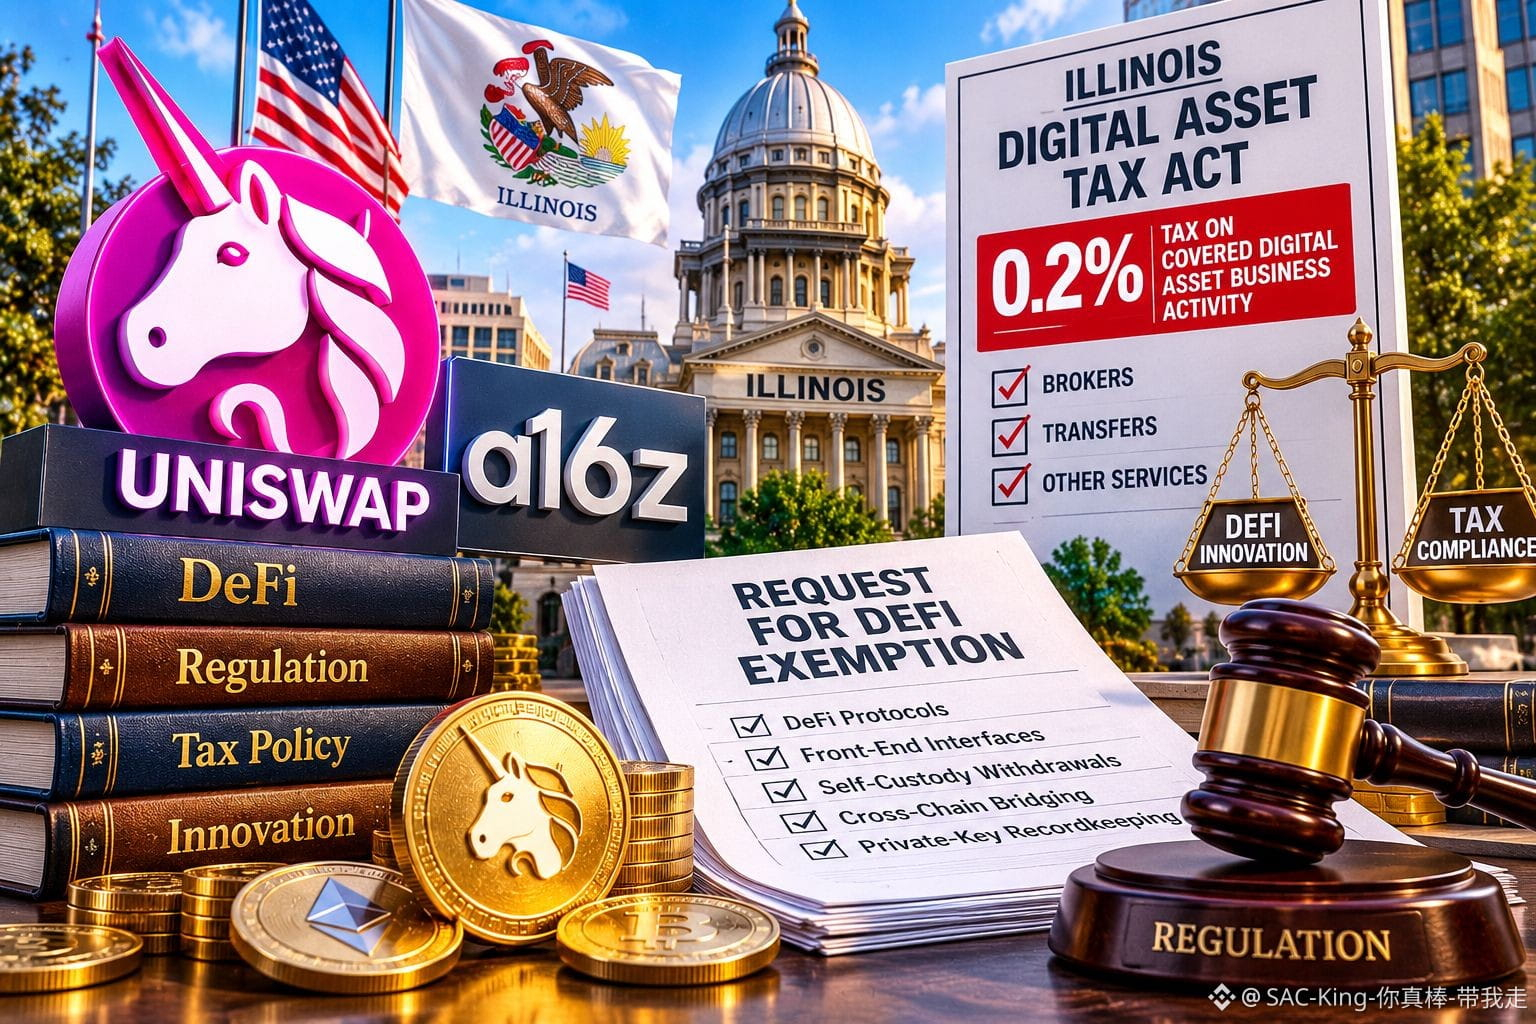
قدّمت Uniswap Labs وشركة الاستثمار الجريء a16z وصندوق DeFi Education Fund تعليقات تعارض أجزاءً من قواعد الضرائب المقترحة في إلينوي للأصول الرقمية.
يفرض قانون الضرائب على الأصول الرقمية في إلينوي ضريبة بنسبة 0.2% على الأنشطة التجارية المشمولة المتعلقة بالأصول الرقمية. وتتناول مسودة القواعد المعاملات التي تشمل الوسطاء والتحويلات وخدمات أخرى، على أن تنتهي فترة تلقي التعليقات العامة في 30 أكتوبر 2026.
تطالب هذه الجهات باستثناء بروتوكولات التمويل اللامركزي وواجهات المستخدم الأمامية وعمليات السحب إلى المحافظ ذاتية الحفظ والتحويلات بين السلاسل من نطاق الضريبة. كما تعترض على المتطلبات المتعلقة بحفظ سجلات المفاتيح الخاصة.
هذا طلب، وليس إعفاءً معتمدًا. وما زالت المعاملة التنظيمية النهائية غير مؤكدة.
وجهة نظري: المسألة الحقيقية هي تحديد المسؤولية. يستطيع الوسيط المركزي تحديد هوية العملاء ومعالجة المعاملات وتحصيل الضرائب. أما البروتوكول اللامركزي، فقد يكتفي بتنفيذ التعليمات البرمجية من دون أن يتحكم في أصول المستخدمين. وقد يؤدي فرض الالتزامات نفسها على الطرفين إلى أعباء امتثال تثبط الابتكار.
وتتجاوز أهمية النتيجة حدود إلينوي، إذ قد تؤثر في كيفية تعامل ولايات قضائية أخرى مع الحدود الفاصلة بين البرمجيات والخدمات المالية والمسؤولية الضريبية.
قد لا يعتمد مستقبل التمويل اللامركزي على تقنيات أفضل فحسب، بل أيضًا على تنظيم أكثر ذكاءً.
هل ينبغي أن تخضع البروتوكولات اللامركزية للالتزامات الضريبية نفسها المفروضة على منصات التداول المركزية؟
إخلاء مسؤولية: محتوى لأغراض المعلومات فقط. وليس نصيحة مالية أو قانونية.
#DeFi #Uniswap #GrowWithSAC $AVAX $BREV $SKDDB
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax