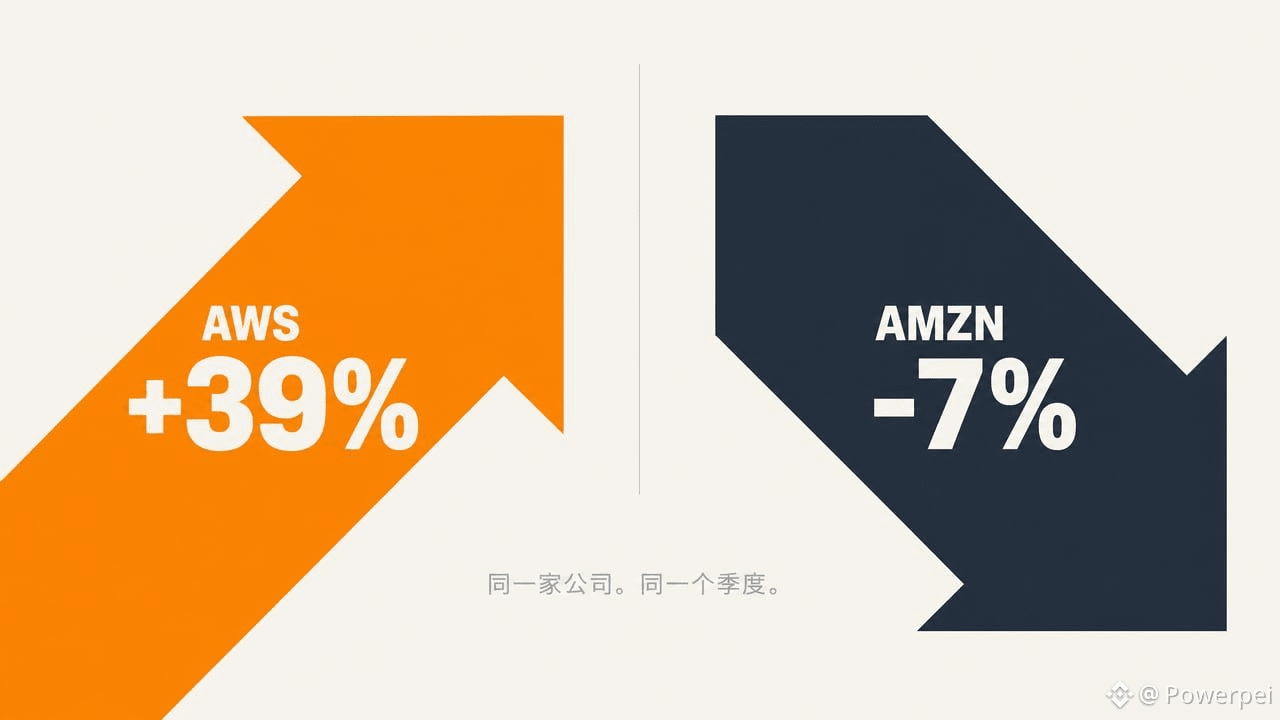

تراجعت أسهم أمازون بنسبة 7% بعد إغلاق السوق
وفي اليوم السابق، تراجعت ألفابت بنسبة 13%
والخلاصة واحدة: الذكاء الاصطناعي مكلف للغاية
لكنني لاحظت سطراً آخر في التقرير المالي
في هذا الربع، وقّعت ميتا وOpenAI عقوداً مع AWS
الشركات التي تطوّر الذكاء الاصطناعي تسرّع شراء القدرة الحاسوبية
وسوق الأسهم يبيع الشركات التي توفّرها
ساعتَا هاتين المجموعتين لا تسيران بالإيقاع نفسه
السوق ينظر إلى الأرباع، والعملاء ينظرون إلى 2027
——
إيرادات AWS بلغت 46 ملياراً، بزيادة 39%، وهي الأسرع منذ قرابة خمس سنوات
هامش الربح 13.9%، وهو مستوى قياسي
شركة تنفق 220 ملياراً سنوياً على النفقات الرأسمالية، وما زال هامش ربحها يسجل أرقاماً قياسية
الأموال تُنفق، وتبدأ بالعودة أيضاً
قارن ذلك بألفابت
تضاعفت إيرادات Google Cloud، لكن إعلانات البحث لم ترتفع سوى 10.5%، وتراجعت الأرباح 25%
تنفق Google على بناء الذكاء الاصطناعي، والذكاء الاصطناعي يقضم أكثر أعمالها ربحية
أما أمازون فصورتها أوضح بكثير
فهي مجرد مالك للعقار. المستأجرون يوسّعون عقودهم، وأعمال المالك التقليدية لا يهددها المستأجرون
هذا الاختلاف لم ينعكس بعد في سعر السهم
——
التدفق النقدي الحر: -42.4 مليار، وقال جاسي إن النفقات الرأسمالية في 2027 ستكون «أعلى بكثير»
الضغوط قائمة
ومن المنطقي تماماً أن يطالب السوق برؤية عودة التدفقات النقدية
لكن نقاط التحول نوعان
إذا بلغ الطلب ذروته، ولم يعد هناك من يشتري بعد إنفاق الأموال، فهذه مشكلة حقيقية
أما إذا تسارع الطلب، ووقّع العملاء العقود، وكان الأمر يحتاج فقط إلى وقت حتى يعود التدفق النقدي إلى الإيجابية، فهذه قصة مختلفة
نمو AWS بنسبة 39%، وتوقيع كبار العملاء للعقود، وهامش الربح القياسي
كلها مؤشرات على الاحتمال الثاني
من الأقدر على الحكم: سوق الأسهم أم عملاء AWS؟ سيُصحَّح موقف أحد الطرفين.
إذا انخفض نمو AWS إلى أقل من 30% في الربع المقبل، فسأتراجع عن كل استنتاجاتي
البيانات وفقاً للتقرير المالي الرسمي، ولا تشكل نصيحة استثمارية. أجرِ بحثك الخاص.
#美股财报季