
#美国中期选举倒计时,美股博弈窗口已开启? الأرباح انفجرت، والتوجيهات انهارت: ما الذي حدث حتى هبطت إنتل 23%؟
نتائج إنتل للربع الثالث لم تكن سيئة إطلاقًا. بلغت الإيرادات 16.51 مليار، بزيادة 21% على أساس سنوي، وبلغت ربحية السهم المعدلة 0.52، أي أعلى بنحو 30% من التوقعات البالغة 0.41.
حققت أعمال مراكز البيانات والذكاء الاصطناعي 7.3 مليارات، بزيادة تقارب 80% على أساس سنوي، في أقوى ربع لها منذ 15 عامًا. وإذا استمر هذا الزخم، فستتجاوز إيرادات DCAI للعام بأكمله التوقعات التي وُضعت في بداية العام بنحو 10 مليارات.
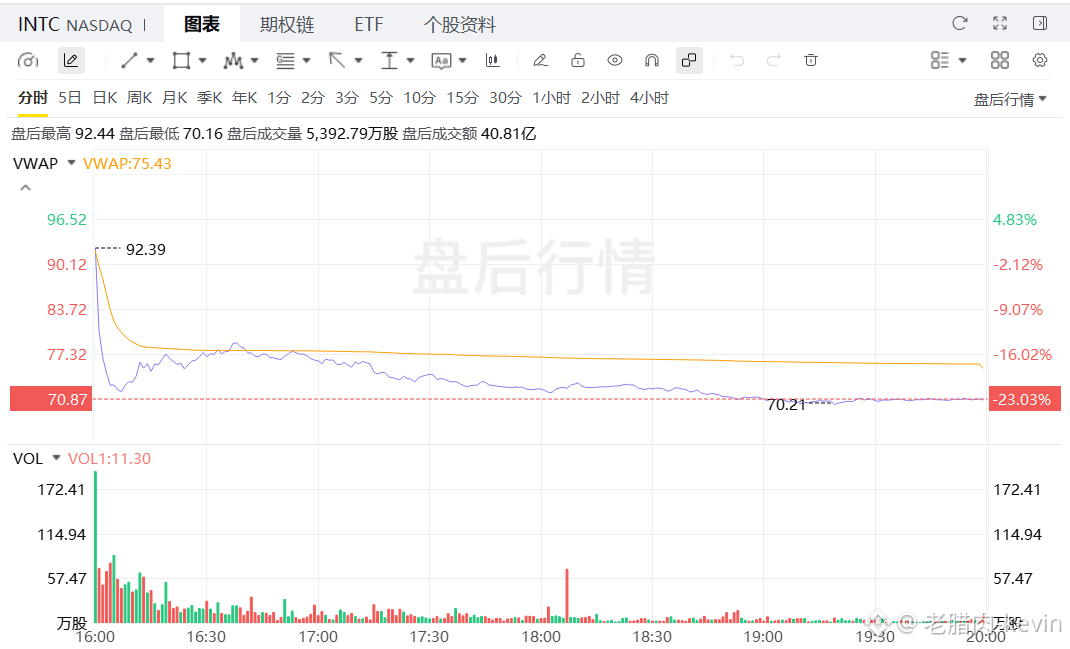
لكن السهم هبط مباشرةً بعد إغلاق السوق بنسبة 23%، من 92 إلى 70.89، لتمحى من قيمته السوقية أكثر من 740 مليار يوان. لم يكن سبب الهبوط نتائج الربع الثالث، بل توقعات الربع الرابع وحسابات عام 2027.
تراجعت توقعات هامش الربح الإجمالي للربع الرابع إلى 38%، كما اقتطع حادث مصنع Fab 28 في إسرائيل 300 مليون من الإيرادات و200 نقطة أساس من هامش الربح. أما قطاع الحواسيب الشخصية فكان وضعه أصعب: إذ أدت زيادة أسعار الذاكرة إلى ارتفاع أسعار الأجهزة، فتراجعت مشتريات أقسام تقنية المعلومات في الشركات مباشرةً، وسارع مصنعو المعدات الأصلية إلى تصريف المخزون بكل ما أوتوا من قوة. وقالت الإدارة بنفسها إن ضعف سوق الحواسيب الشخصية سيستمر حتى عام 2027.
وكانت أكثر العبارات إيلامًا في المؤتمر الهاتفي: الإنفاق الرأسمالي في عام 2027 «سيزداد كثيرًا»، ومن المتوقع أن يكون التدفق النقدي الحر سلبيًا. وقد تراجعت طلبات شراء المعدات، على أساس ربع سنوي، بنحو 40%، فيما تزامن التوسع في Intel 3، وزيادة الإنتاج تدريجيًا في 18A، والاستثمارات الأولية في 14A، كلها في العام نفسه.
كيف تنظر السوق إلى الأمر؟ الآراء متباينة بشدة، لكن حركة الأموال لا تكذب.
خفضت جيفريز السعر المستهدف من 120 إلى 85، وخفضت بايبر السعر من 110 إلى 90. أما New Street، فكانت لا تزال توصي بالشراء قبل إعلان النتائج، مع سعر مستهدف قدره 125، مراهنةً على أن النقص الهيكلي في وحدات المعالجة المركزية سيحافظ على سردية التحول. لكن هذه الضربة بعد إغلاق السوق توضح أن الأموال لا تعترف الآن إلا بالتدفق النقدي، لا بالقصص. $INTC $SOXL $KORU
نتائج إنتل للربع الثالث لم تكن سيئة إطلاقًا. بلغت الإيرادات 16.51 مليار، بزيادة 21% على أساس سنوي، وبلغت ربحية السهم المعدلة 0.52، أي أعلى بنحو 30% من التوقعات البالغة 0.41.
حققت أعمال مراكز البيانات والذكاء الاصطناعي 7.3 مليارات، بزيادة تقارب 80% على أساس سنوي، في أقوى ربع لها منذ 15 عامًا. وإذا استمر هذا الزخم، فستتجاوز إيرادات DCAI للعام بأكمله التوقعات التي وُضعت في بداية العام بنحو 10 مليارات.
لكن السهم هبط مباشرةً بعد إغلاق السوق بنسبة 23%، من 92 إلى 70.89، لتمحى من قيمته السوقية أكثر من 740 مليار يوان. لم يكن سبب الهبوط نتائج الربع الثالث، بل توقعات الربع الرابع وحسابات عام 2027.
تراجعت توقعات هامش الربح الإجمالي للربع الرابع إلى 38%، كما اقتطع حادث مصنع Fab 28 في إسرائيل 300 مليون من الإيرادات و200 نقطة أساس من هامش الربح. أما قطاع الحواسيب الشخصية فكان وضعه أصعب: إذ أدت زيادة أسعار الذاكرة إلى ارتفاع أسعار الأجهزة، فتراجعت مشتريات أقسام تقنية المعلومات في الشركات مباشرةً، وسارع مصنعو المعدات الأصلية إلى تصريف المخزون بكل ما أوتوا من قوة. وقالت الإدارة بنفسها إن ضعف سوق الحواسيب الشخصية سيستمر حتى عام 2027.
وكانت أكثر العبارات إيلامًا في المؤتمر الهاتفي: الإنفاق الرأسمالي في عام 2027 «سيزداد كثيرًا»، ومن المتوقع أن يكون التدفق النقدي الحر سلبيًا. وقد تراجعت طلبات شراء المعدات، على أساس ربع سنوي، بنحو 40%، فيما تزامن التوسع في Intel 3، وزيادة الإنتاج تدريجيًا في 18A، والاستثمارات الأولية في 14A، كلها في العام نفسه.
كيف تنظر السوق إلى الأمر؟ الآراء متباينة بشدة، لكن حركة الأموال لا تكذب.
خفضت جيفريز السعر المستهدف من 120 إلى 85، وخفضت بايبر السعر من 110 إلى 90. أما New Street، فكانت لا تزال توصي بالشراء قبل إعلان النتائج، مع سعر مستهدف قدره 125، مراهنةً على أن النقص الهيكلي في وحدات المعالجة المركزية سيحافظ على سردية التحول. لكن هذه الضربة بعد إغلاق السوق توضح أن الأموال لا تعترف الآن إلا بالتدفق النقدي، لا بالقصص. $INTC $SOXL $KORU