🚨 الطلب على الذكاء الاصطناعي حقيقي. لكن أحدث نتائج مايكروسوفت وغوغل وأمازون تُظهر أن تحويله إلى أموال نقدية تحدٍ مختلف.
#earningsseason
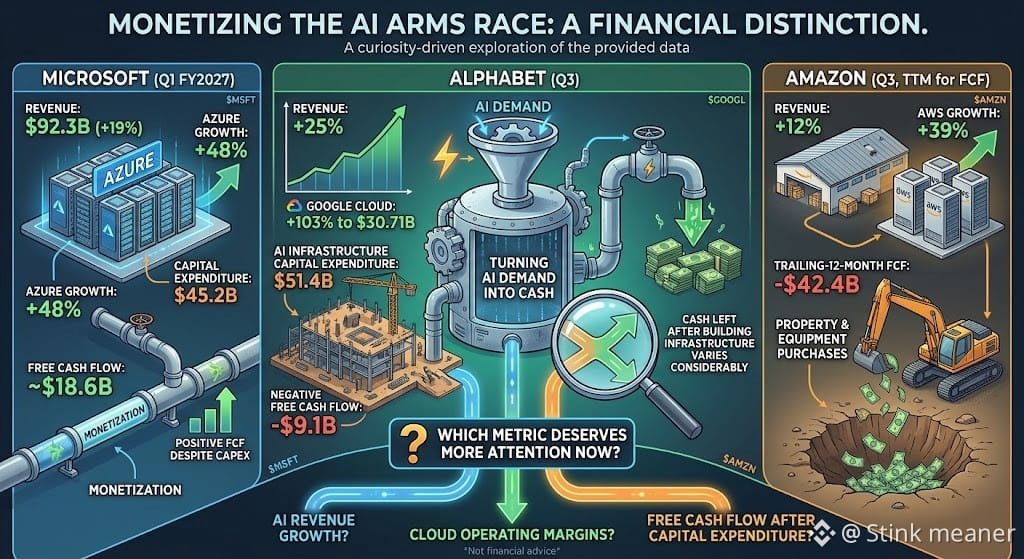
أعلنت مايكروسوفت عن إيرادات قدرها 92.3 مليار دولار في الربع الأول من السنة المالية 2027، بزيادة 19%، بينما نما Azure بنسبة 48%. وبلغ التدفق النقدي الحر الفصلي نحو 18.6 مليار دولار، رغم إنفاق 45.2 مليار دولار على النفقات الرأسمالية.
ارتفعت إيرادات ألفابت في الربع الثالث بنسبة 25%، ونمت إيرادات Google Cloud بنسبة 103% لتصل إلى 30.71 مليار دولار. لكن التدفق النقدي الحر الفصلي أصبح سالبًا بقيمة 9.1 مليار دولار، مع وصول النفقات الرأسمالية إلى 51.4 مليار دولار.
ارتفعت إيرادات أمازون في الربع الثالث بنسبة 12%، بينما نما AWS بنسبة 39%. ومع ذلك، انخفض التدفق النقدي الحر خلال الاثني عشر شهرًا الماضية إلى سالب 42.4 مليار دولار، مع قفزة في مشتريات الممتلكات والمعدات.
إليك الفرق: تولّد البنية التحتية للذكاء الاصطناعي طلبًا كبيرًا، لكن النقد المتبقي بعد بناء تلك البنية التحتية يتفاوت كثيرًا.
الفترات ليست متطابقة: الأرقام المذكورة أعلاه لمايكروسوفت وألفابت تخص ربعًا واحدًا، بينما يغطي رقم التدفق النقدي الحر لأمازون 12 شهرًا.
في رأيي، يزداد تمييز المستثمرين بين الشركات القادرة على تحقيق إيرادات من الذكاء الاصطناعي وتمويل التوسع، والشركات التي تستنزف فيها فواتير البنية التحتية ما تولّده من نقد.
أي مقياس يستحق مزيدًا من الاهتمام الآن: نمو إيرادات الذكاء الاصطناعي، أم هوامش التشغيل السحابية، أم التدفق النقدي الحر بعد النفقات الرأسمالية؟
هذه ليست نصيحة مالية.
$MSFT $GOOGL $AMZN
#EarningsSeason #Aİ #cloudcomputing #BoEOpensConsultationOnTokenizedCollateralForClearing