أُحيلت أخيرًا «وليمة الذكاء الاصطناعي» في الأسهم الأمريكية إلى قاعة المحاكمة.
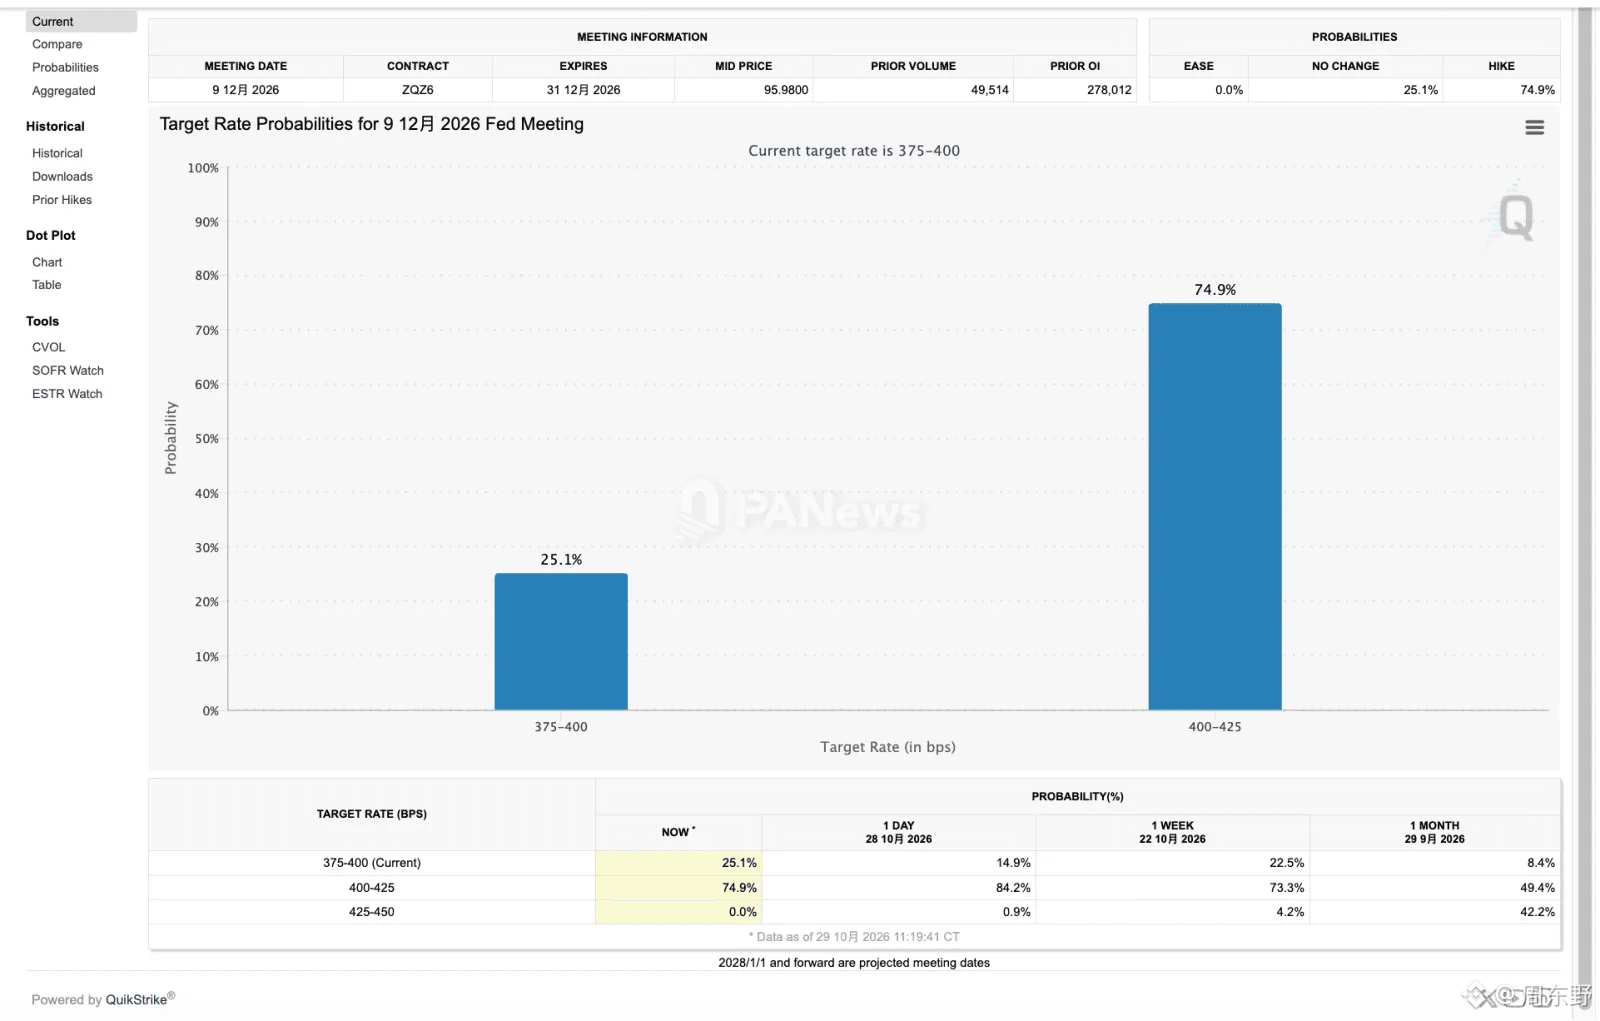
أمس، تجاوزت نسبة الدين الأمريكي إلى الناتج المحلي الإجمالي رسميًا عتبة التحذير البالغة 100%، وأُغلق تمامًا الملاذ الأخير أمام الاحتياطي الفيدرالي، المتمثل في طباعة النقود بلا حساب لإنقاذ أسهم التكنولوجيا. وقد رأينا النتيجة: انهار ناسداك مباشرة، وتعرضت أسهم مايكروسوفت وميتا، بل وحتى إنفيديا، لعمليات بيع مكثفة.
ببساطة، استعاد المستثمرون وعيهم أخيرًا بعد حمى «سرد القصص عبر عروض الشرائح»، وبدأوا يحسبون الحسابات بجدية.
كان كثيرون يعتقدون أن النماذج اللغوية الكبيرة آلات لا تشبع من امتصاص الأموال، وأن شراء القدرة الحاسوبية كفيل بتحقيق الأرباح. لكن الحسابات الحقيقية القاسية تقول إن النفقات الرأسمالية (Capital Expenditures) لمايكروسوفت تجاوزت 20 مليار دولار في ربع واحد، فيما راهنت ميتا بقوة على عتاد الذكاء الاصطناعي، لكن معدل تحويل هذه الاستثمارات إلى إيرادات لم يعد حتى يغطي استهلاك العتاد.
لقد تغيرت قواعد اللعبة في أسواق رأس المال.
على مدى العامين الماضيين، كان الشعار: «اشترِ التوقعات بلا تفكير، انطلاقًا من إمكانات الإنفاق الرأسمالي (Capex)». أما في الأشهر الستة المقبلة، فلن يطلب السوق سوى ثلاثة أشياء: التدفق النقدي، والتدفق النقدي الحر، ثم التدفق النقدي اللعين.
حين تدفع الديون المرتفعة عوائد سندات الخزانة الأمريكية إلى مستويات شاهقة، وتصبح أسعار الفائدة الخالية من المخاطر مخيفة الارتفاع، ستُخفّض قيمة أي شركة تكنولوجيا تعجز عن توليد النقد، وتعتمد فقط على إصدار الديون وتخفيف حصص المساهمين لتمويل قدرتها الحاسوبية، وفق منطق «الديون المتعثرة».
ولهذا السبب تحديدًا، تبحث الأموال الذكية هذه الأيام بشراسة عن «بنية تحتية عملية للذكاء الاصطناعي ذات تدفقات نقدية صافية»؛ فهي لا تكترث بمدى بهرجة ضبط المعلمات، بل تنظر فقط إلى مقدار العملات المستقرة/الدولارات الحقيقية التي تستطيع انتزاعها يوميًا من المستخدمين لتبقى على قيد الحياة.
لم يمت الذكاء الاصطناعي؛ الذي مات هو السردية المتضخمة التي كانت تعيش على توقعات خفض الاحتياطي الفيدرالي لأسعار الفائدة.
بعد سحب دعامة السيولة الكلية هذه، ستكشف حركة السوق بأصدق صورة من يسبح عاريًا، ومن يملك تدفقات نقدية حقيقية.
#美国中期选举倒计时,美股博弈窗口已开启?