سانديسك تستهدف مزيدًا من النمو في الربع المقبل، ولا بوادر على تراجع هوامش الربح الإجمالي المرتفعة
تراجعت إيرادات أعمال سانديسك الاستهلاكية بنسبة 29% مقارنة بالربع السابق، لكن ذلك لم يوقف نمو الشركة ككل.
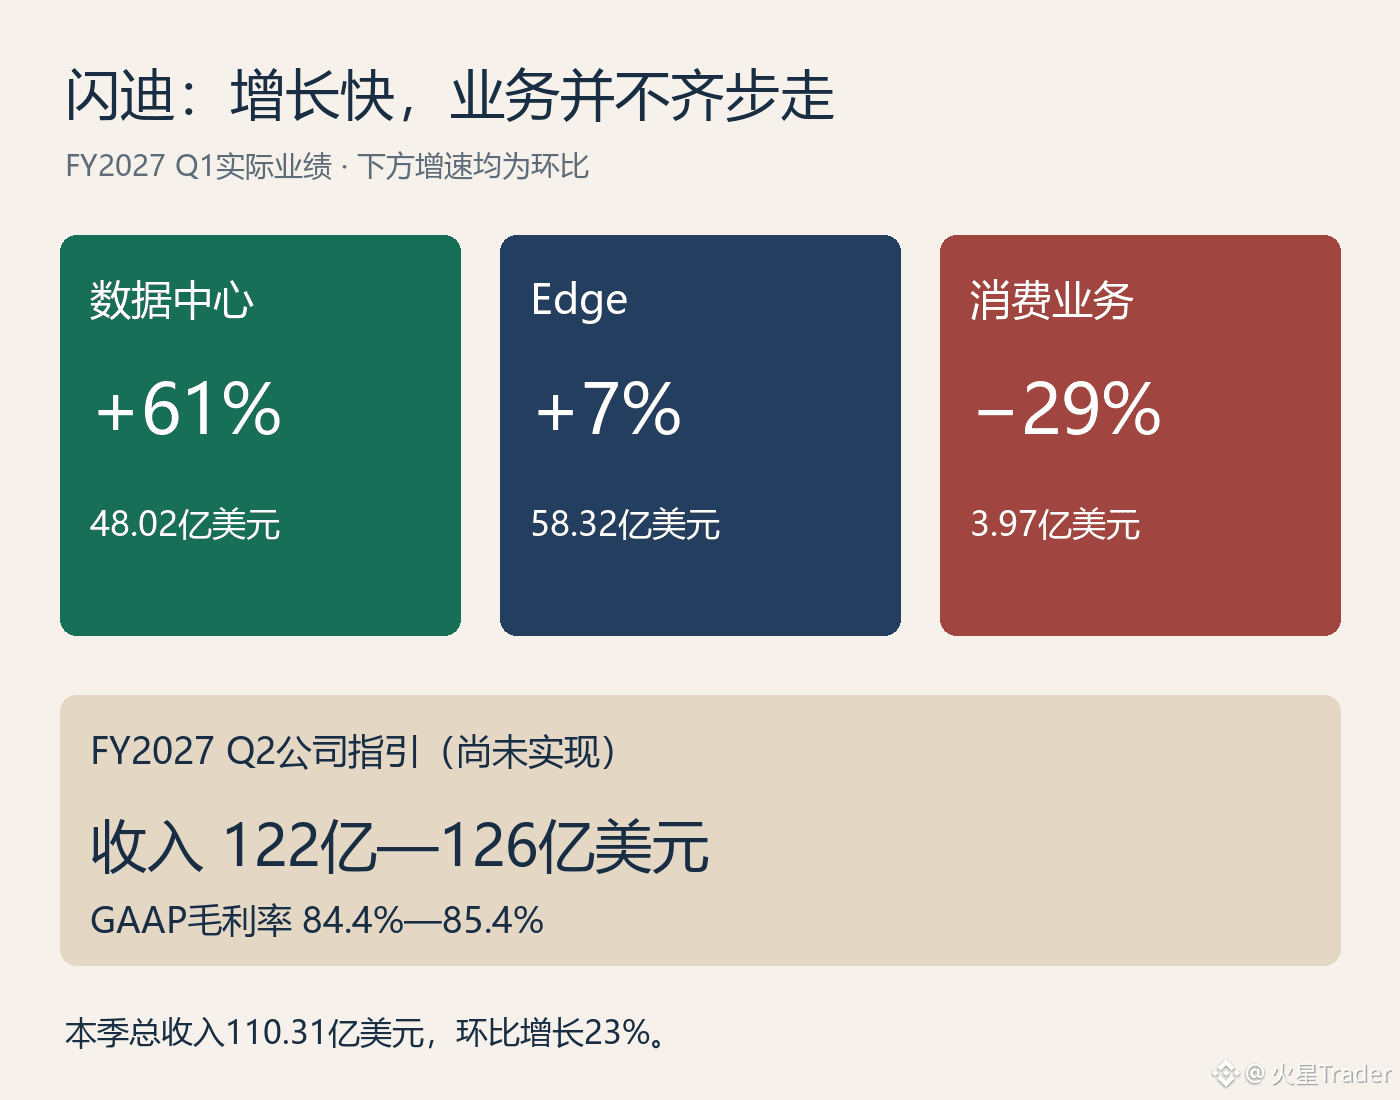
والسبب واضح: لم تتجاوز إيرادات الأعمال الاستهلاكية هذا الربع 397 مليون دولار، في حين بلغت إيرادات مراكز البيانات 4.802 مليار دولار، بزيادة 61% مقارنة بالربع السابق. وبلغت إيرادات الشركة ككل 11.031 مليار دولار، بزيادة 23% عن الربع السابق. والتركيز على تراجع قطاع المستهلكين وحده يحجب الأعمال التي تقف وراء النمو الفعلي في النتائج.
وتتراوح توقعات الإيرادات للربع المقبل بين 12.2 و12.6 مليار دولار، فيما يُتوقع أن يتراوح هامش الربح الإجمالي وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) بين 84.4% و85.4%. وبلغ الهامش هذا الربع 85%، ولم تقدم الشركة ما يشير إلى أن الهوامش المرتفعة ستتراجع سريعًا.
لذلك ما زلت أميل إلى التفاؤل بشأن أداء سانديسك التشغيلي. فقد أصبح نمو مراكز البيانات ذا حجم ملموس، كما أن توقعات الإيرادات للربع المقبل تواصل الارتفاع. صحيح أن ضعف قطاع المستهلكين قائم، لكنه لا يكفي حتى الآن للحكم بأن نمو سانديسك سينعكس.
لكن التدفقات النقدية شهدت تراجعًا: بلغ التدفق النقدي التشغيلي هذا الربع 6.363 مليار دولار، مقارنة بـ7.126 مليار دولار في الربع السابق. ويحتاج هذا التغير إلى تفسير خلال الأرباع القليلة المقبلة؛ فالتراجع في ربع واحد لا يكفي للإشارة إلى وجود مشكلة في تحصيل المدفوعات.
وأعلنت الشركة أيضًا عن تقسيم السهم الواحد إلى ثمانية أسهم، ومن المتوقع أن يبدأ التداول على أساس ما بعد التقسيم اعتبارًا من يوم 20 من الشهر المقبل. يمكن لتقسيم الأسهم أن يغيّر سعر السهم الواحد، لكنه لا يغيّر قيمة النشاط التجاري. وتظل أهمية هذا التقرير المالي في إيرادات مراكز البيانات والتوقعات بهوامش ربح إجمالي مرتفعة في الربع المقبل.
تراجعت إيرادات أعمال سانديسك الاستهلاكية بنسبة 29% مقارنة بالربع السابق، لكن ذلك لم يوقف نمو الشركة ككل.
والسبب واضح: لم تتجاوز إيرادات الأعمال الاستهلاكية هذا الربع 397 مليون دولار، في حين بلغت إيرادات مراكز البيانات 4.802 مليار دولار، بزيادة 61% مقارنة بالربع السابق. وبلغت إيرادات الشركة ككل 11.031 مليار دولار، بزيادة 23% عن الربع السابق. والتركيز على تراجع قطاع المستهلكين وحده يحجب الأعمال التي تقف وراء النمو الفعلي في النتائج.
وتتراوح توقعات الإيرادات للربع المقبل بين 12.2 و12.6 مليار دولار، فيما يُتوقع أن يتراوح هامش الربح الإجمالي وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) بين 84.4% و85.4%. وبلغ الهامش هذا الربع 85%، ولم تقدم الشركة ما يشير إلى أن الهوامش المرتفعة ستتراجع سريعًا.
لذلك ما زلت أميل إلى التفاؤل بشأن أداء سانديسك التشغيلي. فقد أصبح نمو مراكز البيانات ذا حجم ملموس، كما أن توقعات الإيرادات للربع المقبل تواصل الارتفاع. صحيح أن ضعف قطاع المستهلكين قائم، لكنه لا يكفي حتى الآن للحكم بأن نمو سانديسك سينعكس.
لكن التدفقات النقدية شهدت تراجعًا: بلغ التدفق النقدي التشغيلي هذا الربع 6.363 مليار دولار، مقارنة بـ7.126 مليار دولار في الربع السابق. ويحتاج هذا التغير إلى تفسير خلال الأرباع القليلة المقبلة؛ فالتراجع في ربع واحد لا يكفي للإشارة إلى وجود مشكلة في تحصيل المدفوعات.
وأعلنت الشركة أيضًا عن تقسيم السهم الواحد إلى ثمانية أسهم، ومن المتوقع أن يبدأ التداول على أساس ما بعد التقسيم اعتبارًا من يوم 20 من الشهر المقبل. يمكن لتقسيم الأسهم أن يغيّر سعر السهم الواحد، لكنه لا يغيّر قيمة النشاط التجاري. وتظل أهمية هذا التقرير المالي في إيرادات مراكز البيانات والتوقعات بهوامش ربح إجمالي مرتفعة في الربع المقبل.