ارتفعت إيرادات مراكز البيانات بقوة، لكن إنتل قدّمت توقعات أضعف للربع المقبل
أصعب ما يمكن استيعابه في النتائج المالية التي أعلنتها إنتل فجر اليوم هو توقعاتها للربع المقبل.
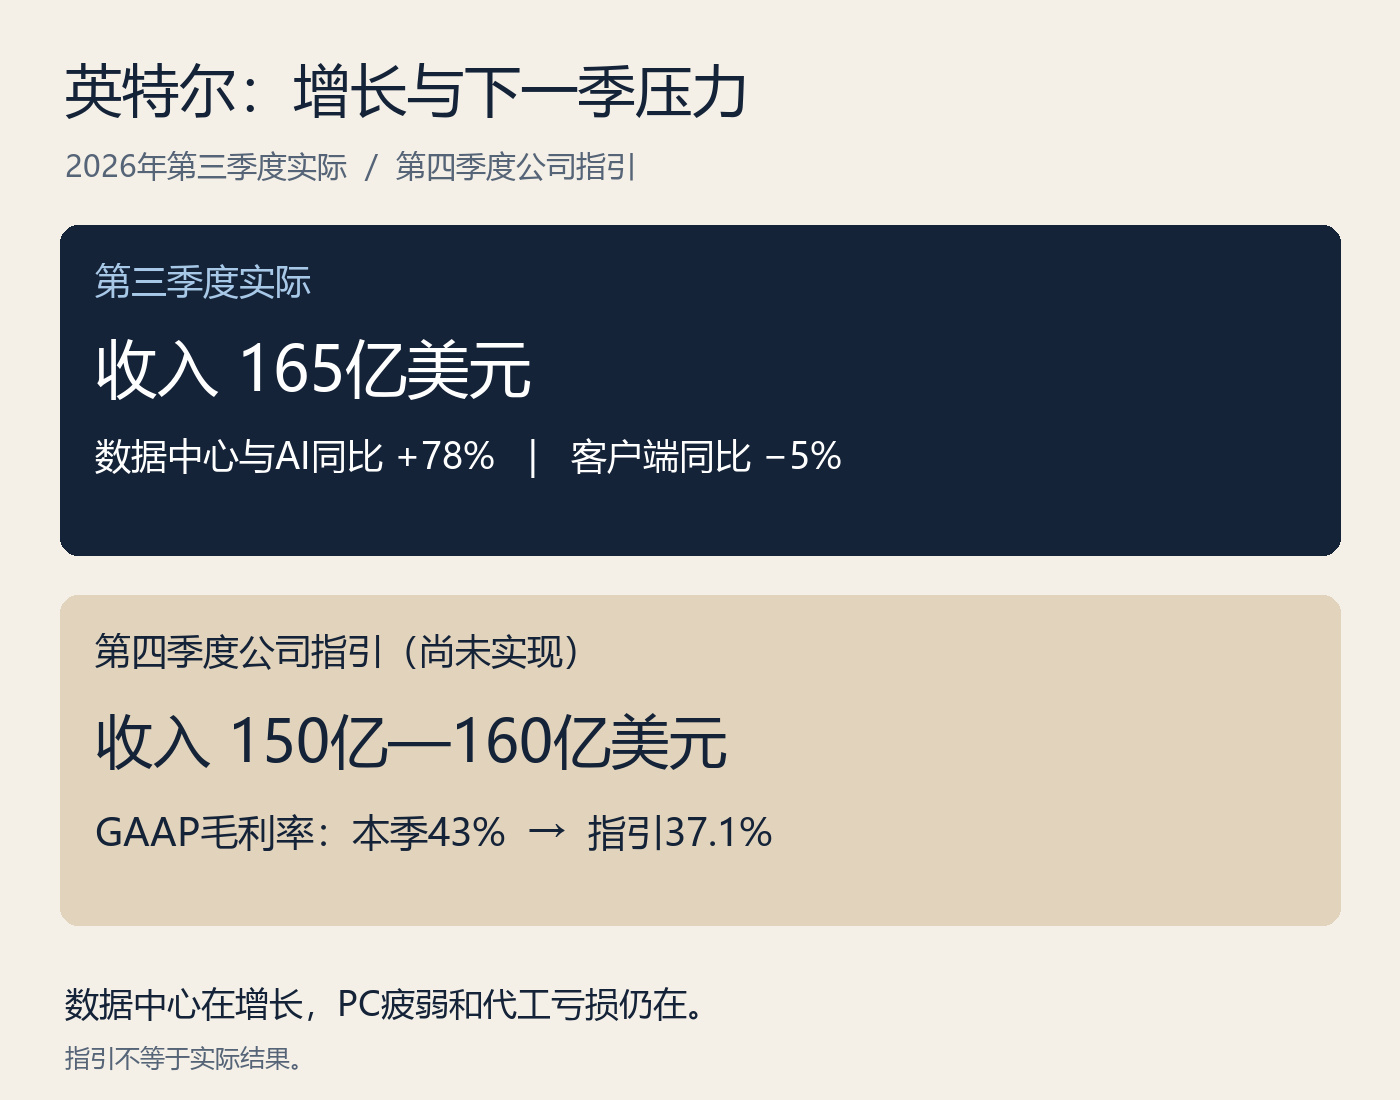
ارتفعت إيرادات مراكز البيانات والذكاء الاصطناعي بنسبة 78% على أساس سنوي، كما زادت إيرادات الشركة ككل هذا الربع بنسبة 21%. لكن الشركة تتوقع أن تتراوح إيرادات الربع الرابع بين 15 و16 مليار دولار فقط، أي إن الحد الأعلى للنطاق أقل حتى من إيرادات هذا الربع البالغة 16.5 مليار دولار؛ كما يُتوقع أن يبلغ هامش الربح الإجمالي وفق مبادئ المحاسبة المقبولة عمومًا 37.1%، مقارنةً بـ43% هذا الربع.
إذا كانت إيرادات قطاع مراكز البيانات والذكاء الاصطناعي قد ارتفعت بقوة، فلماذا جاءت توقعات الشركة أضعف؟
لم يتعافَ نشاط الحواسيب الشخصية بعد. فقد انخفضت إيرادات أعمال حوسبة العملاء والذكاء الاصطناعي المادي بنسبة 5% على أساس سنوي، وتتوقع الإدارة أن يستمر تباطؤ سوق الحواسيب الشخصية حتى النصف الأول من العام المقبل على الأقل. أما نشاط تصنيع الرقائق للغير فما زال يستنزف الأموال أيضًا، إذ بلغت خسائره التشغيلية في هذا الربع نحو 1.85 مليار دولار.
ظهر بالفعل نمو أعمال مراكز البيانات والذكاء الاصطناعي في النتائج، لكنه لا يكفي لتجاوز إنتل المرحلة الصعبة بسهولة. فزيادة إمدادات الخوادم، وانتظار تعافي الطلب على الحواسيب الشخصية، ومواصلة الاستثمار في التصنيع للغير، أمور لا يمكن حلها جميعًا بفضل نمو نسبته 78%.
جعلتني هذه التوقعات أكثر تحفظًا بشأن سرعة تعافي إنتل. فالشركة تتوقع للربع المقبل إيرادات وهامش ربح إجمالي أقل مما سجلته هذا الربع. ومن المهم الانتباه إلى ما ذكرته الإدارة عن الطلب على معالجات Xeon، لكن من السابق لأوانه الاستناد إلى وتيرة النمو هذا الربع لاستنتاج أداء الشركة ككل.
أصعب ما يمكن استيعابه في النتائج المالية التي أعلنتها إنتل فجر اليوم هو توقعاتها للربع المقبل.
ارتفعت إيرادات مراكز البيانات والذكاء الاصطناعي بنسبة 78% على أساس سنوي، كما زادت إيرادات الشركة ككل هذا الربع بنسبة 21%. لكن الشركة تتوقع أن تتراوح إيرادات الربع الرابع بين 15 و16 مليار دولار فقط، أي إن الحد الأعلى للنطاق أقل حتى من إيرادات هذا الربع البالغة 16.5 مليار دولار؛ كما يُتوقع أن يبلغ هامش الربح الإجمالي وفق مبادئ المحاسبة المقبولة عمومًا 37.1%، مقارنةً بـ43% هذا الربع.
إذا كانت إيرادات قطاع مراكز البيانات والذكاء الاصطناعي قد ارتفعت بقوة، فلماذا جاءت توقعات الشركة أضعف؟
لم يتعافَ نشاط الحواسيب الشخصية بعد. فقد انخفضت إيرادات أعمال حوسبة العملاء والذكاء الاصطناعي المادي بنسبة 5% على أساس سنوي، وتتوقع الإدارة أن يستمر تباطؤ سوق الحواسيب الشخصية حتى النصف الأول من العام المقبل على الأقل. أما نشاط تصنيع الرقائق للغير فما زال يستنزف الأموال أيضًا، إذ بلغت خسائره التشغيلية في هذا الربع نحو 1.85 مليار دولار.
ظهر بالفعل نمو أعمال مراكز البيانات والذكاء الاصطناعي في النتائج، لكنه لا يكفي لتجاوز إنتل المرحلة الصعبة بسهولة. فزيادة إمدادات الخوادم، وانتظار تعافي الطلب على الحواسيب الشخصية، ومواصلة الاستثمار في التصنيع للغير، أمور لا يمكن حلها جميعًا بفضل نمو نسبته 78%.
جعلتني هذه التوقعات أكثر تحفظًا بشأن سرعة تعافي إنتل. فالشركة تتوقع للربع المقبل إيرادات وهامش ربح إجمالي أقل مما سجلته هذا الربع. ومن المهم الانتباه إلى ما ذكرته الإدارة عن الطلب على معالجات Xeon، لكن من السابق لأوانه الاستناد إلى وتيرة النمو هذا الربع لاستنتاج أداء الشركة ككل.