عادت قروض الرهن العقاري ذات الفائدة المتغيرة إلى الواجهة.
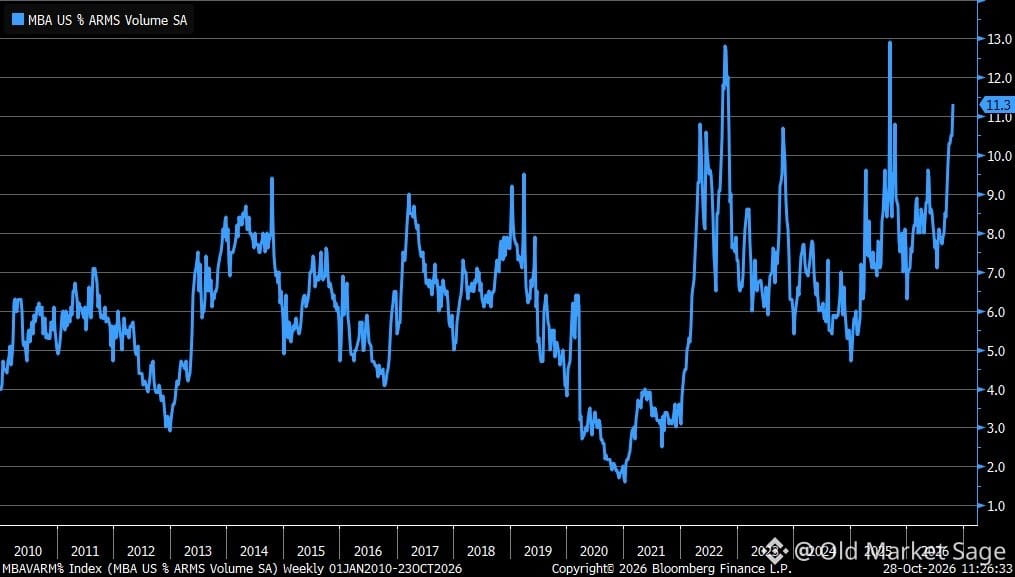
بلغت حصة هذه القروض من نشاط الإقراض أعلى مستوياتها منذ أكثر من عام. وعندما تظل أسعار الفائدة الثابتة مرتفعة بعناد، يبدأ الناس بالمخاطرة: قسط أقل الآن، ومخاطر تغيّر الفائدة لاحقًا.
هذا سلوك مألوف. لا أحد يريد الانتظار. تبدو الحسابات أفضل في البداية. لكن قروض الفائدة المتغيرة رهان على المستقبل، ومعظم الناس لا يجيدون تقدير كلفة هذا الرهان.
يخبرنا التاريخ بما يلي: عندما يرتفع الإقبال على هذه القروض، يكون السبب عادةً شعور المشترين بأنهم محاصرون. عليهم الانتقال أو الشراء أو اتخاذ خطوة، فيقبلون الشروط. هذا ليس اطمئنانًا، بل تنازل.
راقب ما يفعله الناس بأموالهم حين تظل أسعار الفائدة مرتفعة. لا يقفون مكتوفي الأيدي. بل يتأقلمون، ويمدّون أنفسهم إلى أقصى حدودهم، ويتحملون مخاطر لا يفهمونها تمامًا.
السؤال ليس ما إذا كانت أسعار الفائدة ستنخفض، بل ما إذا كانت ستنخفض قبل موعد إعادة ضبطها.