حددت أوراكل جدولًا زمنيًا للتدفقات النقدية، لكن ما يستحق المتابعة حقًا هو الفترة الانتقالية
في يوم المستثمرين الذي نظمته أوراكل هذه المرة، ما يهمني أكثر هو كيفية عبورها ذروة الإنفاق الرأسمالي. قد تكون أهداف الإيرادات بعيدة المدى طموحة، لكن فجوة التمويل بين بناء المشاريع وبدء تحصيل الأموال هي ما يحدد تكلفة الانتظار التي سيتحملها المساهمون.
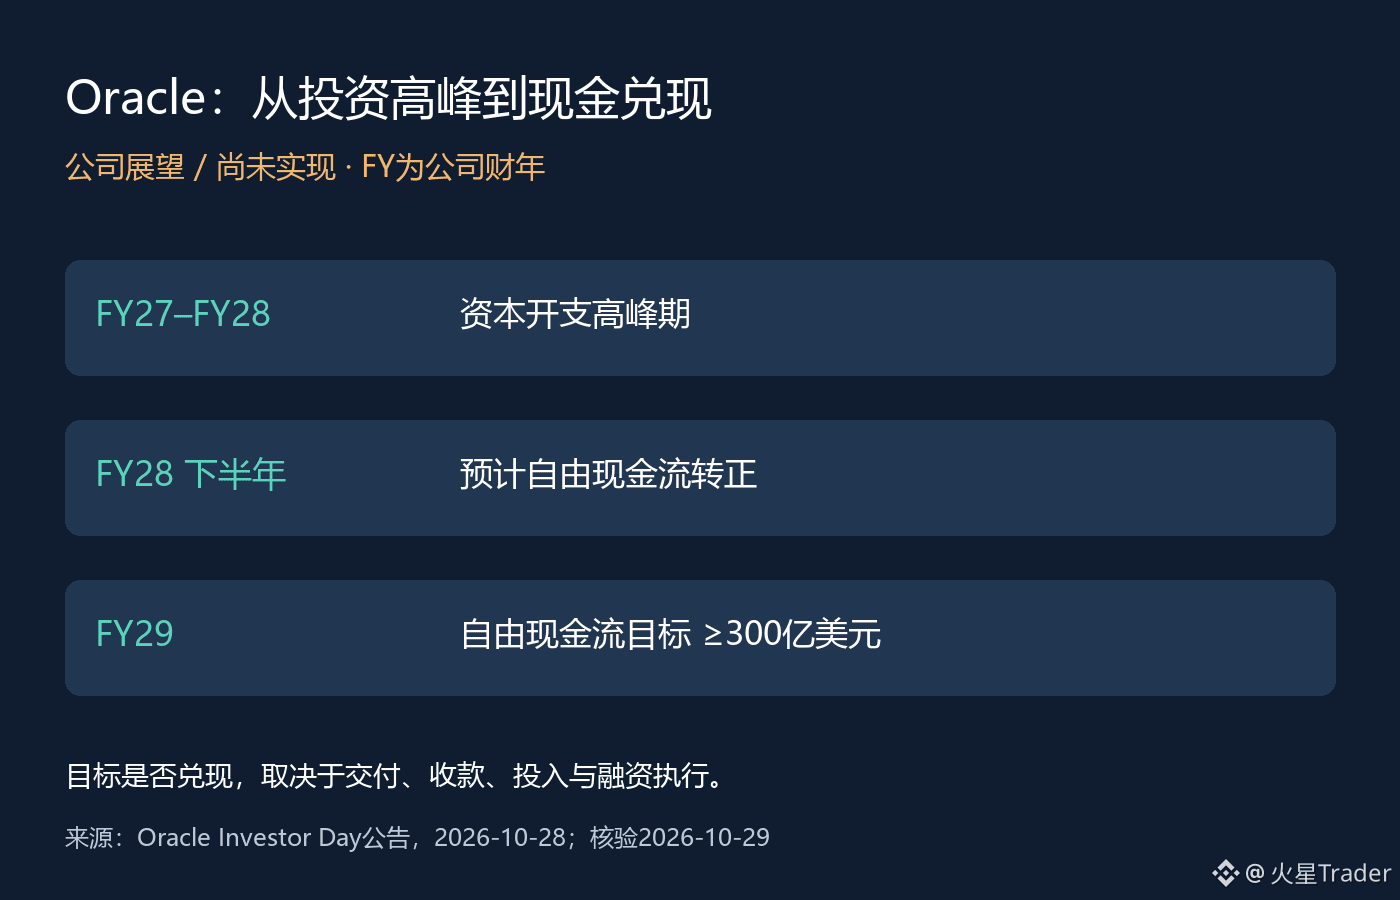
قدّم الإعلان الرسمي الصادر في 28 أكتوبر مسارًا واضحًا: ستكون السنة المالية 2027 حتى السنة المالية 2028 فترة ذروة الإنفاق الرأسمالي، ومن المتوقع أن يصبح التدفق النقدي الحر موجبًا في النصف الثاني من السنة المالية 2028، مع استهداف تدفق نقدي حر لا يقل عن 30 مليار دولار في السنة المالية 2029، وتوقّع تمويل النمو من الموارد الذاتية بدءًا من السنة المالية 2029. كل ذلك توقعات للإدارة، وليس نتائج مالية تحققت بالفعل.
وذكرت الشركة أيضًا أنها تعتزم حصر التمويل الإضافي من أسواق رأس المال قبل السنة المالية 2030 عند 20 مليار دولار، موزعة بالتساوي بين الأسهم وإجمالي الديون، بواقع 10 مليارات دولار لكل منهما. وهناك قيدان يسهل إغفالهما: هذا المبلغ لا يشمل إعادة تمويل الديون القائمة، ويأتي إضافةً إلى تمويل الأسهم عبر برنامج البيع في السوق المفتوحة (ATM) بقيمة 20 مليار دولار، الذي أُنجز في الربع الأول من السنة المالية 2027. لذا لا ينبغي فهم «20 مليارًا إضافية» على أنها كل ما تحتاجه الشركة طوال دورة التوسع.
أرى أن هذا الجدول الزمني نقل النقاش من «ما حجم الطلب على الذكاء الاصطناعي؟» إلى «من سيدفع أولًا؟». وقد أدرجت الشركة تمويل الموردين، وتوفير العملاء للأجهزة، والدفعات المقدمة من العملاء ضمن الوسائل التي تخفض الاحتياجات النقدية الأولية. لكن تغيير موعد الدفع لا يعني أن الأجهزة والتمويل بلا تكلفة؛ إذ يجب التحقق بندًا بندًا من تأثير الترتيبات المختلفة في الديون والالتزامات المستقبلية والأرباح.
أهم ما ينبغي للمساهمين الحذر منه هو التعامل مع التحول المستقبلي إلى تدفق نقدي موجب كأن الشركة باتت تموّل نفسها ذاتيًا اليوم. فما دامت نفقات البناء تسبق تحصيل المدفوعات من العملاء، فإن تأخر التسليم أو تغير وتيرة سداد العملاء قد يغيّر احتياجات التمويل خلال الفترة الانتقالية. في المقابل، إذا جرت الدفعات المقدمة والتسليمات وفق الخطة، فقد يكون ضغط التمويل أخف مما يوحي به النظر إلى الإنفاق الرأسمالي وحده. ولا بد من التحقق من كلا الاحتمالين عبر الإفصاحات اللاحقة.
سأتابع ثلاثة أمور في المرحلة المقبلة: هل يبلغ الإنفاق الرأسمالي ذروته وفق الخطة؟ وهل يواكب التدفق النقدي التشغيلي ذلك؟ وهل يظل التمويل الإضافي ضمن الحدود التي حددتها الشركة؟ إذا تأخر موعد التحول إلى التدفق النقدي الموجب أو زاد حجم التمويل، فستكون هناك حاجة إلى إعادة تقييم تكلفة مسار النمو هذا. أما إذا تحققت التوقعات، فستتحول الأهداف البعيدة المدى تدريجيًا إلى قدرات تشغيلية قابلة للتحقق.
المصدر: إعلان يوم المستثمرين لشركة أوراكل بتاريخ 28 أكتوبر 2026، وتم التحقق منه في 29 أكتوبر بتوقيت بكين. الصورة المصاحبة تلخص توقعات الشركة ولا تمثل تدفقات نقدية تحققت بالفعل؛ وتشير FY إلى السنة المالية للشركة.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
في يوم المستثمرين الذي نظمته أوراكل هذه المرة، ما يهمني أكثر هو كيفية عبورها ذروة الإنفاق الرأسمالي. قد تكون أهداف الإيرادات بعيدة المدى طموحة، لكن فجوة التمويل بين بناء المشاريع وبدء تحصيل الأموال هي ما يحدد تكلفة الانتظار التي سيتحملها المساهمون.
قدّم الإعلان الرسمي الصادر في 28 أكتوبر مسارًا واضحًا: ستكون السنة المالية 2027 حتى السنة المالية 2028 فترة ذروة الإنفاق الرأسمالي، ومن المتوقع أن يصبح التدفق النقدي الحر موجبًا في النصف الثاني من السنة المالية 2028، مع استهداف تدفق نقدي حر لا يقل عن 30 مليار دولار في السنة المالية 2029، وتوقّع تمويل النمو من الموارد الذاتية بدءًا من السنة المالية 2029. كل ذلك توقعات للإدارة، وليس نتائج مالية تحققت بالفعل.
وذكرت الشركة أيضًا أنها تعتزم حصر التمويل الإضافي من أسواق رأس المال قبل السنة المالية 2030 عند 20 مليار دولار، موزعة بالتساوي بين الأسهم وإجمالي الديون، بواقع 10 مليارات دولار لكل منهما. وهناك قيدان يسهل إغفالهما: هذا المبلغ لا يشمل إعادة تمويل الديون القائمة، ويأتي إضافةً إلى تمويل الأسهم عبر برنامج البيع في السوق المفتوحة (ATM) بقيمة 20 مليار دولار، الذي أُنجز في الربع الأول من السنة المالية 2027. لذا لا ينبغي فهم «20 مليارًا إضافية» على أنها كل ما تحتاجه الشركة طوال دورة التوسع.
أرى أن هذا الجدول الزمني نقل النقاش من «ما حجم الطلب على الذكاء الاصطناعي؟» إلى «من سيدفع أولًا؟». وقد أدرجت الشركة تمويل الموردين، وتوفير العملاء للأجهزة، والدفعات المقدمة من العملاء ضمن الوسائل التي تخفض الاحتياجات النقدية الأولية. لكن تغيير موعد الدفع لا يعني أن الأجهزة والتمويل بلا تكلفة؛ إذ يجب التحقق بندًا بندًا من تأثير الترتيبات المختلفة في الديون والالتزامات المستقبلية والأرباح.
أهم ما ينبغي للمساهمين الحذر منه هو التعامل مع التحول المستقبلي إلى تدفق نقدي موجب كأن الشركة باتت تموّل نفسها ذاتيًا اليوم. فما دامت نفقات البناء تسبق تحصيل المدفوعات من العملاء، فإن تأخر التسليم أو تغير وتيرة سداد العملاء قد يغيّر احتياجات التمويل خلال الفترة الانتقالية. في المقابل، إذا جرت الدفعات المقدمة والتسليمات وفق الخطة، فقد يكون ضغط التمويل أخف مما يوحي به النظر إلى الإنفاق الرأسمالي وحده. ولا بد من التحقق من كلا الاحتمالين عبر الإفصاحات اللاحقة.
سأتابع ثلاثة أمور في المرحلة المقبلة: هل يبلغ الإنفاق الرأسمالي ذروته وفق الخطة؟ وهل يواكب التدفق النقدي التشغيلي ذلك؟ وهل يظل التمويل الإضافي ضمن الحدود التي حددتها الشركة؟ إذا تأخر موعد التحول إلى التدفق النقدي الموجب أو زاد حجم التمويل، فستكون هناك حاجة إلى إعادة تقييم تكلفة مسار النمو هذا. أما إذا تحققت التوقعات، فستتحول الأهداف البعيدة المدى تدريجيًا إلى قدرات تشغيلية قابلة للتحقق.
المصدر: إعلان يوم المستثمرين لشركة أوراكل بتاريخ 28 أكتوبر 2026، وتم التحقق منه في 29 أكتوبر بتوقيت بكين. الصورة المصاحبة تلخص توقعات الشركة ولا تمثل تدفقات نقدية تحققت بالفعل؛ وتشير FY إلى السنة المالية للشركة.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx