تضاعفت إيرادات Google Cloud، لكن علينا أولاً أن نعرف ما الذي تبيعه الشركة
كان نمو Google Cloud هذه المرة قوياً، لكنني سأبدأ بالسؤال عن هيكل الإيرادات. فإيرادات الخدمات السحابية وتسليم أنظمة الأجهزة لا تتمتعان بالمستوى نفسه من قابلية التنبؤ في الربع المقبل.
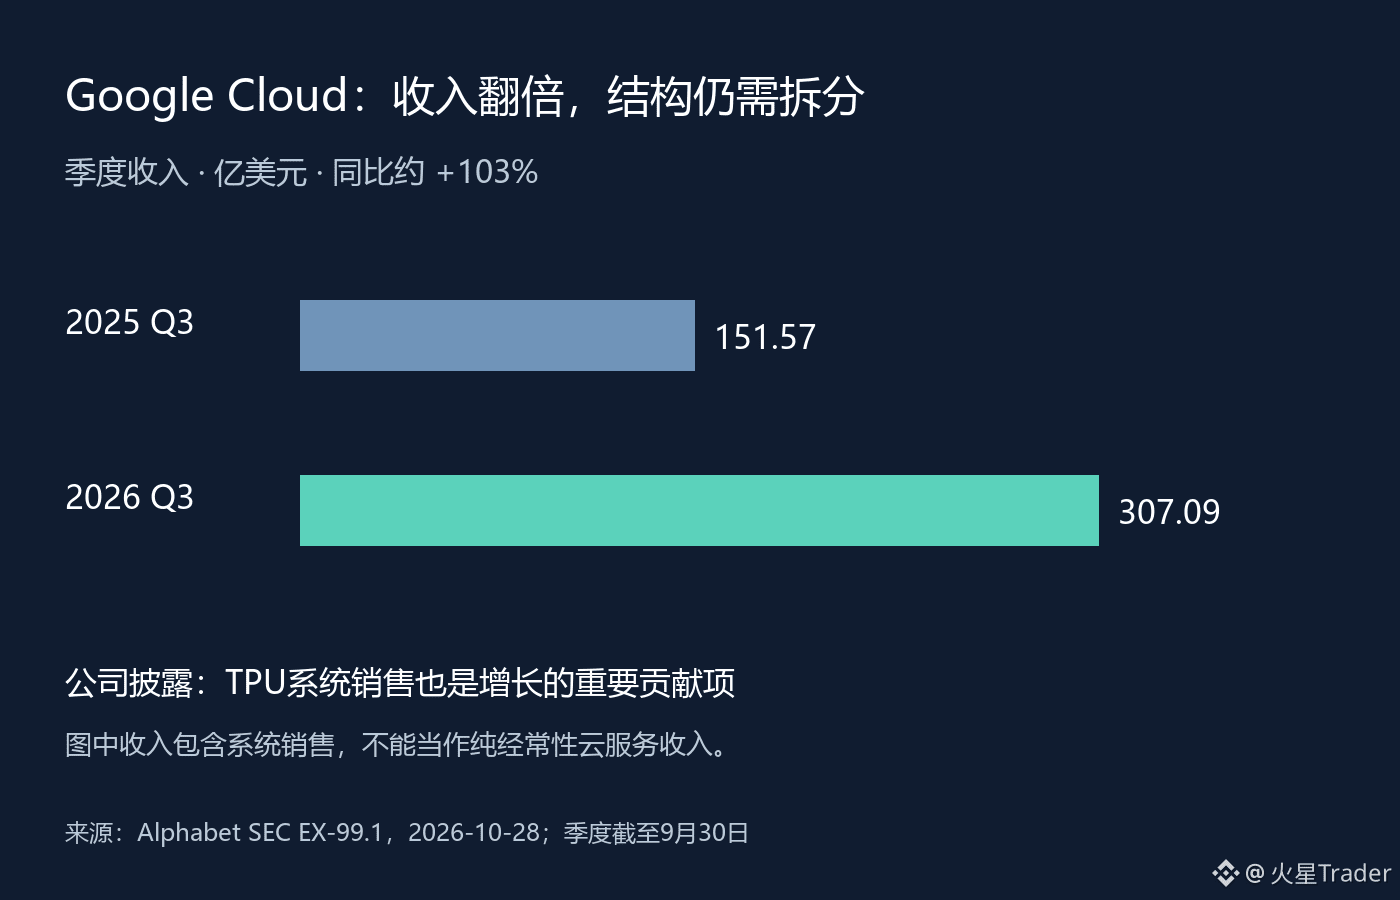
في تقرير أرباح الربع الثالث الذي أعلنته Alphabet في 28 أكتوبر، ارتفعت إيرادات Google Cloud من 15.157 مليار دولار في الفترة نفسها من العام الماضي إلى 30.709 مليار دولار، بزيادة سنوية تقارب 103%. وأوضحت الشركة أيضاً أن مبيعات أنظمة TPU أسهمت إسهاماً مهماً في نمو الإيرادات، إلى جانب نمو البنية التحتية للذكاء الاصطناعي المخصصة للشركات، وحلول الذكاء الاصطناعي، وخدمات GCP الأساسية.
وهذا يعني أن تفسير نسبة 103% مباشرةً على أنها تضاعف مستمر في استخدام جميع العملاء للخدمات السحابية يغفل عاملاً مهماً. فمبيعات الأنظمة تحقق إيرادات فعلية وتبني علاقات مع العملاء، لكن توقيت تسجيلها قد يتأثر بدفعات التسليم؛ أما استخدام الخدمات المستمر فيعتمد بدرجة أكبر على الاستهلاك والتجديد لاحقاً. قد تكون كلتا الفئتين من الأعمال ذات قيمة، لكن لا ينبغي تطبيق طريقة الاستقراء نفسها عليهما قبل فصلهما.
لا يتضمن هذا الإعلان حالياً تفصيلاً كافياً يتيح لي استبعاد مبيعات أنظمة TPU على حدة وحساب ما يسمى «معدل نمو الخدمات السحابية الخالصة». لذلك لا يمكنني اختلاق رقم بعد استبعاد الأجهزة، ولا يمكنني في المقابل القول إن النمو المرتفع هذا الربع اعتمد بالكامل على الأجهزة. ما يمكن تأكيده هو أن الشركة أفصحت عن مصادر متعددة للنمو، وينبغي مواصلة التحقق من الوزن المحدد لكل منها.
برأيي، أهم ما ينبغي متابعته لاحقاً هو ما إذا كان هيكل الإيرادات سيتحول إلى طلب مستمر. فبعد عملية تسليم واسعة النطاق، هل سيواصل العملاء شراء الخدمات؟ وهل سيستمر استخدام القدرة الحاسوبية؟ وهل سيظل النمو في الأرباع المقبلة عند مستوياته؟ هذه المعلومات تساعد على تقييم جودة الإيرادات على المدى الطويل أكثر من مجرد تضاعفها في ربع واحد. وإذا تذبذبت عمليات تسليم الأجهزة كثيراً، فليس من الضروري أن يعني تغير معدل النمو الفصلي تغيراً مفاجئاً في طلب العملاء.
أما بالنسبة إلى التقييم، فالمهم ليس فقط مقدار الإيرادات الإضافية هذا الربع، بل أيضاً مقدار ما يمكن تكراره منها، وحجم الاستثمار الإضافي اللازم لتكراره. وفي التقرير المالي المقبل وتوضيحات الإدارة، سأركز على مساهمة مبيعات أنظمة TPU، واتجاهات استخدام الخدمات، وأداء الأرباح المرتبط بها. علينا أولاً أن نعرف مصدر النمو، ثم نناقش إلى متى يمكن أن يستمر.
البيانات حتى 2026-09-30؛ أُعلن عنها في 2026-10-28، وتم التحقق منها في 29 أكتوبر بتوقيت بكين. الرسم من إعداد أصلي استناداً إلى بيانات التقرير المالي، ويشمل مبيعات الأنظمة، لذا لا ينبغي اعتباره إيرادات متكررة خالصة.
المصدر: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
كان نمو Google Cloud هذه المرة قوياً، لكنني سأبدأ بالسؤال عن هيكل الإيرادات. فإيرادات الخدمات السحابية وتسليم أنظمة الأجهزة لا تتمتعان بالمستوى نفسه من قابلية التنبؤ في الربع المقبل.
في تقرير أرباح الربع الثالث الذي أعلنته Alphabet في 28 أكتوبر، ارتفعت إيرادات Google Cloud من 15.157 مليار دولار في الفترة نفسها من العام الماضي إلى 30.709 مليار دولار، بزيادة سنوية تقارب 103%. وأوضحت الشركة أيضاً أن مبيعات أنظمة TPU أسهمت إسهاماً مهماً في نمو الإيرادات، إلى جانب نمو البنية التحتية للذكاء الاصطناعي المخصصة للشركات، وحلول الذكاء الاصطناعي، وخدمات GCP الأساسية.
وهذا يعني أن تفسير نسبة 103% مباشرةً على أنها تضاعف مستمر في استخدام جميع العملاء للخدمات السحابية يغفل عاملاً مهماً. فمبيعات الأنظمة تحقق إيرادات فعلية وتبني علاقات مع العملاء، لكن توقيت تسجيلها قد يتأثر بدفعات التسليم؛ أما استخدام الخدمات المستمر فيعتمد بدرجة أكبر على الاستهلاك والتجديد لاحقاً. قد تكون كلتا الفئتين من الأعمال ذات قيمة، لكن لا ينبغي تطبيق طريقة الاستقراء نفسها عليهما قبل فصلهما.
لا يتضمن هذا الإعلان حالياً تفصيلاً كافياً يتيح لي استبعاد مبيعات أنظمة TPU على حدة وحساب ما يسمى «معدل نمو الخدمات السحابية الخالصة». لذلك لا يمكنني اختلاق رقم بعد استبعاد الأجهزة، ولا يمكنني في المقابل القول إن النمو المرتفع هذا الربع اعتمد بالكامل على الأجهزة. ما يمكن تأكيده هو أن الشركة أفصحت عن مصادر متعددة للنمو، وينبغي مواصلة التحقق من الوزن المحدد لكل منها.
برأيي، أهم ما ينبغي متابعته لاحقاً هو ما إذا كان هيكل الإيرادات سيتحول إلى طلب مستمر. فبعد عملية تسليم واسعة النطاق، هل سيواصل العملاء شراء الخدمات؟ وهل سيستمر استخدام القدرة الحاسوبية؟ وهل سيظل النمو في الأرباع المقبلة عند مستوياته؟ هذه المعلومات تساعد على تقييم جودة الإيرادات على المدى الطويل أكثر من مجرد تضاعفها في ربع واحد. وإذا تذبذبت عمليات تسليم الأجهزة كثيراً، فليس من الضروري أن يعني تغير معدل النمو الفصلي تغيراً مفاجئاً في طلب العملاء.
أما بالنسبة إلى التقييم، فالمهم ليس فقط مقدار الإيرادات الإضافية هذا الربع، بل أيضاً مقدار ما يمكن تكراره منها، وحجم الاستثمار الإضافي اللازم لتكراره. وفي التقرير المالي المقبل وتوضيحات الإدارة، سأركز على مساهمة مبيعات أنظمة TPU، واتجاهات استخدام الخدمات، وأداء الأرباح المرتبط بها. علينا أولاً أن نعرف مصدر النمو، ثم نناقش إلى متى يمكن أن يستمر.
البيانات حتى 2026-09-30؛ أُعلن عنها في 2026-10-28، وتم التحقق منها في 29 أكتوبر بتوقيت بكين. الرسم من إعداد أصلي استناداً إلى بيانات التقرير المالي، ويشمل مبيعات الأنظمة، لذا لا ينبغي اعتباره إيرادات متكررة خالصة.
المصدر: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm