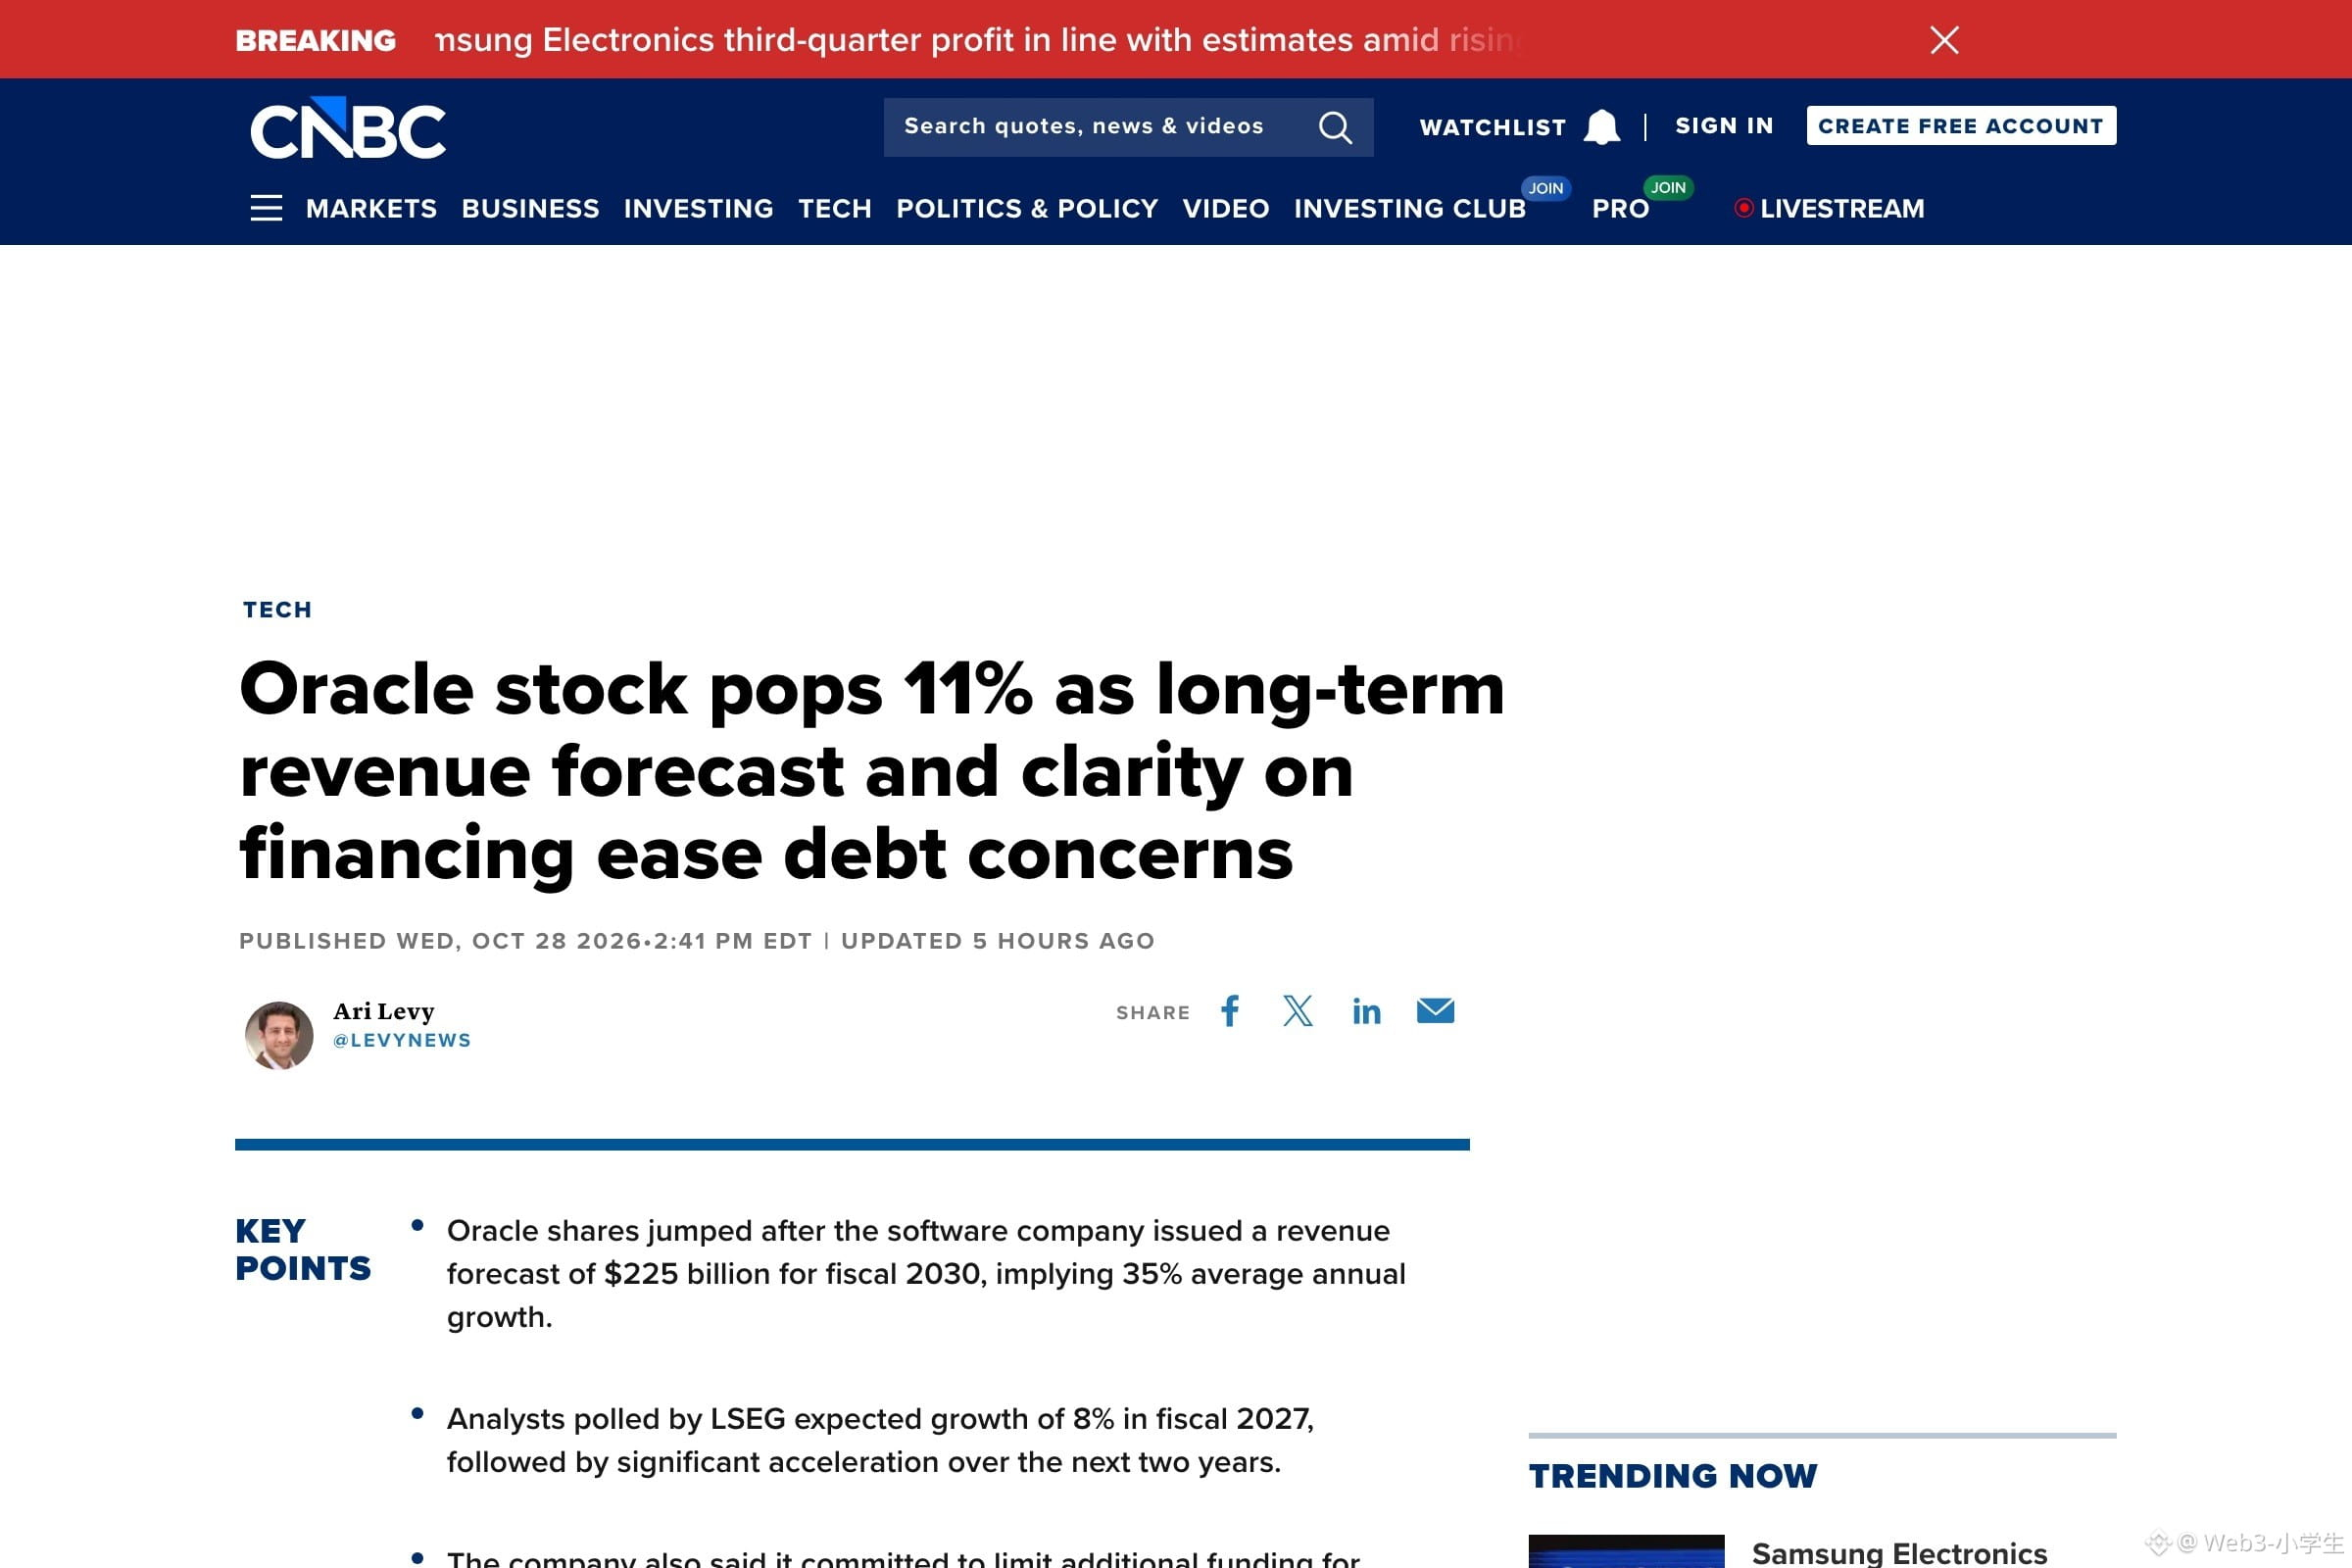
ارتفع سهم أوراكل 10.73% في يوم واحد، بينما لم يرتفع مؤشر S&P 500 سوى 0.28%. ما اشتراه السوق هذه المرة فعليًا هو هذا السقف: «لن نجمع أكثر من 20 مليارًا إضافية خلال السنوات الأربع المقبلة».
أغلقت المؤشرات الثلاثة على ارتفاع. وأغلق ناسداك 100 عند 29,813.157.
داو جونز عند 52,475.10، وS&P 500 عند 7,743.98.
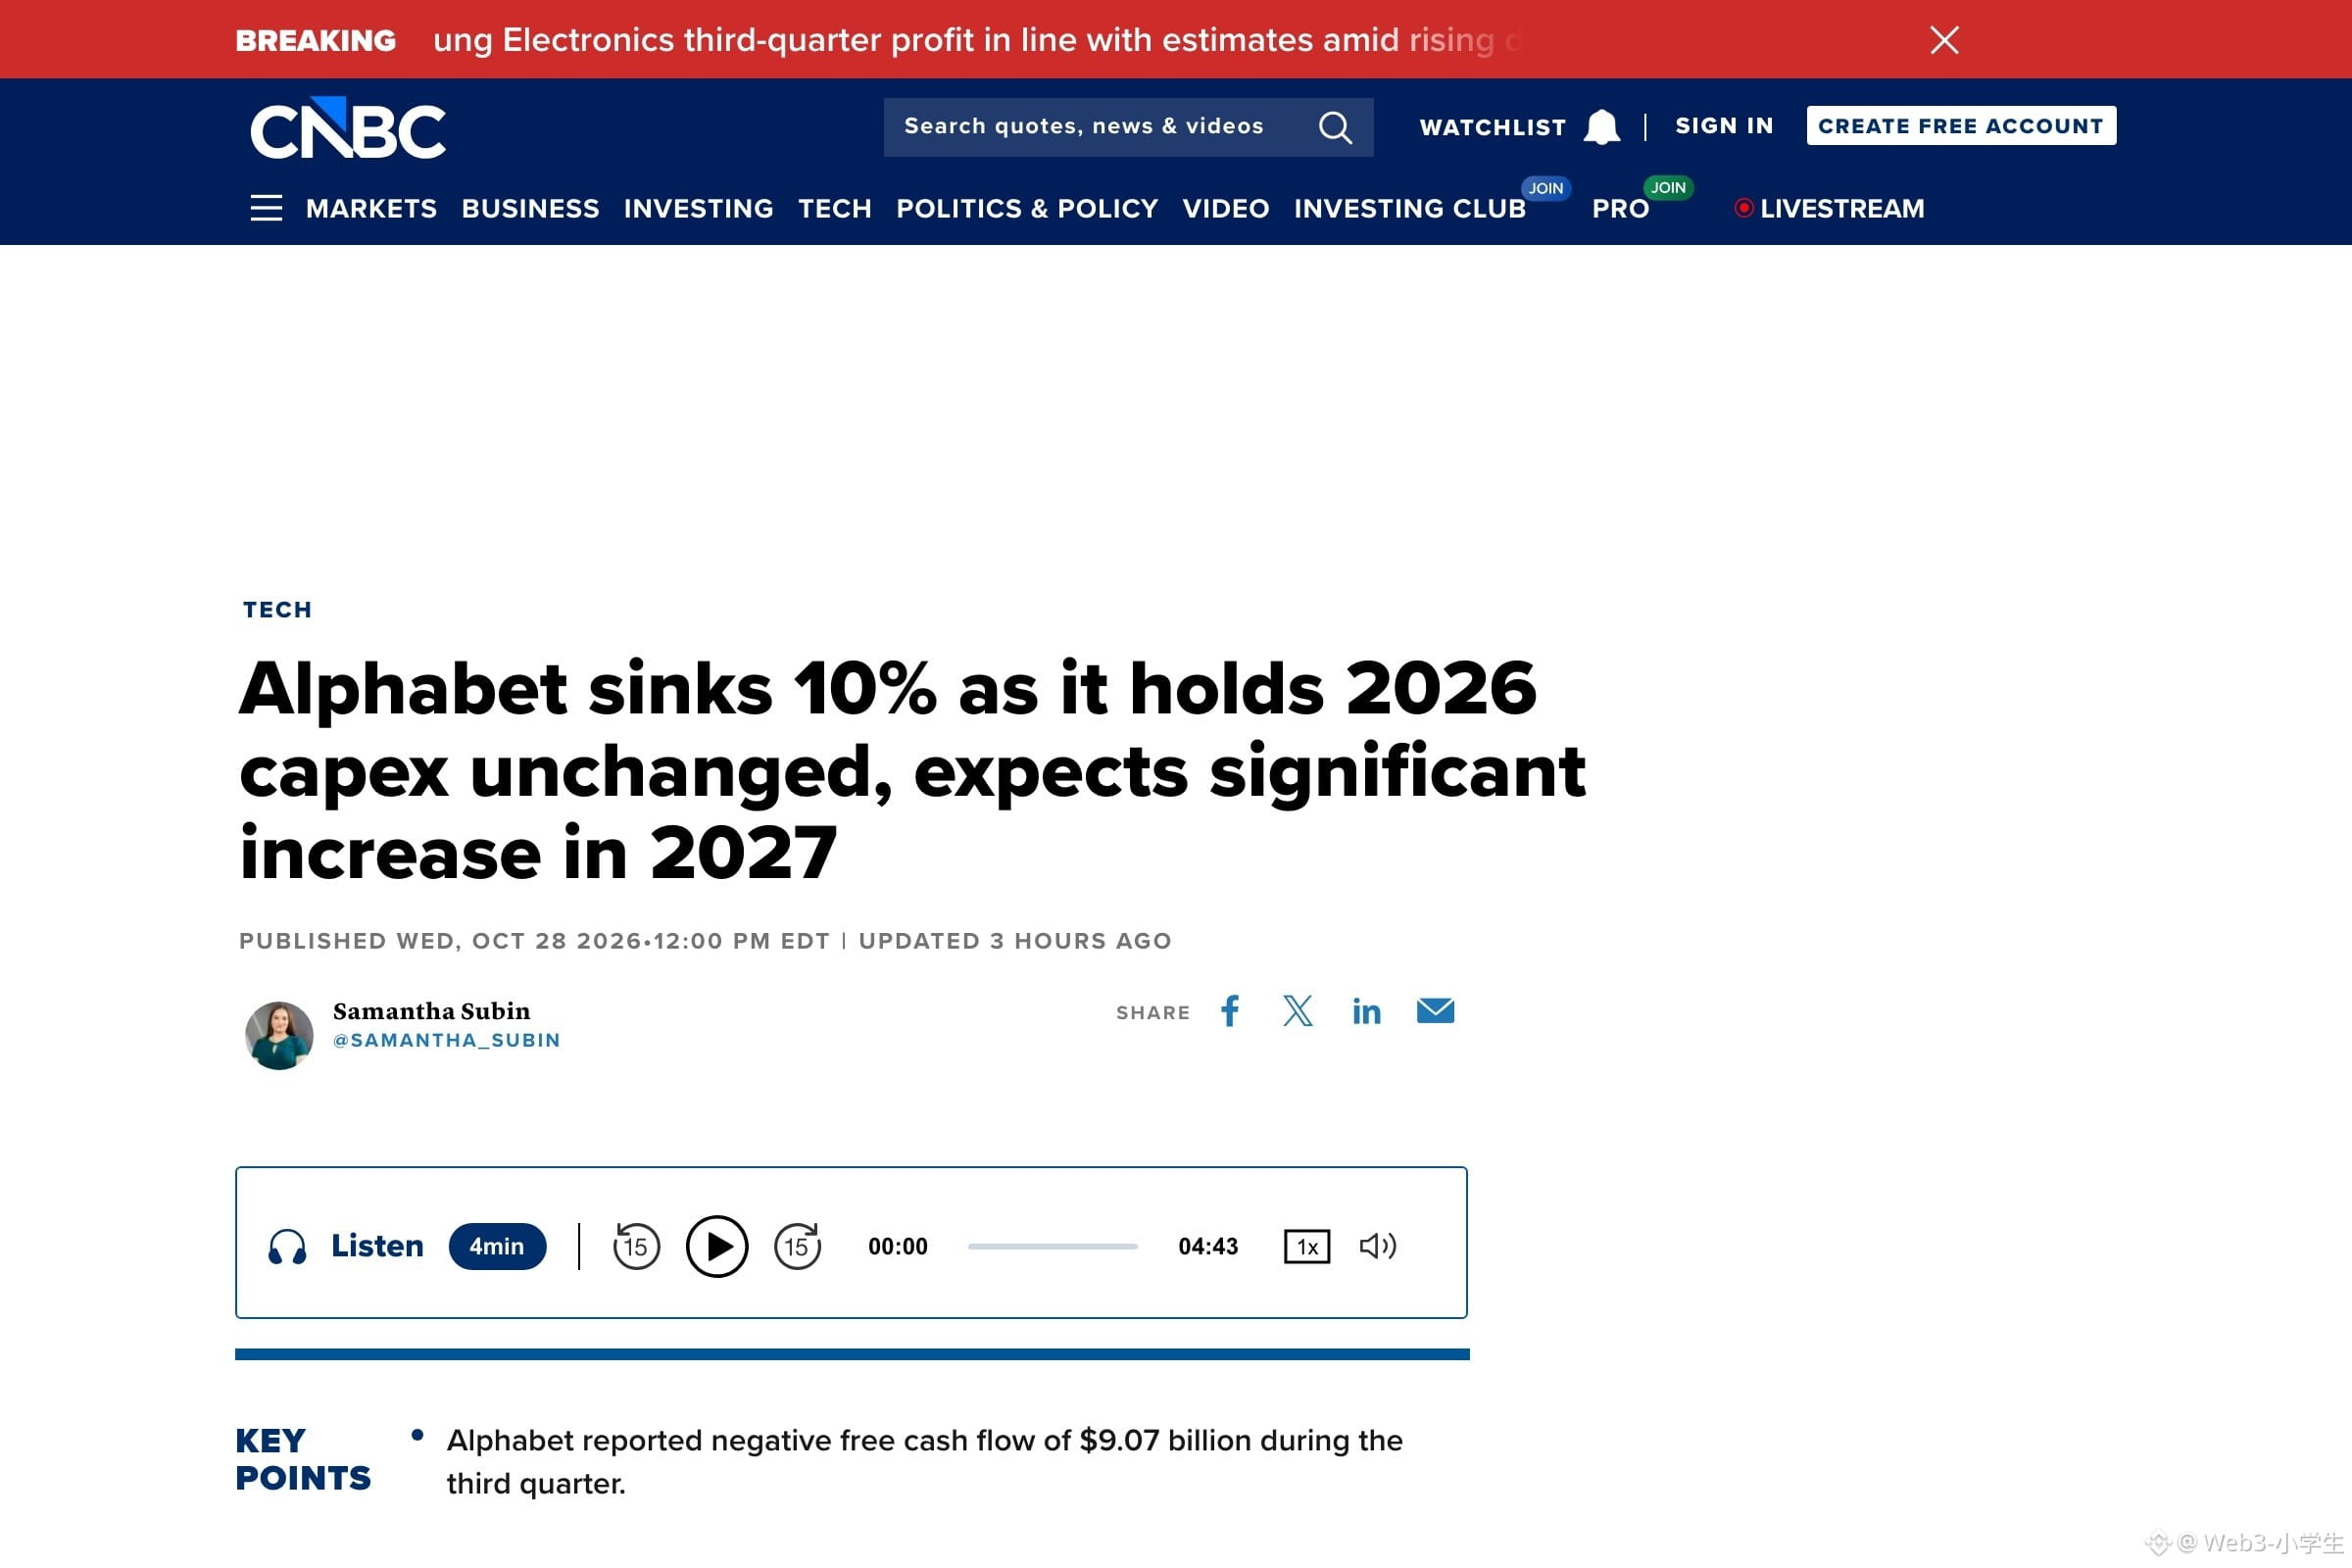
لكن عند سعر الإغلاق نفسه، كان $GOOGLB يهبط بنحو 10% في تداولات ما بعد الإغلاق.
لنرَ أولًا ما الذي أعلنته الشركة. بلغت إيرادات السنة المالية 2030 نحو 225 مليارًا، أي أكثر بثمانية مليارات فقط من تقديرات المحللين البالغة 224.2 مليارًا؛ وهذا يعني أنها بالكاد تجاوزت التوقعات، إن تجاوزتها أصلًا.
لكن الفجوة الحقيقية كانت في التدفق النقدي. قالت الشركة إن التدفق النقدي الحر للسنة المالية 2029 سيبلغ 30 مليارًا على الأقل، بينما كانت تقديرات المحللين تشير إلى تدفق نقدي خارج قدره 7 مليارات؛ أي بفارق 37 مليارًا.
وهناك عبارة أخرى أكثر قيمة: لن يتجاوز ما ستجمعه الشركة خلال السنوات المالية الأربع المقبلة 20 مليارًا، نصفها من الأسهم والنصف الآخر من الديون.
ولا يزال سهمها منخفضًا 26.8% هذا العام، وعلى بُعد 46% من قمته البالغة 269.76.
لماذا تساوي عبارة «لن نتجاوز هذا السقف» أكثر من عبارة «النمو»؟ انظروا إلى ديونها. أصدرت أوراكل حتى الآن ديونًا طويلة الأجل بقيمة 117 مليارًا، وتصنيفها لدى S&P هو BBB-، وهو أدنى تصنيف ضمن الدرجة الاستثمارية؛ وما دونه يُعد ديونًا عالية المخاطر.
بلغت تكلفة التأمين ضد التخلف عن السداد لأجل خمس سنوات 277 نقطة أساس، أي إنها قاربت الضعف هذا العام، ووصلت مطلع الشهر إلى 320 نقطة. بعد كل هذا الاقتراض، ما يخشاه السوق فعلًا هو أن تضطر إلى الاقتراض مجددًا.
وانظروا أيضًا إلى حسابات $GOOGLB : بلغت النفقات الرأسمالية في الربع الثالث 51.4 مليارًا، مقابل 24 مليارًا في الفترة نفسها من العام الماضي. وبلغت إيرادات السحابة 30.7 مليارًا، أي أقل من الإنفاق بنحو 20 مليارًا، كما أصدرت الشركة ديونًا بقيمة 28.7 مليارًا خلال الأشهر التسعة الأولى.
وباعت أيضًا أسهمًا جديدة بقيمة 12.4 مليارًا عبر طرح بسعر السوق. لكنها لم تضع سقفًا لذلك.
وهبط السهم لفترة بعد الإغلاق إلى نحو 293.
السؤال واحد، لكن الإجابتين مختلفتان: إحداهما كوفئت والأخرى عوقبت.
يشبّه البعض الأمر بالألياف الضوئية في عام 2000، حين مُدّت الشبكات ولم يستأجرها أحد. أقرّ بهذا الخطر. لكن دفتر طلبات الحوسبة السحابية يضم 660 مليارًا، منها 300 مليار لعميل واحد هو OpenAI؛ وهذه عقود وُقّعت فعلًا.
لكن التوقيع لا يعني الدفع. ولا أحد يعرف إن كانت مراكز البيانات ستُوصّل بالكهرباء في الموعد، أو إن كان ذلك العميل سيغيّر رأيه.
سيقدّم $AMZNB نتائجه الليلة بعد الإغلاق. راقبوا ما سيقوله عن الإنفاق ونمو AWS؛ فهذه هي اللوحة الثانية التي ستكشف مدى متانة هذا المسار.
أما سوق العملات المشفرة، فقد أعطى قراءة واضحة. استقر $BTC عند 80,888، ولم يتحرك سوى 0.07% خلال 24 ساعة، بينما تراجع ETH قليلًا بنسبة 0.27%.
لو كانت هذه الموجة فعلًا تراجعًا في الإقبال على المخاطرة، لكان السوق الذي يعمل على مدار الساعة انهار أولًا. لكنه لم ينهَر. إذن، ما عوقب في الحقيقة هو دفاتر حسابات الشركات.
والأمر الأهم الذي يستحق التذكر هو هذا التحول: انتقل محور تسعير الذكاء الاصطناعي في هذه الدورة من معدلات النمو إلى حجم التمويل.
أي نشاط يوسّع طاقته الإنتاجية بالاقتراض مسبقًا، عليه في نهاية المطاف اجتياز اختبار حجم التمويل.
فأسعار الفائدة لا تسألك عمّا تبنيه، بل متى ستسدّد.
عائد سندات الخزانة لأجل عشر سنوات يبلغ الآن 5.007%. هذا ليس توصية استثمارية.
#股票财报季 #الأسهم_الأمريكية