ارتفعت أرباح مايكروسوفت 32%، فلماذا لا تتجاوز 18% بعد التعديل؟
أكثر ما يسهل إساءة فهمه في تقرير مايكروسوفت المالي الجديد هو وتيرة نمو الأرباح. فالنسبتان، 32% و18%، وردتا في إعلان الشركة، لكن عند تقييم اتجاه النمو لا ينبغي اختيار النسبة الأجمل ثم إسقاطها مباشرة على المستقبل.
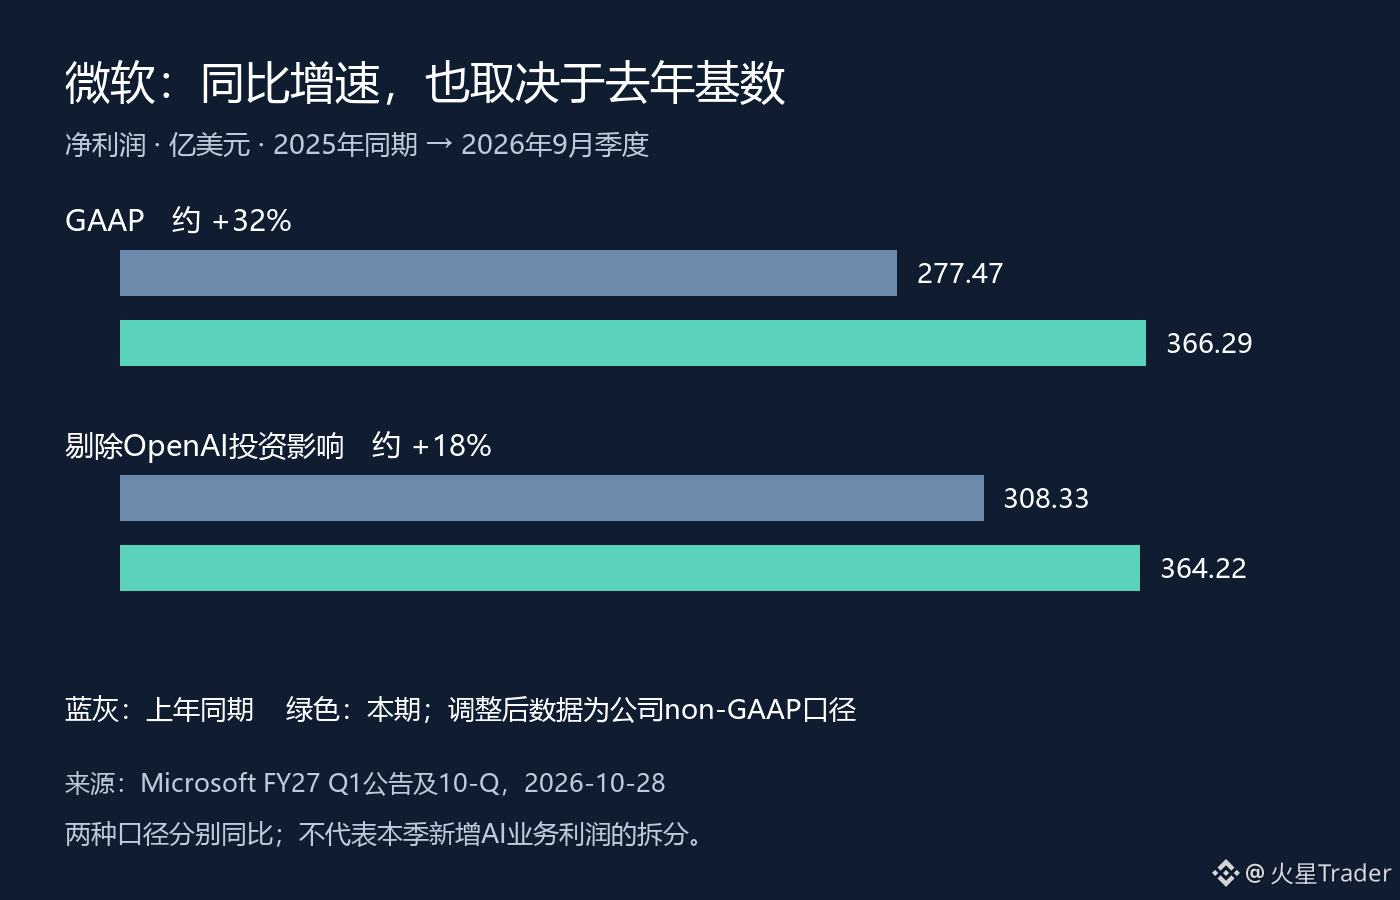
في الربع المالي الأول من السنة المالية 2027، المنتهي في 30 سبتمبر، بلغ صافي ربح مايكروسوفت وفق مبادئ GAAP نحو 36.629 مليار دولار، مقارنةً بـ27.747 مليار دولار في الفترة نفسها من العام السابق. وبعد استبعاد أثر استثمار OpenAI، بلغ صافي الربح المعدّل 36.422 مليار دولار، مقارنةً بـ30.833 مليار دولار في الفترة نفسها من العام السابق. وبلغ معدل النمو السنوي في الحالتين نحو 32% و18% على التوالي.
لم يتجاوز الفرق بين المقياسين في هذا الربع 207 ملايين دولار، لكن الفارق بين معدلي النمو بلغ 14 نقطة مئوية. والسبب الرئيسي يكمن في قاعدة المقارنة للعام الماضي. فبحسب الأرقام المنشورة، كان صافي الربح وفق GAAP في العام الماضي أقل من صافي الربح المعدّل بمقدار 3.086 مليارات دولار. وعندما يكون المقام، أي نقطة الانطلاق، أقل، يبدو نمو اليوم بطبيعة الحال أكبر. لذلك لا يمكن تفسير الفارق الكامل في معدلي النمو على أنه ناتج عن أرباح إضافية ضخمة حققتها أعمال الذكاء الاصطناعي فجأة في هذا الربع.
وهذا لا يعني أن أعمال مايكروسوفت لم تنمُ. فقد ارتفعت إيرادات الشركة في الفترة نفسها 19% على أساس سنوي، وزادت الأرباح التشغيلية 21%. وأرى أن التوسع التشغيلي قائم بالفعل، لكن ينبغي النظر إلى أثر المحاسبة الاستثمارية والنتائج التشغيلية كلٌّ على حدة؛ فأرباح الاستثمارات المرتبطة بـOpenAI لا تُعد بحد ذاتها دليلاً على أن العملاء يدفعون مقابل الخدمات السحابية.
وعند قراءة التقارير المالية لشركات الذكاء الاصطناعي، ينبغي توخي الحذر خصوصاً من هذه القفزة: الانتقال مباشرةً من ارتفاع صافي الربح إلى استنتاج أن استثمارات الحوسبة أثبتت عوائدها بالكامل. فدورة تحقق النتائج تختلف بين قائمة الأرباح والخسائر والتدفقات النقدية والاستثمارات الرأسمالية، ولا يمكن لنمو الأرباح في ربع واحد أن يجيب عن كل الأسئلة. وفي المقابل، لا يكفي انخفاض معدل النمو المعدّل وحده للاستنتاج بأن الطلب يضعف.
في الخطوة التالية، سأتابع الأرباح التشغيلية والتدفقات النقدية التشغيلية والنفقات الرأسمالية معاً، ثم أراجع ما توضحه الشركة بشأن الطلب والعرض في الفترة المقبلة. ولا يصبح الحديث عن جودة عوائد استثمارات الذكاء الاصطناعي أكثر استناداً إلى الأدلة إلا عندما يتحول نمو الأرباح باستمرار إلى نقد، وتتضح تدريجياً إنتاجية الاستثمارات الجديدة. وفي الوقت الراهن، فإن فهم مقام المقارنة السنوية أهم من استخدام نسبة 32% مباشرةً لتقييم المستقبل.
البيانات حتى 2026-09-30؛ صدر الإعلان في 2026-10-28، وتم التحقق منه في 29 أكتوبر بتوقيت بكين. الرسم المرفق من إعداد أصلي استناداً إلى بيانات التقرير المالي، وليس رسماً لسعر السهم.
المصدر: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
أكثر ما يسهل إساءة فهمه في تقرير مايكروسوفت المالي الجديد هو وتيرة نمو الأرباح. فالنسبتان، 32% و18%، وردتا في إعلان الشركة، لكن عند تقييم اتجاه النمو لا ينبغي اختيار النسبة الأجمل ثم إسقاطها مباشرة على المستقبل.
في الربع المالي الأول من السنة المالية 2027، المنتهي في 30 سبتمبر، بلغ صافي ربح مايكروسوفت وفق مبادئ GAAP نحو 36.629 مليار دولار، مقارنةً بـ27.747 مليار دولار في الفترة نفسها من العام السابق. وبعد استبعاد أثر استثمار OpenAI، بلغ صافي الربح المعدّل 36.422 مليار دولار، مقارنةً بـ30.833 مليار دولار في الفترة نفسها من العام السابق. وبلغ معدل النمو السنوي في الحالتين نحو 32% و18% على التوالي.
لم يتجاوز الفرق بين المقياسين في هذا الربع 207 ملايين دولار، لكن الفارق بين معدلي النمو بلغ 14 نقطة مئوية. والسبب الرئيسي يكمن في قاعدة المقارنة للعام الماضي. فبحسب الأرقام المنشورة، كان صافي الربح وفق GAAP في العام الماضي أقل من صافي الربح المعدّل بمقدار 3.086 مليارات دولار. وعندما يكون المقام، أي نقطة الانطلاق، أقل، يبدو نمو اليوم بطبيعة الحال أكبر. لذلك لا يمكن تفسير الفارق الكامل في معدلي النمو على أنه ناتج عن أرباح إضافية ضخمة حققتها أعمال الذكاء الاصطناعي فجأة في هذا الربع.
وهذا لا يعني أن أعمال مايكروسوفت لم تنمُ. فقد ارتفعت إيرادات الشركة في الفترة نفسها 19% على أساس سنوي، وزادت الأرباح التشغيلية 21%. وأرى أن التوسع التشغيلي قائم بالفعل، لكن ينبغي النظر إلى أثر المحاسبة الاستثمارية والنتائج التشغيلية كلٌّ على حدة؛ فأرباح الاستثمارات المرتبطة بـOpenAI لا تُعد بحد ذاتها دليلاً على أن العملاء يدفعون مقابل الخدمات السحابية.
وعند قراءة التقارير المالية لشركات الذكاء الاصطناعي، ينبغي توخي الحذر خصوصاً من هذه القفزة: الانتقال مباشرةً من ارتفاع صافي الربح إلى استنتاج أن استثمارات الحوسبة أثبتت عوائدها بالكامل. فدورة تحقق النتائج تختلف بين قائمة الأرباح والخسائر والتدفقات النقدية والاستثمارات الرأسمالية، ولا يمكن لنمو الأرباح في ربع واحد أن يجيب عن كل الأسئلة. وفي المقابل، لا يكفي انخفاض معدل النمو المعدّل وحده للاستنتاج بأن الطلب يضعف.
في الخطوة التالية، سأتابع الأرباح التشغيلية والتدفقات النقدية التشغيلية والنفقات الرأسمالية معاً، ثم أراجع ما توضحه الشركة بشأن الطلب والعرض في الفترة المقبلة. ولا يصبح الحديث عن جودة عوائد استثمارات الذكاء الاصطناعي أكثر استناداً إلى الأدلة إلا عندما يتحول نمو الأرباح باستمرار إلى نقد، وتتضح تدريجياً إنتاجية الاستثمارات الجديدة. وفي الوقت الراهن، فإن فهم مقام المقارنة السنوية أهم من استخدام نسبة 32% مباشرةً لتقييم المستقبل.
البيانات حتى 2026-09-30؛ صدر الإعلان في 2026-10-28، وتم التحقق منه في 29 أكتوبر بتوقيت بكين. الرسم المرفق من إعداد أصلي استناداً إلى بيانات التقرير المالي، وليس رسماً لسعر السهم.
المصدر: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm