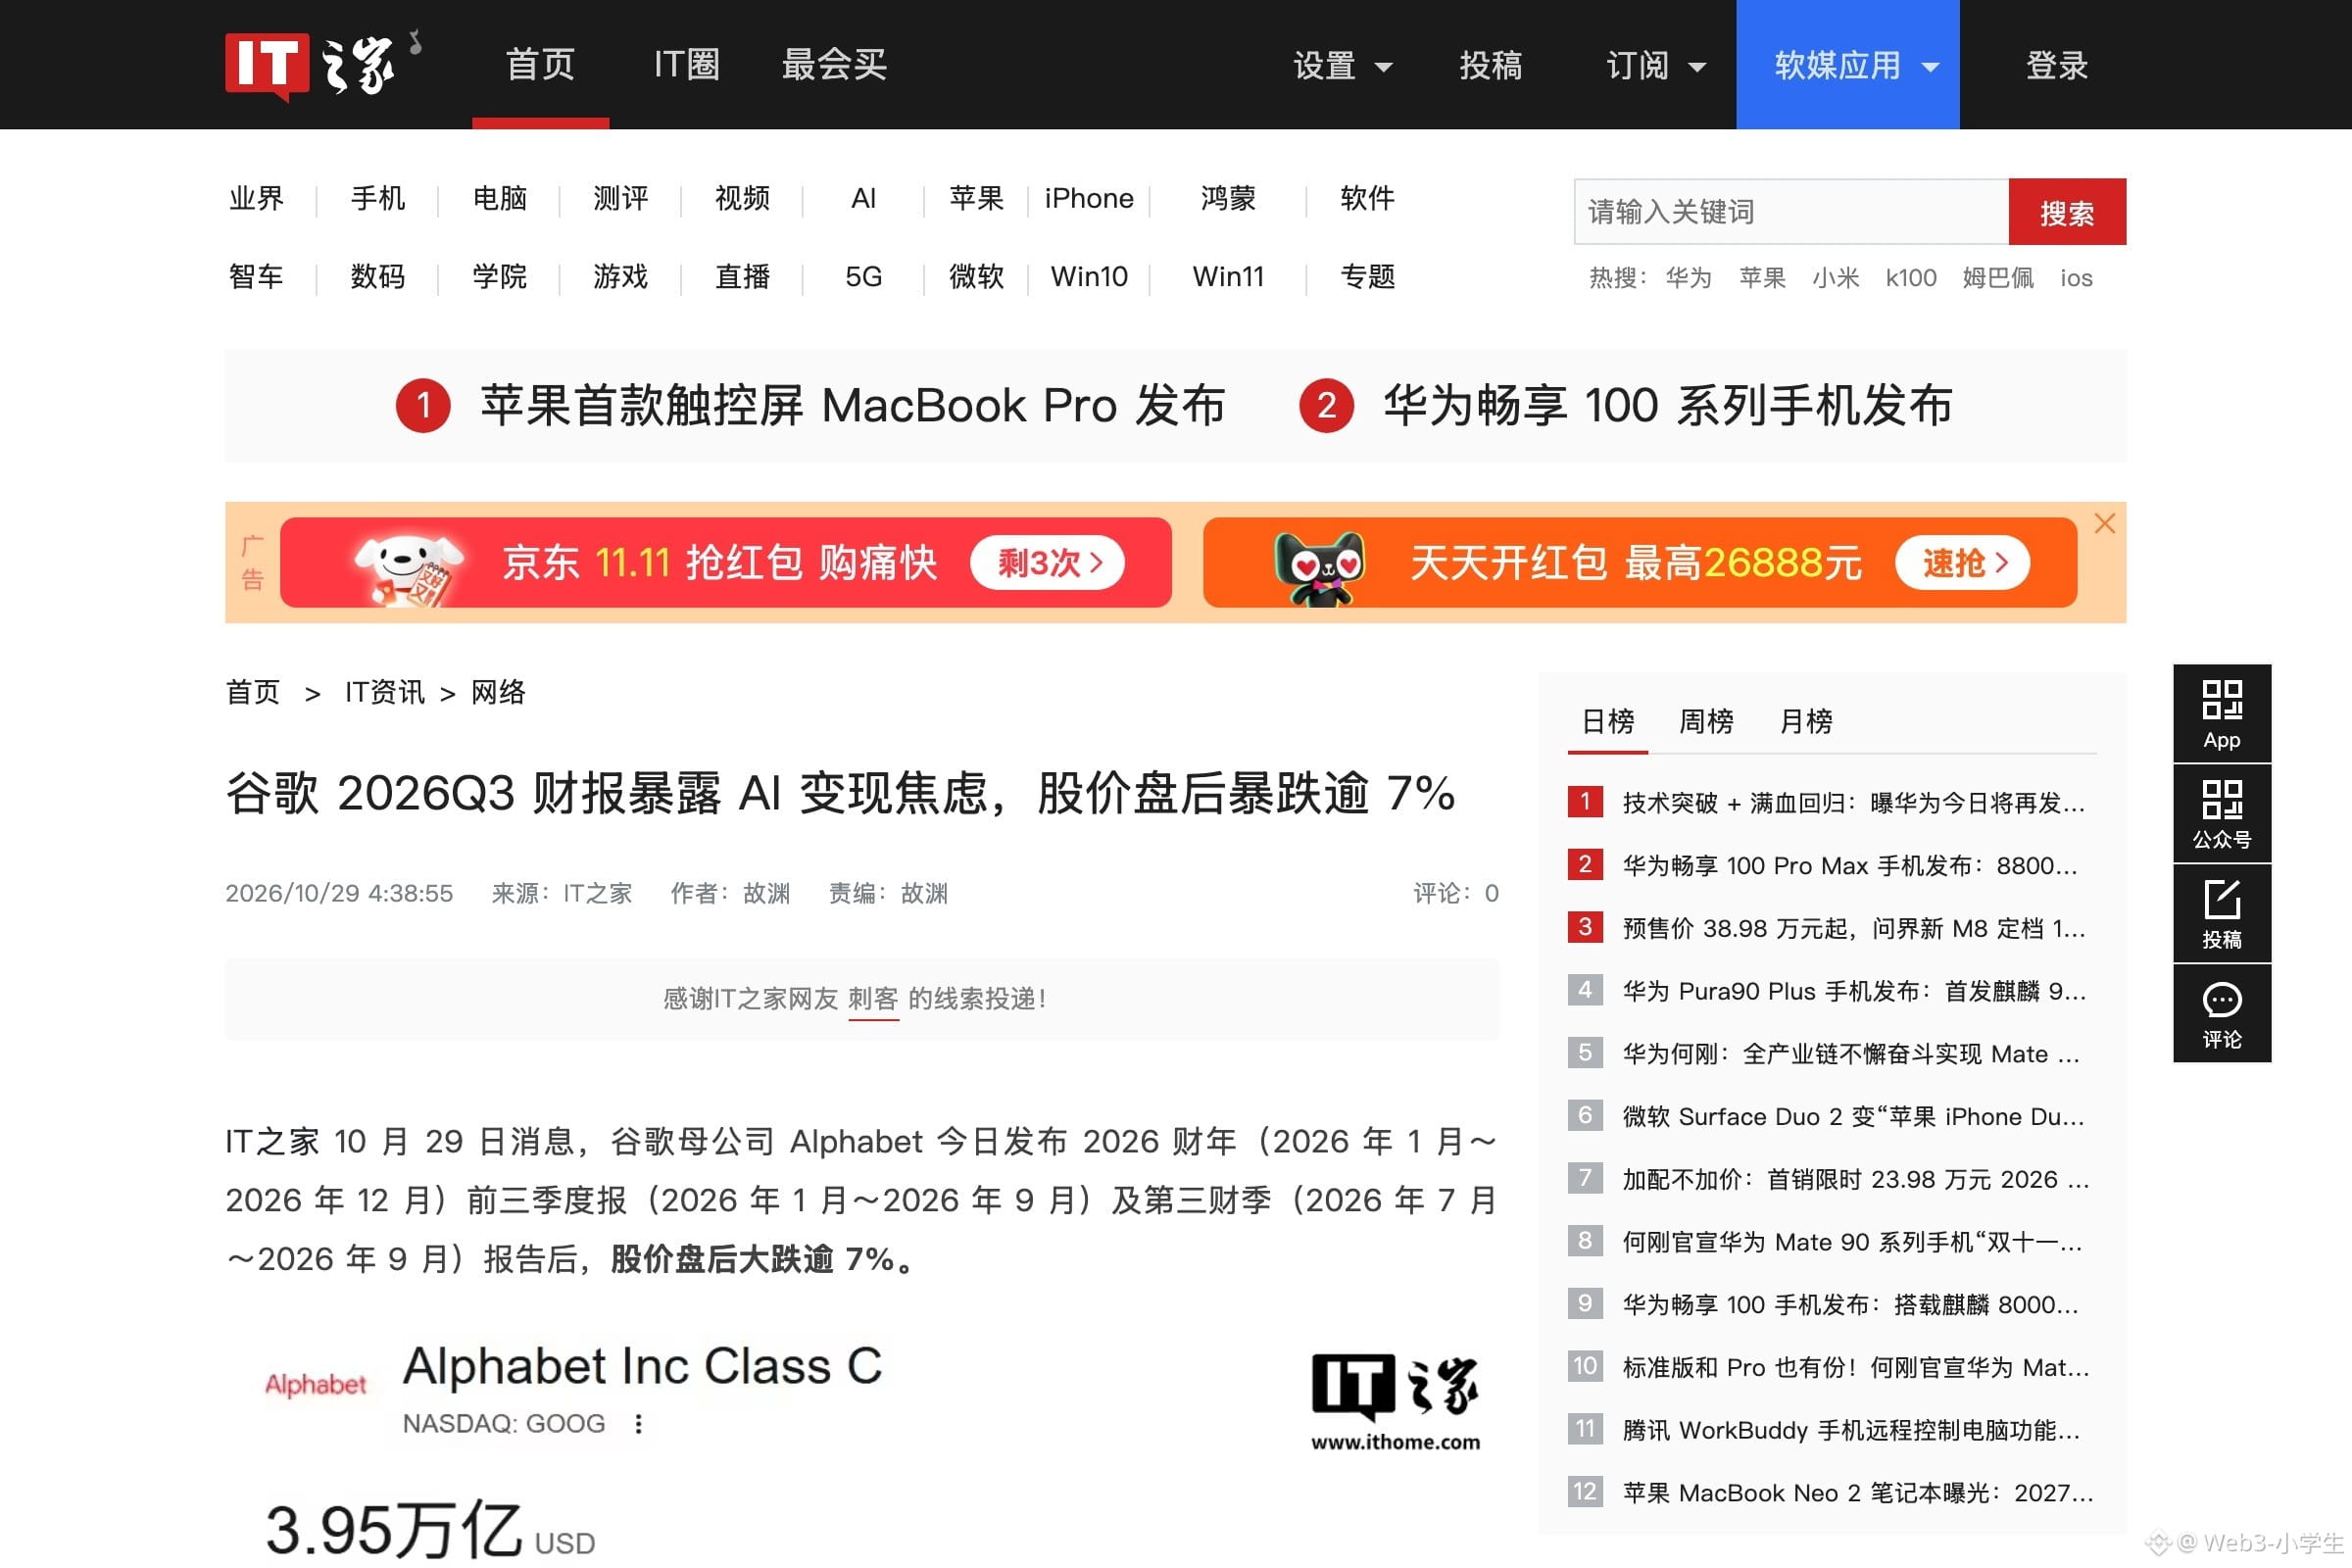
تضاعفت أعمال السحابة. وفي الربع نفسه، لم تُنفق أي أموال على إعادة شراء الأسهم.
أُعيد تفكيك آلة التدفقات النقدية الأكثر استقرارًا خلال العقد الماضي وتركيبها من جديد، وعلى السوق أن يعيد تقييمها. وما أثقل كاهلها لم يكن أصلًا خسارة الـ8.7 مليارات.
لنبدأ بالأرباح. ربح السهم 2.12، مقابل 2.87 العام الماضي، فيما توقع المحللون 3.01. وجاءت فجوة الـ6.7 مليارات من خسائر الاستثمارات في الأسهم، أي ما يعادل 55 سنتًا للسهم. فتراجع بعضهم قائلًا إنها خسائر غير محققة.
بإضافتها مجددًا، يصبح الرقم 2.67. ولا يزال أقل من 3.01 بمقدار 34 سنتًا. فهل تُعد هذه خسارة دفترية؟
بلغت الخسائر 8.7 مليارات في حصص خاصة بشركتي SpaceX وAnthropic، بينما حقق هذا البند 10.7 مليارات العام الماضي. وتقلباته أشد من تقلبات قائمة الأرباح نفسها. ولا أحد يعرف حتى الآن إن كان الربع المقبل سيحمل ربحًا أم خسارة.
بلغت النفقات الرأسمالية 51.4 مليارًا، مقابل 24 مليارًا في الفترة نفسها من العام الماضي. وبلغت إيرادات السحابة 30.7 مليارًا، أي تضاعفت هي الأخرى. يبدو الأمر متناسقًا، أليس كذلك؟ أبدًا.
فقد تجاوزت النفقات إيرادات السحابة بمقدار 20 مليارًا.
خلال الأشهر التسعة الأولى، أصدرت الشركة سندات بقيمة 28.7 مليار دولار، كما باعت أسهمًا جديدة بقيمة 12.4 مليار عبر طرحها في السوق. وارتفع الدين طويل الأجل من 46.5 مليارًا في بداية العام إلى 125.1 مليارًا؛ أي إنه تضاعف 2.7 مرة خلال تسعة أشهر فحسب. وما زالت هناك حصة غير مستغلة من برنامج طرح الأسهم في السوق.
أما إعادة شراء الأسهم، فلم يُنفق عليها سنت واحد. في الفترة نفسها من العام الماضي، أنفقت الشركة 11.5 مليارًا. وهكذا خسر جانب الطلب $GOOGLB جزءًا من دعمه.
تحوّل الطلب إلى ضغط بيع. وهذا أخطر من تفويت توقعات ربح السهم بـ34 سنتًا.
إصدار الأسهم ووقف إعادة شرائها في الوقت نفسه يعنيان أن الشركة تخفّض نصيب السهم بيدها.
كان أداء البحث سيئًا على نحو خاص. بلغت الإيرادات 63.4 مليارًا، مقابل توقعات عند 64.9 مليارًا. وبعد دمج Gemini على مدار عام كامل، تباطأ البحث بدلًا من أن يتسارع. فالذكاء الاصطناعي يظهر أولًا في التكاليف.
أما مسألة TPU فتستحق التوقف عندها. فقد ذكرت النتائج صراحةً أن المبيعات الخارجية لرقائق الشركة أسهمت إسهامًا جوهريًا في نمو السحابة. وتحول بيع الرقائق إلى نشاط تجاري يعني على المدى الطويل استقطاع حصة من بائعي وحدات معالجة الرسومات مثل $NVDAB .
ولا يمكن تجاهل $QQQB أيضًا. فغوغل من بين أكبر الشركات وزنًا في مؤشر ناسداك، وإذا هوت 8%، فلا بد أن ينحني المؤشر معها.
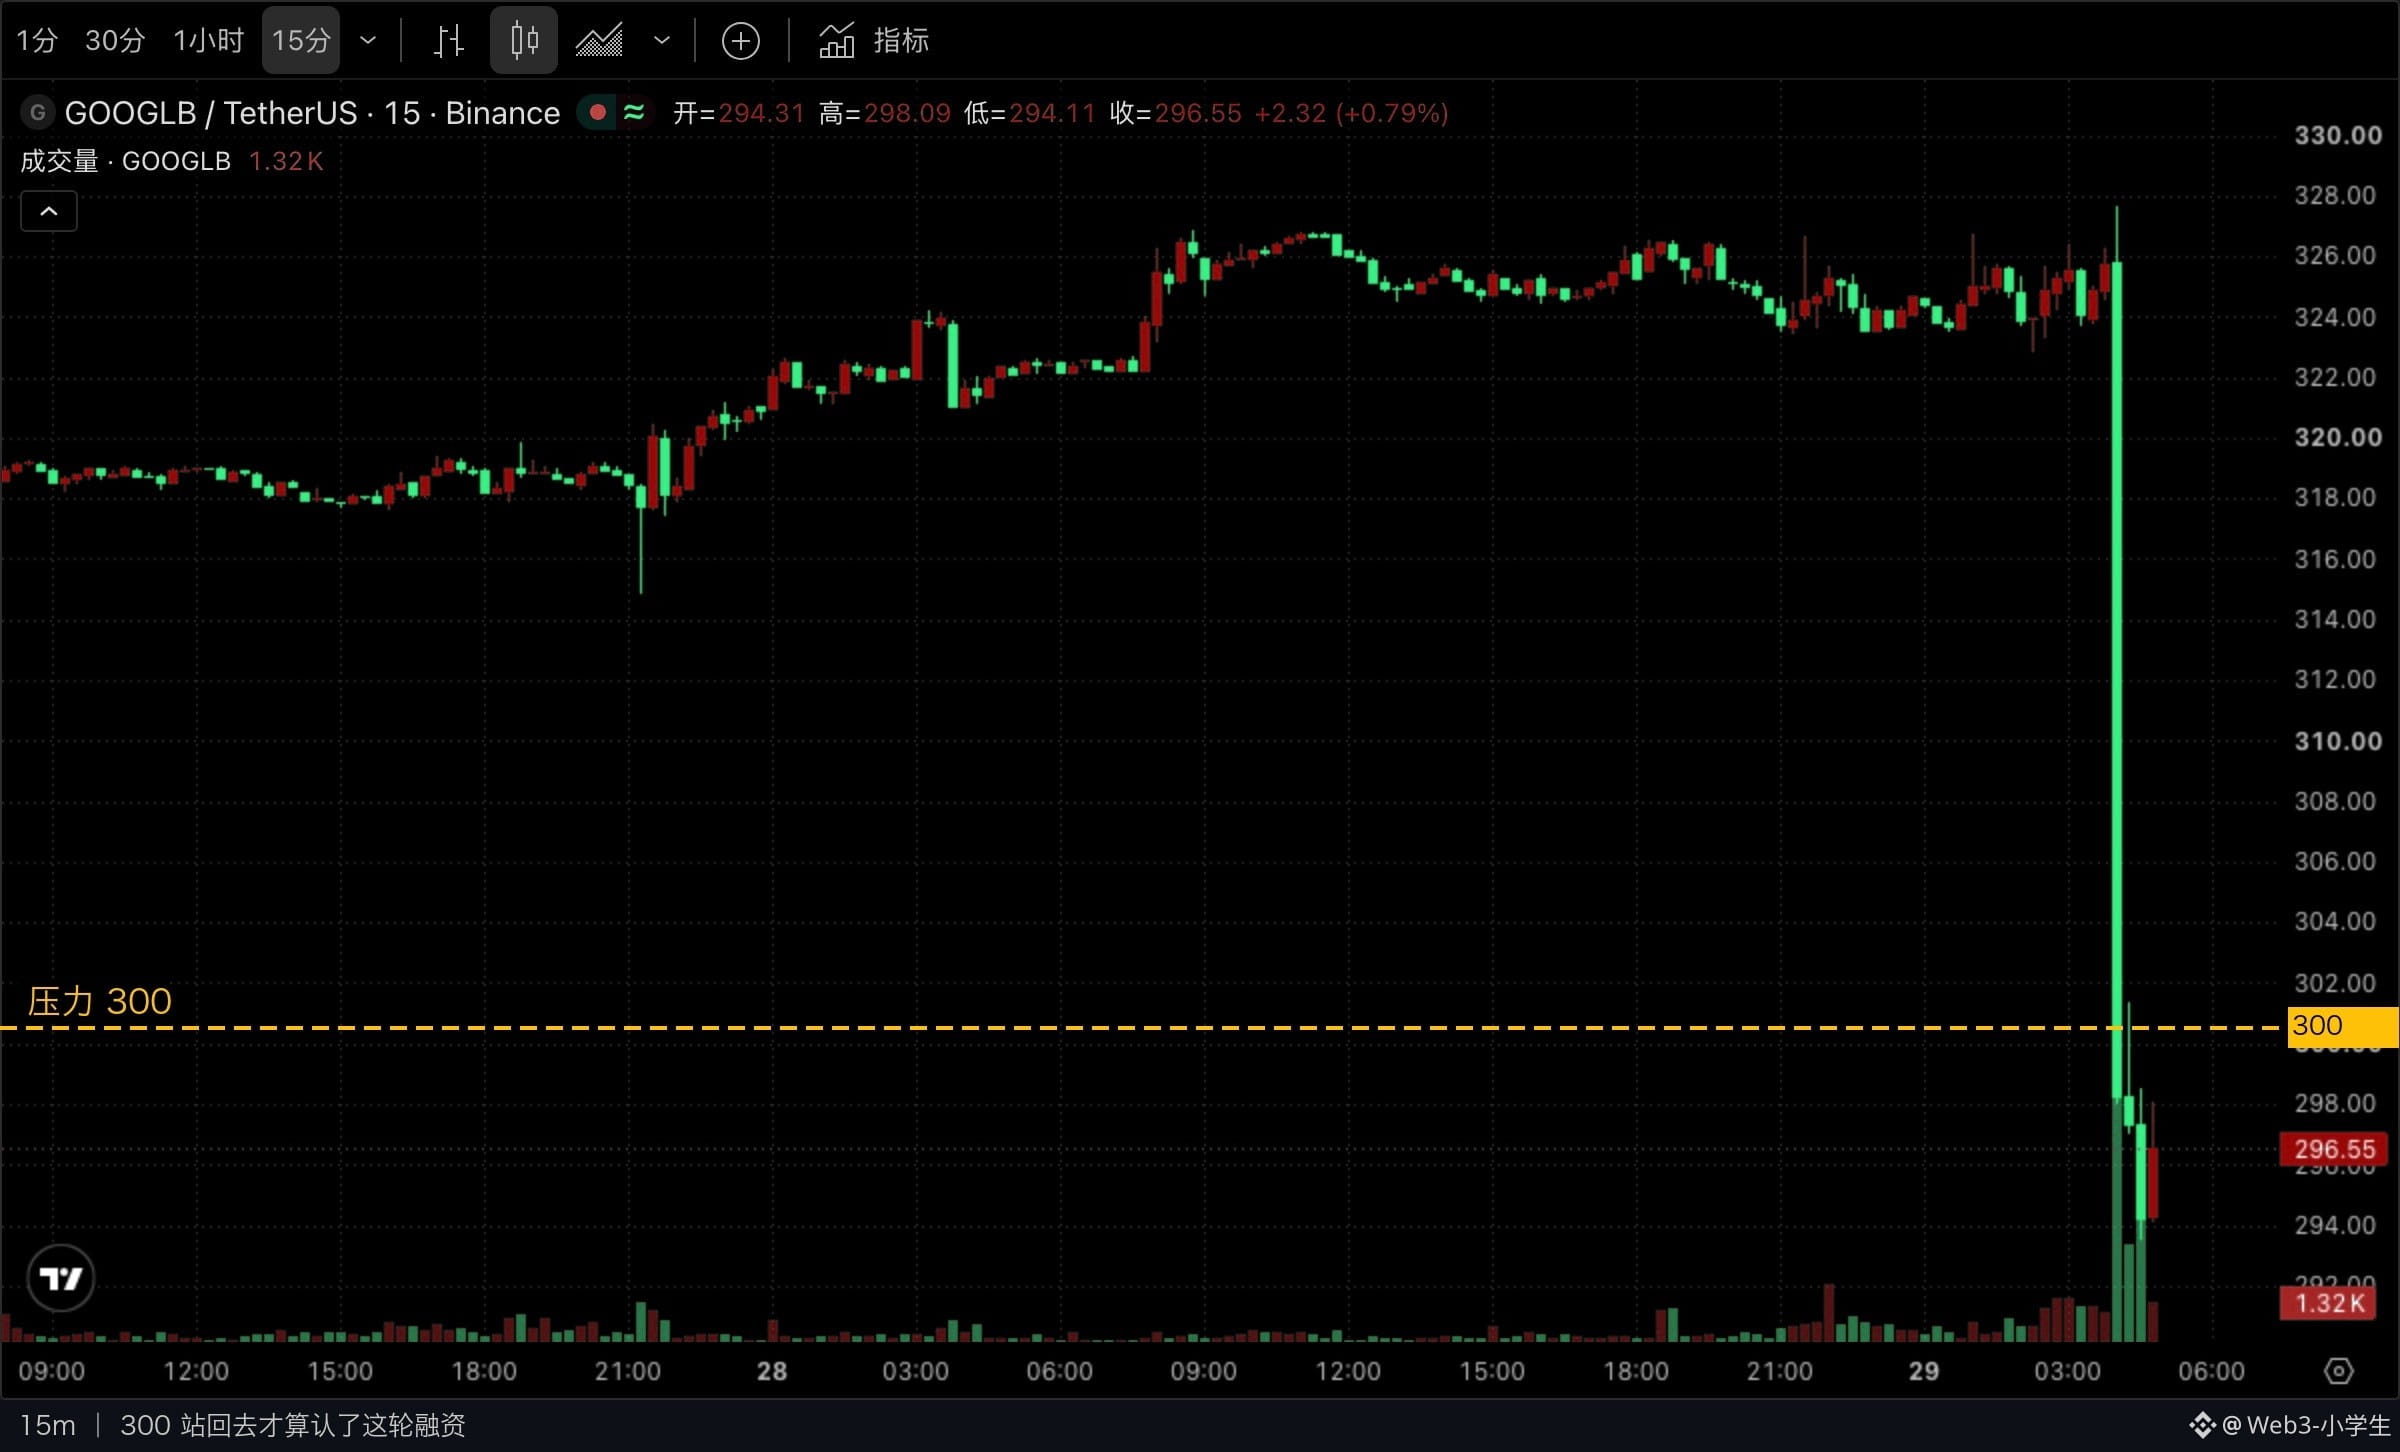
الساعة 9:30 ليست سوى بداية التداول. والآن، يتراجع السهم بأكثر من 8%، وقد بلغ أدنى مستوى له 293.5.
ما يشغلني هو مستوى 300. إذا استعاد السهم هذا المستوى، فهذا يعني أن السوق تقبّل عملية التمويل هذه.
وإن لم يستعده؟ فدون 293، سيواصل البحث عن قاع.
ما يستحق التذكر حقًا هو أن شكل دفتر الحسابات قد تغيّر. على مدى العقد الماضي، كانت السيولة النقدية وفيرة إلى حد الفائض، وكانت إعادة شراء الأسهم خيارًا افتراضيًا. لكن الشركة تراجعت عنها هذا الربع، ومدّت يدها إلى السوق بدلًا من ذلك.
أي خطة تُحمّل النفقات الرأسمالية اليوم بنمو السنوات العشر المقبلة، بعد خصمه مسبقًا، لا بد أن تجتاز في النهاية اختبار التدفقات النقدية.
لأن الفوائد تصل دائمًا قبل الطلبيات.
#股票财报季 #الأسهم_الأمريكية