
صدرت نتائج مايكروسوفت وغوغل بالتزامن، وقدّم عملاقا التكنولوجيا إجابتين متباينتين تمامًا، لتبلغ حالة الشد والجذب في السوق ذروتها.
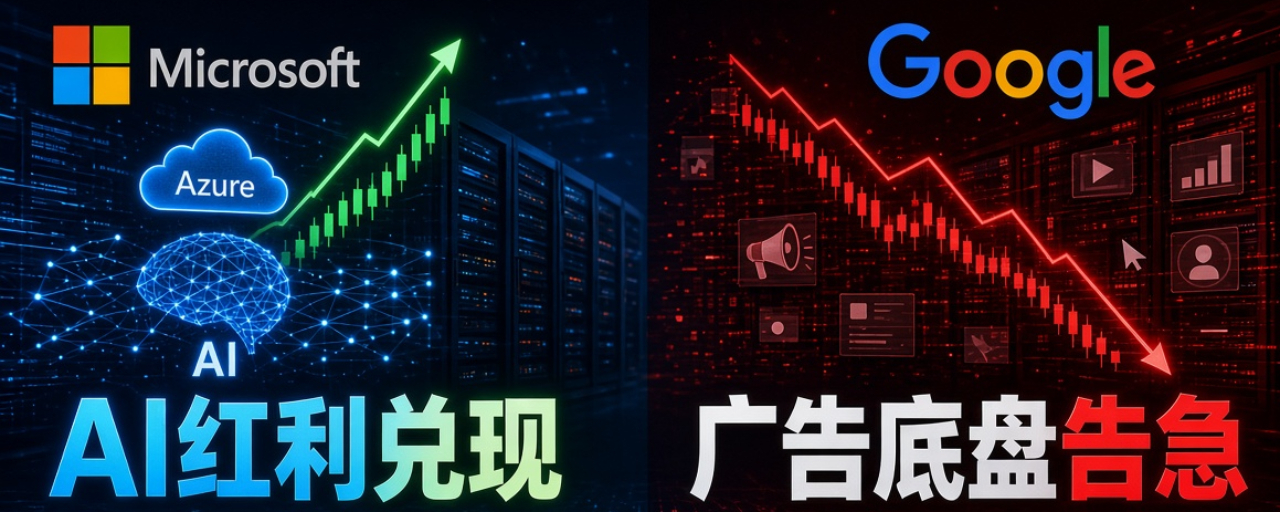
⭐الخلاصة أولًا: تجاوزت نتائج مايكروسوفت التوقعات إجمالًا، بينما جاءت نتائج غوغل دونها إجمالًا.
تجاوزت إيرادات مايكروسوفت وربحية السهم التوقعات، وبلغ نمو Azure مباشرةً 48%، متفوقًا بفارق كبير على توقعات السوق البالغة 44%-45%. أما غوغل، فرغم قفزة أعمالها السحابية 103% متجاوزةً التوقعات، فقد خيّب نشاط الإعلانات الأساسي وربحية السهم الآمال بوضوح، كما استنزف التدفق النقدي الحر بوتيرة أشد مما توقعه السوق. بين سردية «بدء تحقق عوائد الذكاء الاصطناعي» ومخاوف «عجز قاعدة الإعلانات عن الصمود»، انقسمت معنويات السوق انقسامًا حادًا.
بالنسبة إلى مايكروسوفت، بلغت الإيرادات نحو 92.28 مليار دولار، وربحية السهم المعدلة نحو 4.89 دولارات، متجاوزتين توقعات وول ستريت. وبلغت إيرادات Azure نحو 33.17 مليار دولار، بزيادة سنوية كبيرة قدرها 48%، متخطيةً حتى توجيهات الشركة السابقة. ويتواصل توسع الإيرادات من Copilot التجاري، والأرباح الصافية قوية، ورغم تأثر التدفقات النقدية بالإنفاق الرأسمالي، فإن الأداء الإجمالي مغرٍ بما يكفي. والسؤال الأهم الذي يشغل السوق الآن: هل تستطيع هذه النتائج المالية أن تجسد بالفعل عوائد الذكاء الاصطناعي؟
لكنني أظل حذراً. فنتائج مالية واحدة تتجاوز التوقعات لا تعني أن العوائد قد تحققت وأصبحت مضمونة. وكل من يعمل في القطاعات الدورية يدرك قسوة دورة القدرة الحاسوبية للذكاء الاصطناعي: تواصل الشركات ضخ مبالغ ضخمة في وحدات معالجة الرسومات، فيما يواصل الإنفاق الرأسمالي الضغط على هوامش الربح. وجوهر عوائد الذكاء الاصطناعي ليس ارتفاع إيرادات الحوسبة السحابية، بل ما إذا كان تحويل المستخدمين إلى عملاء يدفعون سيواصل التفوق على تكاليف القدرة الحاسوبية. فإذا جاء تجديد اشتراكات Copilot المؤسسية أو الاستخدام المكثف دون التوقعات، فسيكون من الصعب تقليص الاستثمارات الباهظة في القدرة الحاسوبية بسرعة، وقد تتآكل الأرباح اللافتة حالياً سريعاً. إن العلاوة التي يمنحها السوق لمايكروسوفت تعكس في جوهرها تسعير «احتمال تحقق العوائد التجارية للذكاء الاصطناعي مستقبلاً»، لا افتراض أن مسار النمو هذا سيستمر إلى الأبد.
أما جوجل فتشهد تبايناً حاداً: قفزت إيرادات Google Cloud بنسبة 103% على أساس سنوي إلى نحو 30.7 مليار دولار، مع تسارع طلبات القدرة الحاسوبية لوحدات TPU، ما يعكس قوة هائلة في مسار القدرة الحاسوبية؛ لكن إيرادات الإعلانات جاءت دون التوقعات، وكذلك ربحية السهم (نحو 2.12 دولار مقابل توقعات السوق البالغة نحو 3 دولارات)، فيما بلغ التدفق النقدي الحر سالب 9.07 مليارات دولار تقريباً، متجاوزاً التوقعات في حجم الإنفاق. والسؤال الأكبر الذي يواجه السوق الآن: هل تستطيع جوجل الحفاظ على الإعلانات بوصفها قاعدة أرباحها الأساسية؟
الإعلانات هي البقرة الحلوب لجوجل، كما أنها القاعدة التي تموّل أعمال الحوسبة السحابية والذكاء الاصطناعي. ولا تزال هذه الأعمال في المرحلة الحالية تتطلب استثمارات كبيرة وتستهلك الأموال، لذا يصعب عليها دعم أرباح الشركة الإجمالية وحدها على المدى القصير. وترتبط أعمال الإعلانات ارتباطاً وثيقاً بميزانيات التسويق للشركات عالمياً، ما يجعلها أصلاً دورياً. فإذا ضعف الاقتصاد الكلي وواصل المعلنون خفض إنفاقهم الإعلاني، فسيصعب على نمو الحوسبة السحابية السريع تعويض الضغط على الأرباح الإجمالية. والخصم الذي يمنحه السوق لجوجل يعكس في جوهره تسعير هذا الغموض: هل تستطيع الزيادة في القدرة الحاسوبية الصمود أمام صدمة تراجع الإعلانات؟
⭐خطتي هي بناء المراكز على مراحل، ولن أندفع إلى استثمار كبير في أي من الشركتين مباشرةً بعد صدور النتائج المالية.
في مستويات الأسعار الحالية، سأكتفي بمركز صغير جداً للمراقبة، لمتابعة التوجيهات المستقبلية بشأن الأساسيات. وأميل أكثر إلى الانتظار حتى تهدأ المعنويات تماماً وتتراجع التقييمات، ثم البحث تدريجياً عن مستويات دخول تمنحني نسبة عائد إلى مخاطر أفضل.
وهناك بالطبع مسار بديل: إذا واصلت التوجيهات الفصلية اللاحقة التحسن—فتسارع مايكروسوفت تحويل مستخدمي Copilot إلى عملاء يدفعون، واستمر تعافي هامش الربح في Azure، وتحقيق عوائد الذكاء الاصطناعي؛ واستقرت إيرادات إعلانات جوجل وانتعشت، وحافظت على قاعدة أرباحها الأساسية، مع استمرار النمو القوي لأعمال الحوسبة السحابية—فعندها فقط سأفكر في زيادة مركزي قليلاً. وحتى لو استمر تحقق النقاط الإيجابية في النتائج المالية، فسأتعامل مع الشركتين بوصفهما أسهم نمو دورية. فعوائد الذكاء الاصطناعي هي عوائد دورة من الاستثمار في التكنولوجيا، وليست نمواً مستداماً بلا تقلبات، ولن أحتفظ بهما على المدى الطويل دون مراجعة.
تمثل هذه الجولة من النتائج المالية نقطة تحول في مسار أسهم التكنولوجيا والذكاء الاصطناعي خلال هذه الدورة. وسأركز على عدة مؤشرات:
بالنسبة إلى مايكروسوفت: بيانات تحويل مستخدمي Copilot إلى عملاء يدفعون، وهامش الربح في Azure، ووتيرة الإنفاق الرأسمالي؛ للتحقق من مدى تحقق عوائد الذكاء الاصطناعي؛
بالنسبة إلى جوجل: نمو مكونات إيرادات الإعلانات، وتوجيهات إيرادات الإعلانات للربع المقبل، ومدى تحسن ربحية أعمال الحوسبة السحابية؛ لتقييم متانة قاعدة الإعلانات الأساسية؛
وسأتابع بالتوازي التدفقات النقدية الحرة للشركتين، ومدى قوة الطلبات المؤسسية.
إذا جاء تحويل المستخدمين إلى عملاء يدفعون لدى مايكروسوفت دون التوقعات، أو ظل الإنفاق الرأسمالي خارجاً عن السيطرة؛ أو واصلت إعلانات جوجل الضعف وخُفضت التوجيهات، وانتقل ضعف جانب المستهلكين إلى إنفاق الشركات الإعلاني، فعلينا تعديل نهجنا فوراً وتجنب مخاطر انخفاض التقييمات مع تراجع الدورة.
ومن الجدير أيضاً متابعة جانب تدفقات الأموال: حصة المؤسستين مرتفعة لدى المستثمرين المؤسسيين، لكن جزءاً كبيراً من هذه الحيازات مجرد استثمارات سلبية مرتبطة بالمؤشرات، لا تعكس قناعة راسخة وطويلة الأمد لدى المستثمرين النشطين. كما أن نسبة المراكز البيعية على المكشوف منخفضة لدى كلتيهما، ولا توجد حالة مؤكدة من ضغط على المراكز القصيرة. لذا فإن النظر إلى الرسوم البيانية أو مراكز المستثمرين وحده محدود الفائدة؛ ففي النهاية، يعتمد مسار السوق على مدى استمرارية تحقق محوريه الأساسيين: قاعدة إعلانات جوجل، وتسويق مايكروسوفت للذكاء الاصطناعي.
في الاستثمار في دورات التكنولوجيا، أكثر ما ينبغي تجنبه هو الحكم انطلاقاً من بيانات ربع واحد بمعزل عن السياق. فالنتائج المالية اللافتة على المدى القصير ليست سوى فرصة محتملة، أما المحور الأساسي فهو استمرار تحقق التحسن في المؤشرات الجوهرية. وينطبق منطق التداول الدوري هذا على أسهم التكنولوجيا الأمريكية، كما ينطبق النهج نفسه على الأصول الدورية في سوق العملات المشفرة.#谷歌财报能否守住基本盘 #微软财报能否兑现ai红利 #股票财报季