
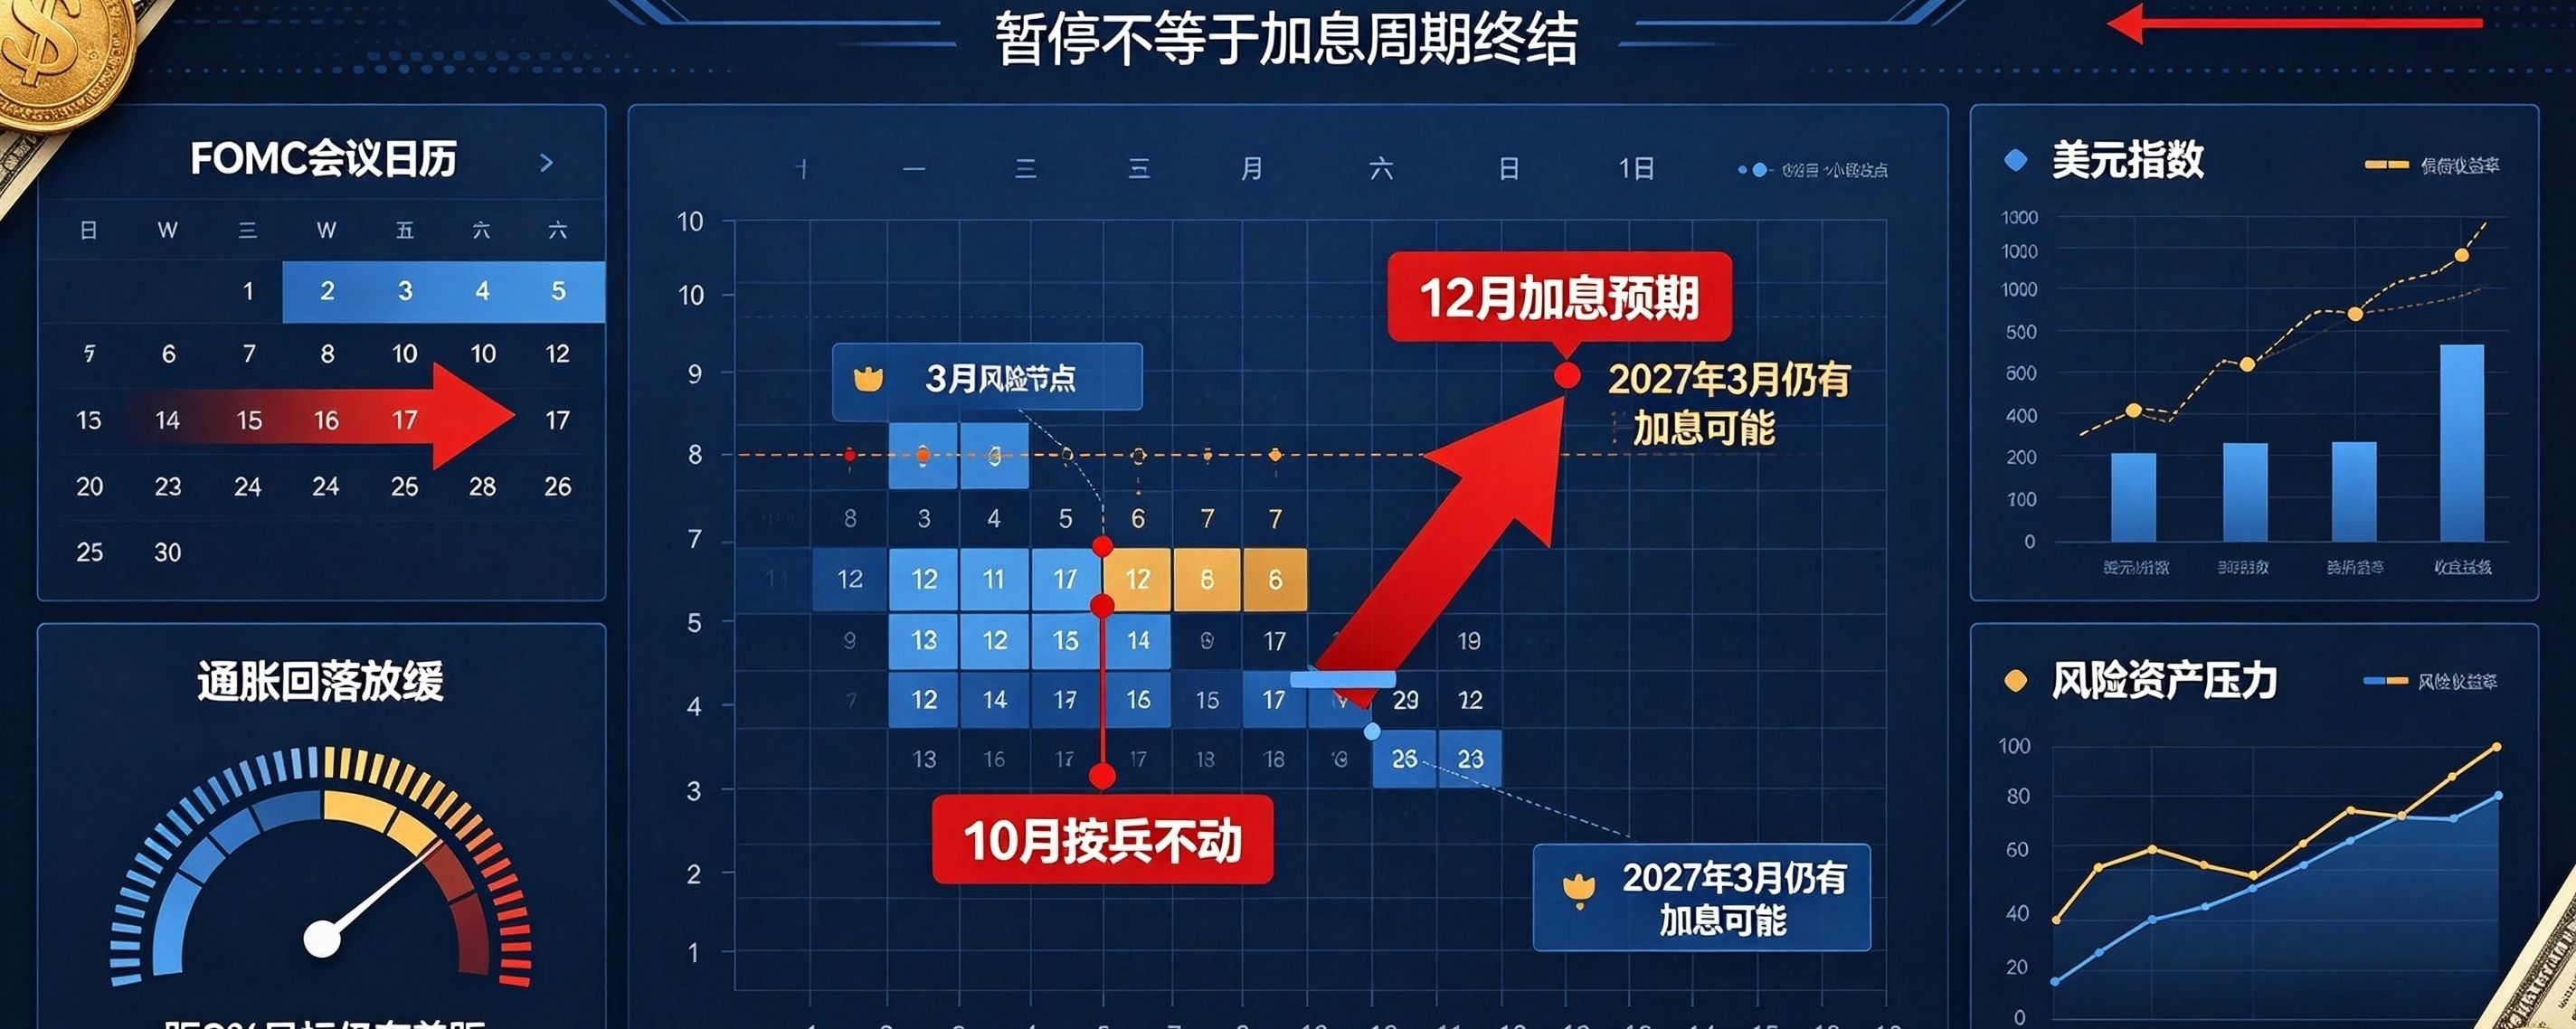

克拉里达预计美联储12月加息
前美联储副主席理查德·克拉里达(Richard Clarida)在最新的媒体采访当中抛出重磅判断,他预期美联储在刚刚结束的10月FOMC会议选择按兵不动之后,12月的议息会议将会落地新一轮加息,甚至后续在次年3月仍然存在继续加息的可能性,这一观点打破了部分市场参与者“本轮加息已经结束”的预期,重新搅动全球资产对于美联储货币政策路径的定价。
克拉里达目前担任Pimco全球经济顾问,作为曾经深度参与美联储货币政策制定的核心人物,他对于美联储决策逻辑的解读受到资本市场高度重视。他判断美联储仍有必要进一步收紧货币政策的核心依据,来自通胀的黏性与美国经济韧性。通胀数据持续不及市场此前的乐观预期,物价回落速度放缓,距离美联储2%长期通胀目标仍有明显差距;与此同时美国经济、消费以及就业并没有在高利率之下出现深度衰退,强劲的基本面给美联储进一步加息创造了空间,也让通胀反弹的风险持续存在。
这和当前一部分交易者的预期形成明显分歧。在10月FOMC决议落地之前,CME美联储观察工具显示绝大多数市场参与者已经定价本次维持利率不变,不少投资者押注本轮加息周期已经画上句号,后续美联储的工作只是长时间维持高利率,等待通胀缓慢回落。克拉里达的观点提醒市场:暂停加息不等于加息周期宣告终结,一旦通胀指标反复,美联储随时可以重启加息操作。
投资者需要区分一个关键点:克拉里达属于前美联储官员,他的判断属于市场观点,并不是美联储官方的政策承诺。最终12月FOMC如何投票,仍然取决于接下来一个多月陆续公布的CPI、就业、PCE通胀等一系列关键经济数据。如果通胀出现超预期回落,就业市场快速降温,美联储也有可能放弃12月加息的选项。
克拉里达同时补充,如果12月落地加息,美联储也不一定就此停止紧缩动作,2027年3月仍然保留继续加息的可能性,意味着高利率维持的时间,可能远比很多交易者预想的更长。这种更长的紧缩预期,会从底层重塑各类资产定价逻辑:美元、美债收益率大概率会在这种预期之下获得支撑,而美股、黄金、加密货币等风险资产则会承受流动性层面的压力。
市场当中一直存在争论:继续加息会大幅提升美国经济硬着陆的风险。持续抬升的利率会不断加重企业、居民的利息负担,压制投资与消费。克拉里达的判断背后,也暗含权衡:美联储需要承担经济下行的风险,优先维护自身抗通胀的政策公信力,避免高通胀长期固化在居民与企业的预期当中。一旦通胀预期脱锚,后续想要压低物价的代价会更加高昂。
接下来市场观察的核心线索十分清晰:从现在到12月FOMC之间的每一份通胀与就业报告,都将直接影响美联储委员的投票倾向。如果CPI持续高位,克拉里达的预测兑现概率会显著提升;反之,通胀快速下行将会打消继续加息的理由。
克拉里达本次发声,给所有资产交易者提出警示:不要过早押注货币政策转向宽松。在通胀问题没有得到彻底解决之前,美联储的政策方向盘随时可能再度转向收紧,全球金融市场仍然处在高利率的不确定性当中。