
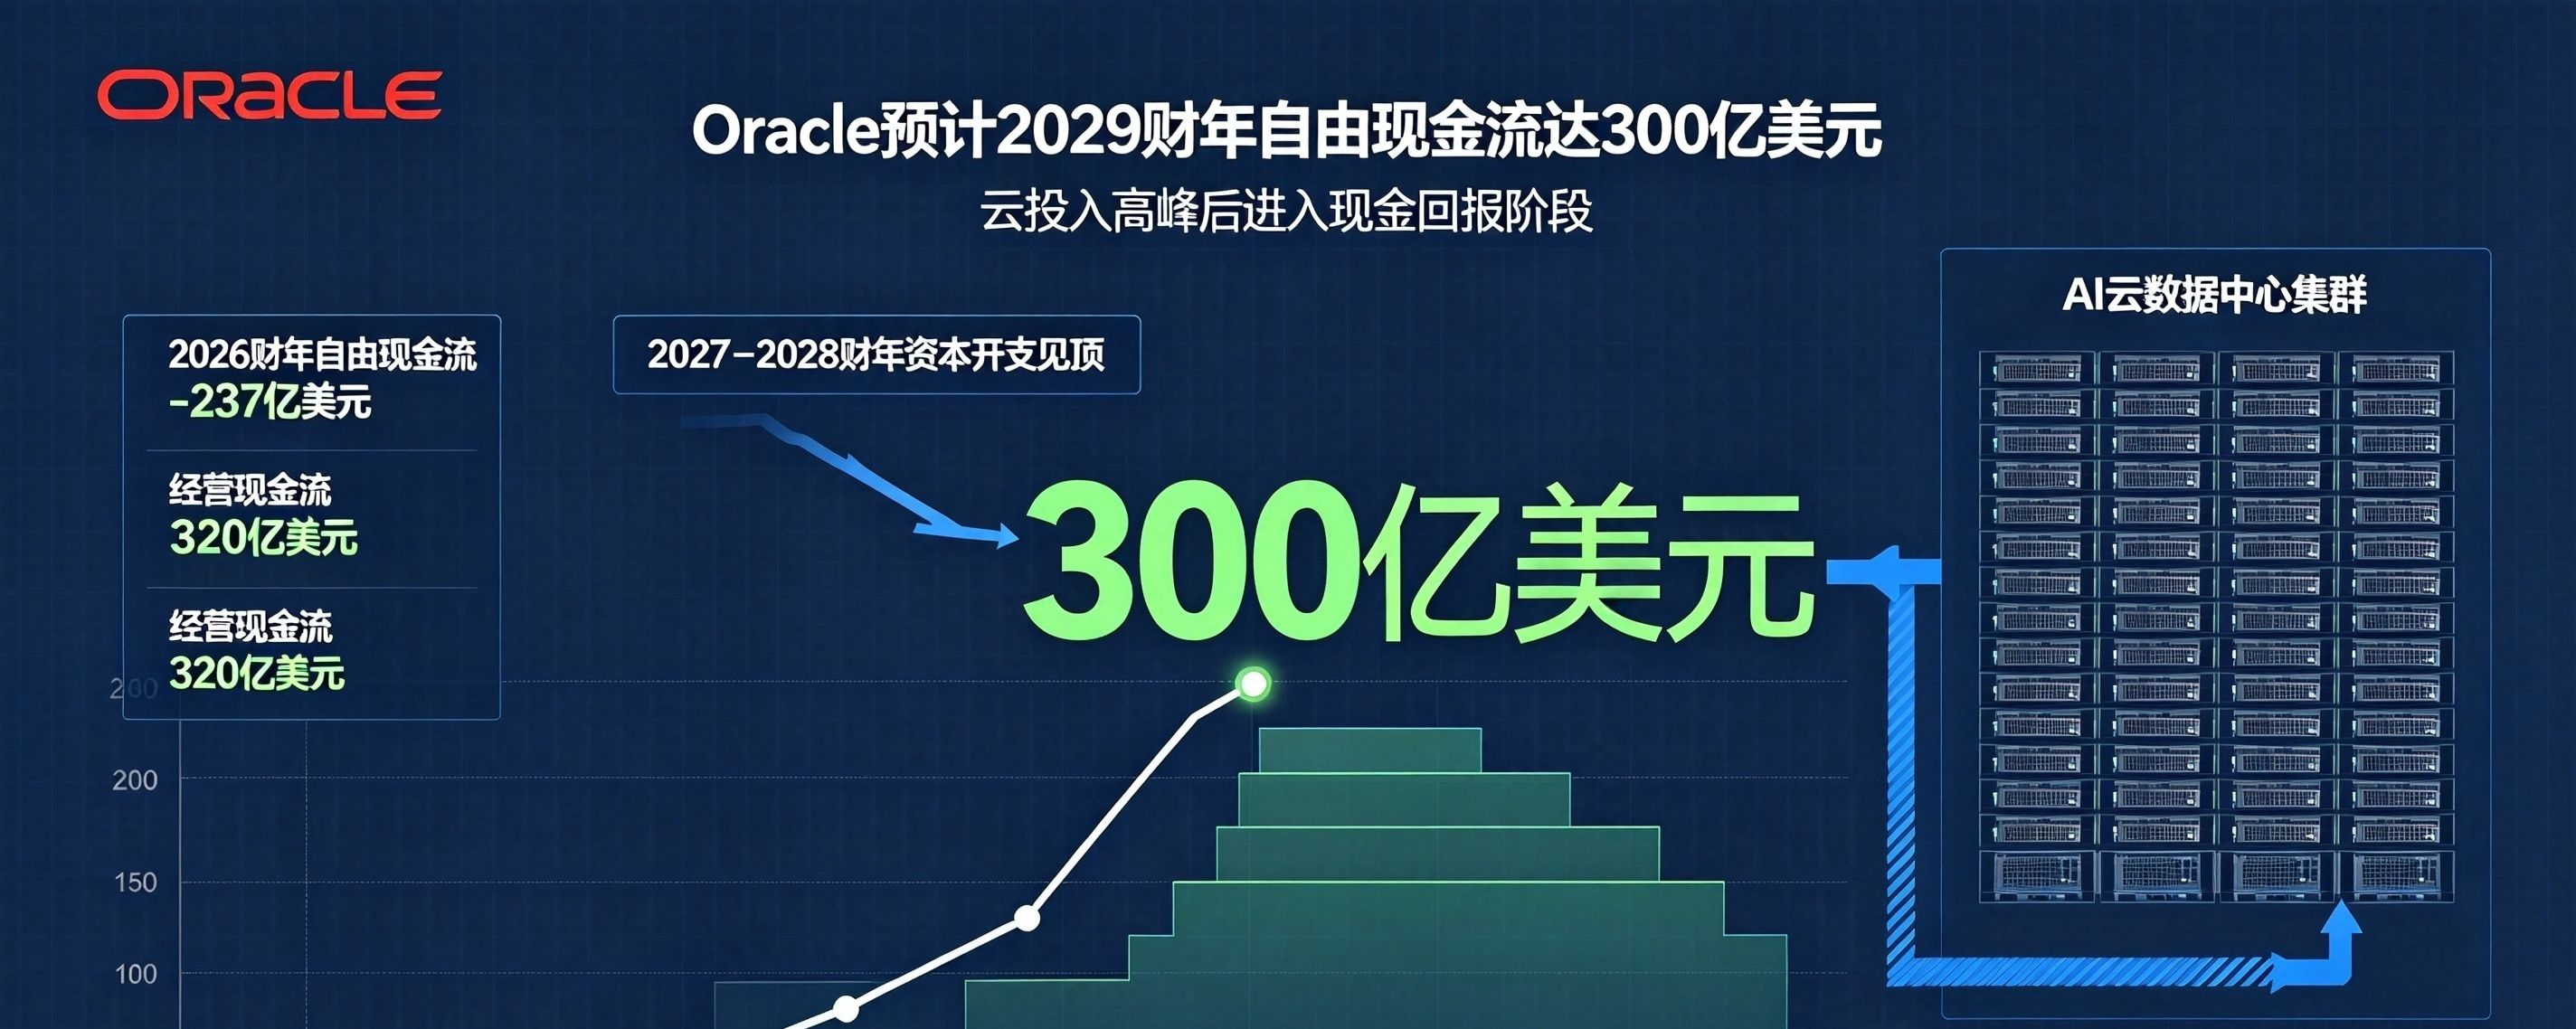

تتوقع أوراكل أن يبلغ التدفق النقدي الحر 30 مليار دولار في السنة المالية 2029
أعلنت أوراكل (Oracle) عن توجيهات مالية مهمة طويلة الأجل خلال مؤتمر يوم المستثمرين. وكشف المدير المالي للشركة أنها تتوقع تحول التدفق النقدي الحر إلى الإيجابية في النصف الثاني من السنة المالية 2028، وتجاوزه 30 مليار دولار في السنة المالية 2029. ويمثل هذا الهدف نقطة تحول محتملة، إذ يُتوقع أن تنتهي مرحلة الإنفاق الرأسمالي الضخم على أعمال أوراكل السحابية، لتنتقل الشركة من مرحلة الاستثمارات الكبيرة إلى مرحلة تحقيق عوائد نقدية واسعة النطاق.
تمرّ أوراكل حاليًا بذروة الاستثمار في البنية التحتية للحوسبة. وفي سعيها للفوز بطلبات أعمال الحوسبة السحابية للذكاء الاصطناعي، تواصل أوراكل إنشاء مراكز بيانات جديدة وشراء كميات كبيرة من رقائق الحوسبة، ما أدى إلى ارتفاع النفقات الرأسمالية بشكل حاد وضغط مباشرةً على التدفق النقدي الحر. وتُظهر البيانات أن التدفق النقدي التشغيلي لأوراكل سجل مستوى قياسيًا بلغ 32 مليار دولار في السنة المالية 2026، لكن التدفق النقدي الحر بلغ سالب 23.7 مليار دولار في العام نفسه، نتيجة الأعباء الناجمة عن الاستثمارات الرأسمالية الضخمة، إذ استُهلك قدر كبير من النقد في إنشاء البنية التحتية السحابية.
وفقًا للخطة التي أعلنتها الشركة، ستبلغ النفقات الرأسمالية ذروتها في السنتين الماليتين 2027 و2028، ثم تبدأ بالتراجع في السنة المالية 2029. ويُعد بلوغ النفقات الرأسمالية ذروتها ثم انحسارها المنطق الأساسي الذي يدعم هدف تحقيق تدفق نقدي حر قدره 30 مليار دولار في السنة المالية 2029: فمع استمرار توسع الإيرادات، لن تعود النفقات الرأسمالية السنوية على مراكز البيانات والمعدات تنمو بالوتيرة السريعة نفسها، ما سيؤدي إلى زيادة ملحوظة في النقد المتبقي من التدفق النقدي التشغيلي، وتحويله إلى تدفق نقدي حر.
إلى جانب هدف التدفق النقدي الحر، أعلنت أوراكل أيضًا عن أهداف مالية داعمة: أن تقل نسبة صافي الدين إلى الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك عن 3.5 في السنة المالية 2029؛ وألا يتجاوز إجمالي التمويل الإضافي 20 مليار دولار خلال الفترة من السنة المالية 2027 إلى السنة المالية 2030. وهذا يعني أن الشركة لن تلجأ إلى الاقتراض بلا حدود للتوسع في السنوات المقبلة، وأن هدفها طويل الأجل هو الاعتماد على التدفقات النقدية التي تولدها أعمالها لدعم نموها اللاحق. وابتداءً من السنة المالية 2029، سيعتمد نمو أعمال الشركة بدرجة أكبر على التمويل الداخلي، مع تقليل الاعتماد على التمويل الخارجي.
تجيب هذه التوجيهات طويلة الأجل عن أكبر سؤال ظل يشغل أسواق رأس المال لفترة طويلة: متى ستجني أوراكل عائدًا نقديًا على استثماراتها الضخمة في مراكز الحوسبة، في ظل رهانها على أعمال الحوسبة السحابية للذكاء الاصطناعي؟ لطالما خشيت الأسواق أن تؤدي المنافسة على استقطاب عملاء الذكاء الاصطناعي إلى استمرار تضخم النفقات الرأسمالية لأوراكل، ما يضغط على التدفق النقدي الحر على المدى الطويل، ويؤدي إلى تراكم الديون ويثقل كاهل ميزانيتها العمومية. أما الجدول الزمني المعلن هذه المرة، فيعادل تعهدًا من الإدارة للمستثمرين بأن الاستثمارات الضخمة لن تستمر إلى الأبد، وأن ثمارها على صعيد التدفقات النقدية ستظهر بحلول عام 2029.
لكن تحقيق هذا الهدف لا يزال يواجه تحديات متعددة. ويتمثل العامل الأهم في مدى تحقق النمو المتوقع لإيرادات أعمال الحوسبة السحابية؛ فإذا جاء الطلب من عملاء الحوسبة السحابية للذكاء الاصطناعي دون التوقعات وتباطأ نمو الإيرادات، فسيكون من الصعب بلوغ هدف التدفق النقدي الحر البالغ 30 مليار دولار، حتى مع انخفاض النفقات الرأسمالية. ويتمثل التحدي التالي في احتمال ارتفاع تكاليف البنية التحتية، مثل معدات الحوسبة والطاقة والأراضي، بوتيرة تفوق التوقعات؛ فإذا استمرت تكاليف الإنشاء في الارتفاع، فقد يتأخر تراجع النفقات الرأسمالية. كما تشكل المنافسة في القطاع خطرًا مهمًا؛ إذ يواصل منافسون مثل AWS التابعة لأمازون وAzure التابعة لمايكروسوفت ضخ استثمارات إضافية في أعمال الحوسبة السحابية للذكاء الاصطناعي. وقد تدفع المنافسة المحتدمة أوراكل إلى مواصلة زيادة استثماراتها أو خفض أسعار منتجاتها السحابية، ما يضغط على هوامش الأرباح والتدفقات النقدية.
أما بالنسبة إلى المساهمين، فإن التحول الكبير للتدفق النقدي الحر إلى المنطقة الإيجابية يفتح أيضًا آفاقًا جديدة للعوائد الرأسمالية. ويمكن استخدام وفرة التدفق النقدي الحر في توزيع الأرباح وإعادة شراء الأسهم، أو في عمليات الاستحواذ أو مواصلة الاستثمار في أعمال جديدة، بما يعزز عوائد المساهمين. وقد أوضحت أوراكل أن أولويات تخصيص رأس المال ستتمثل في الحفاظ على تصنيفها الائتماني ضمن فئة الاستثمار، ودفع توزيعات الأرباح، مع توفير التمويل اللازم لنمو الأعمال.
ستركز الأسواق في المرحلة المقبلة على مؤشرين رئيسيين: أولهما ما إذا كانت النفقات الرأسمالية ستبلغ ذروتها في السنتين الماليتين المقبلتين كما هو مقرر، وثانيهما ما إذا كانت طلبات أعمال الحوسبة السحابية ونمو إيراداتها سيظلان ضمن النطاق الذي تتوقعه الإدارة. فإذا نجحت أوراكل في استكمال هذا التحول في التدفقات النقدية، فسيعني ذلك دخول قصة تحول عملاق البرمجيات التقليدي إلى البنية التحتية السحابية للذكاء الاصطناعي مرحلة جني الثمار رسميًا. أما إذا لم تتراجع النفقات الرأسمالية بالقدر المتوقع أو تباطأ نمو الإيرادات السحابية، فسيواجه هدف تحقيق تدفق نقدي حر قدره 30 مليار دولار تحديات جسيمة.