أول تقرير فصلي ليونيتري: صافي الربح يقفز 2.7 مرة، بينما ينخفض الربح المعدّل 18٪
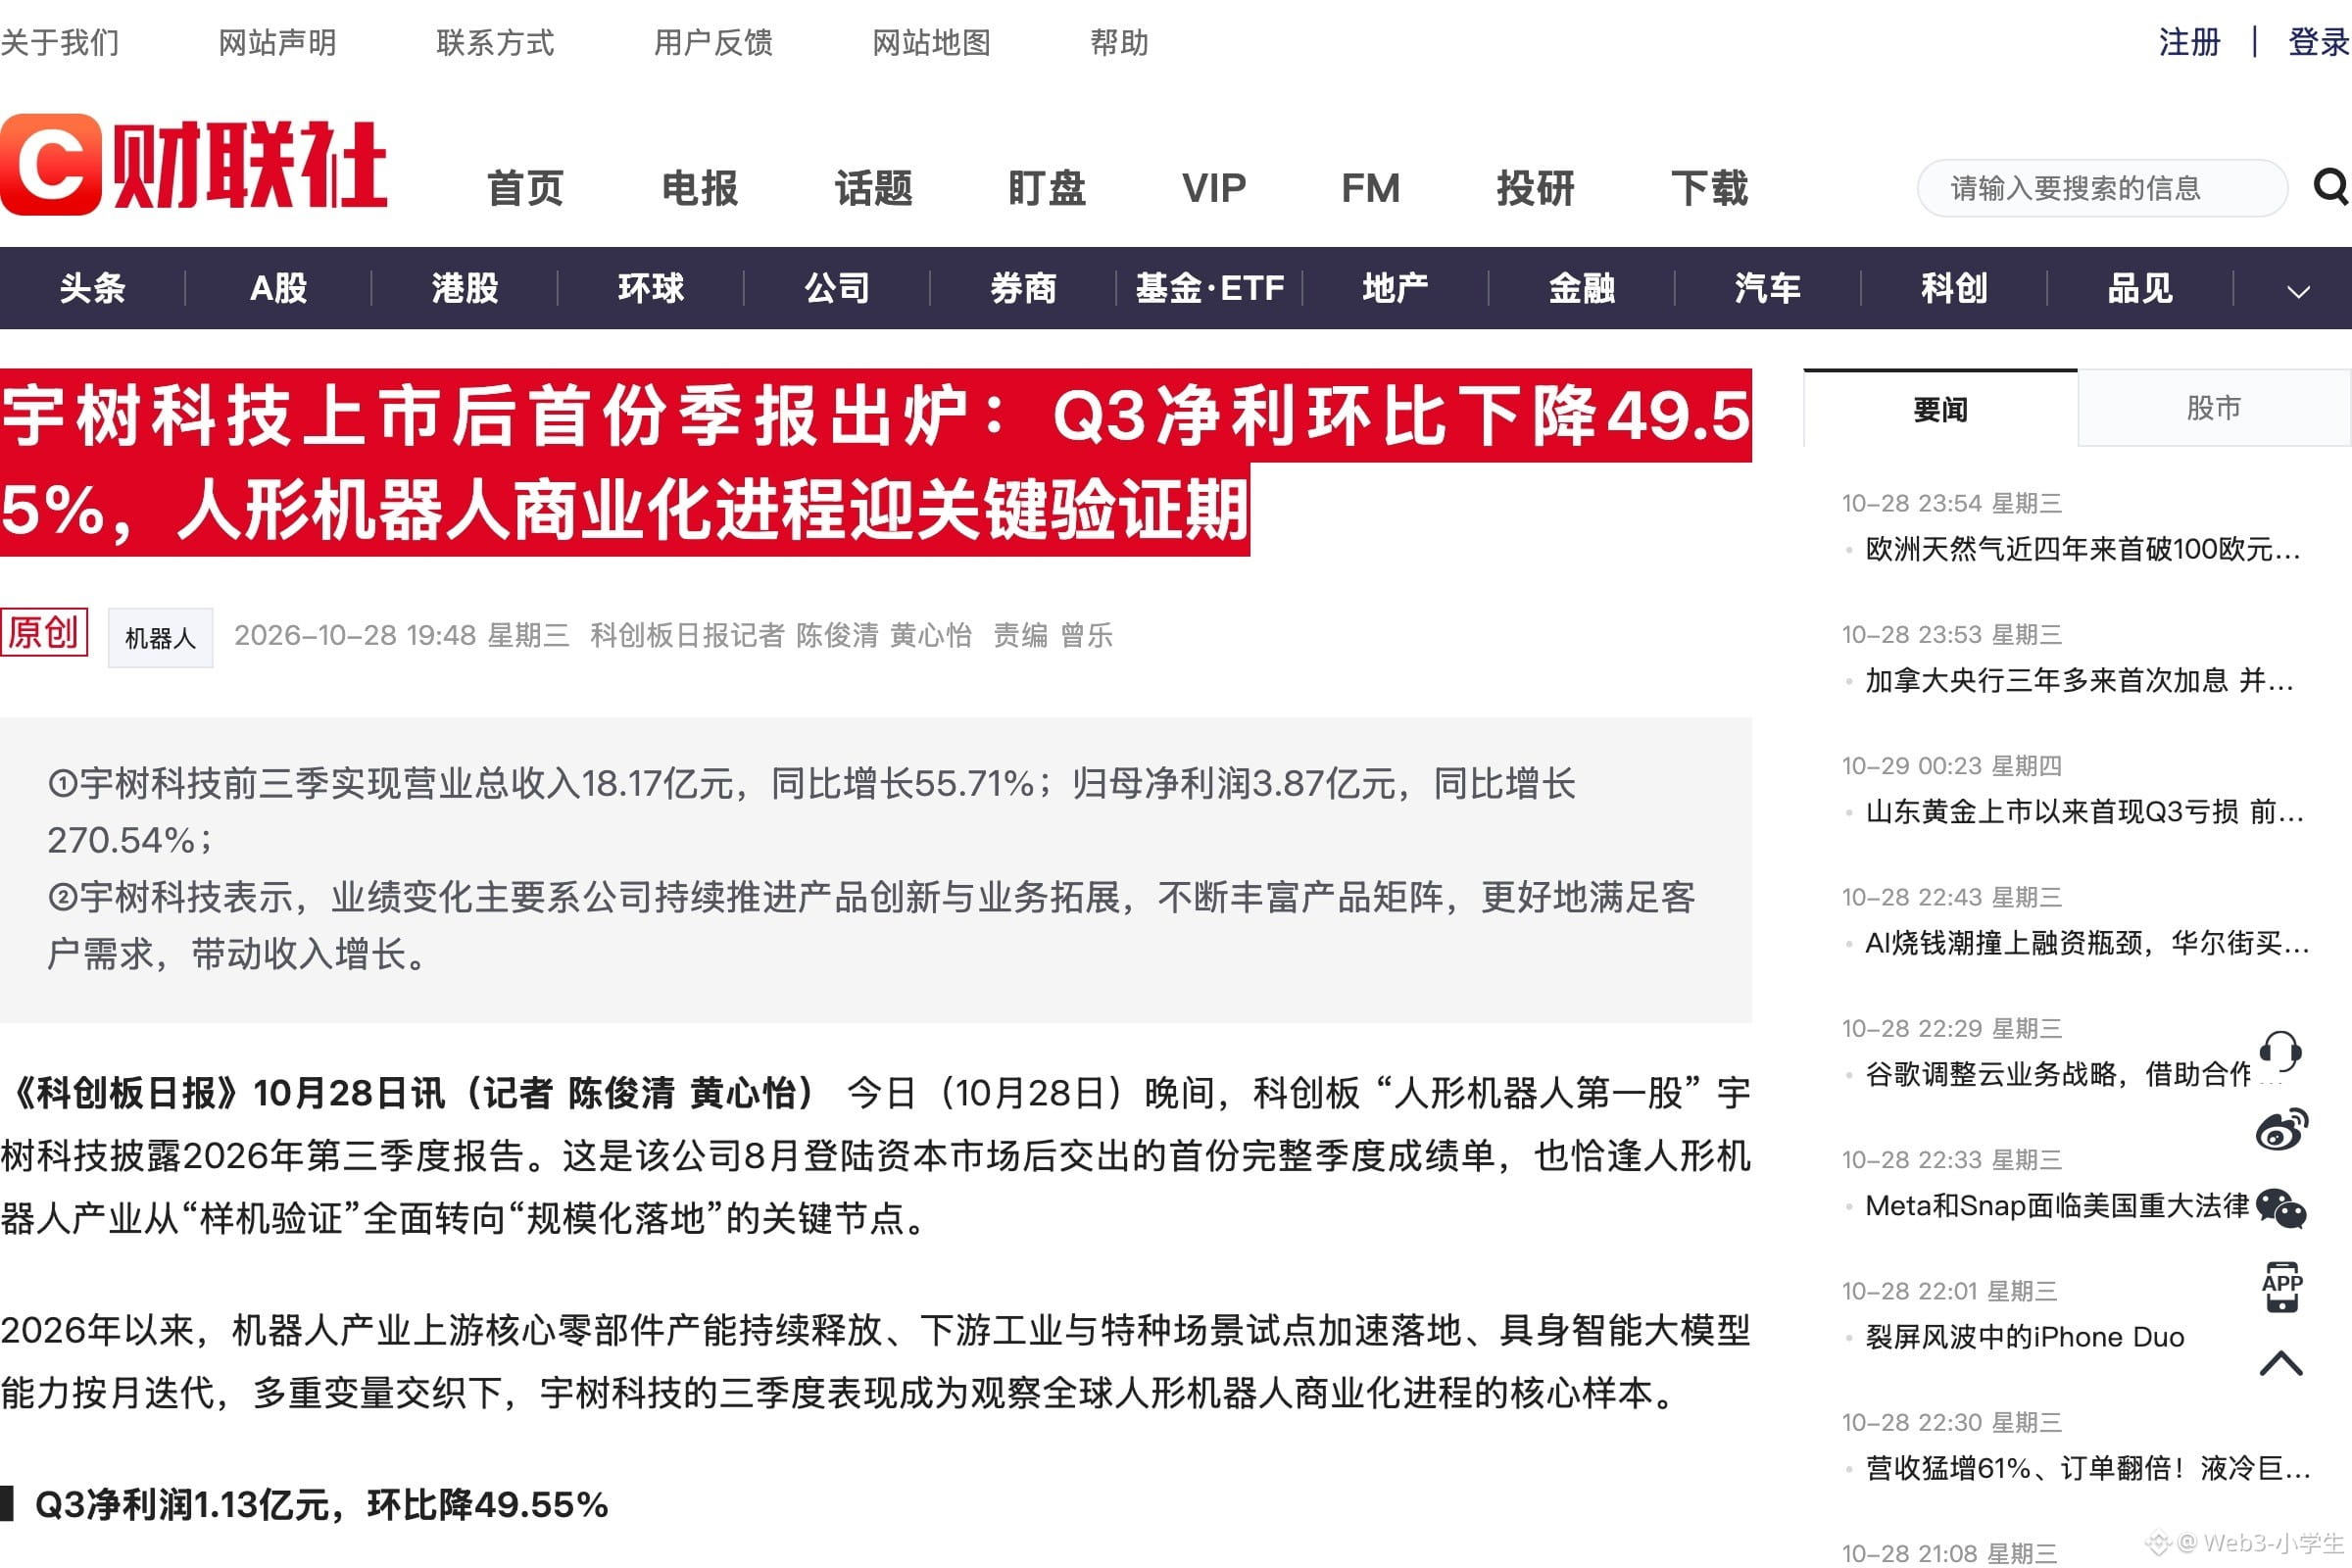
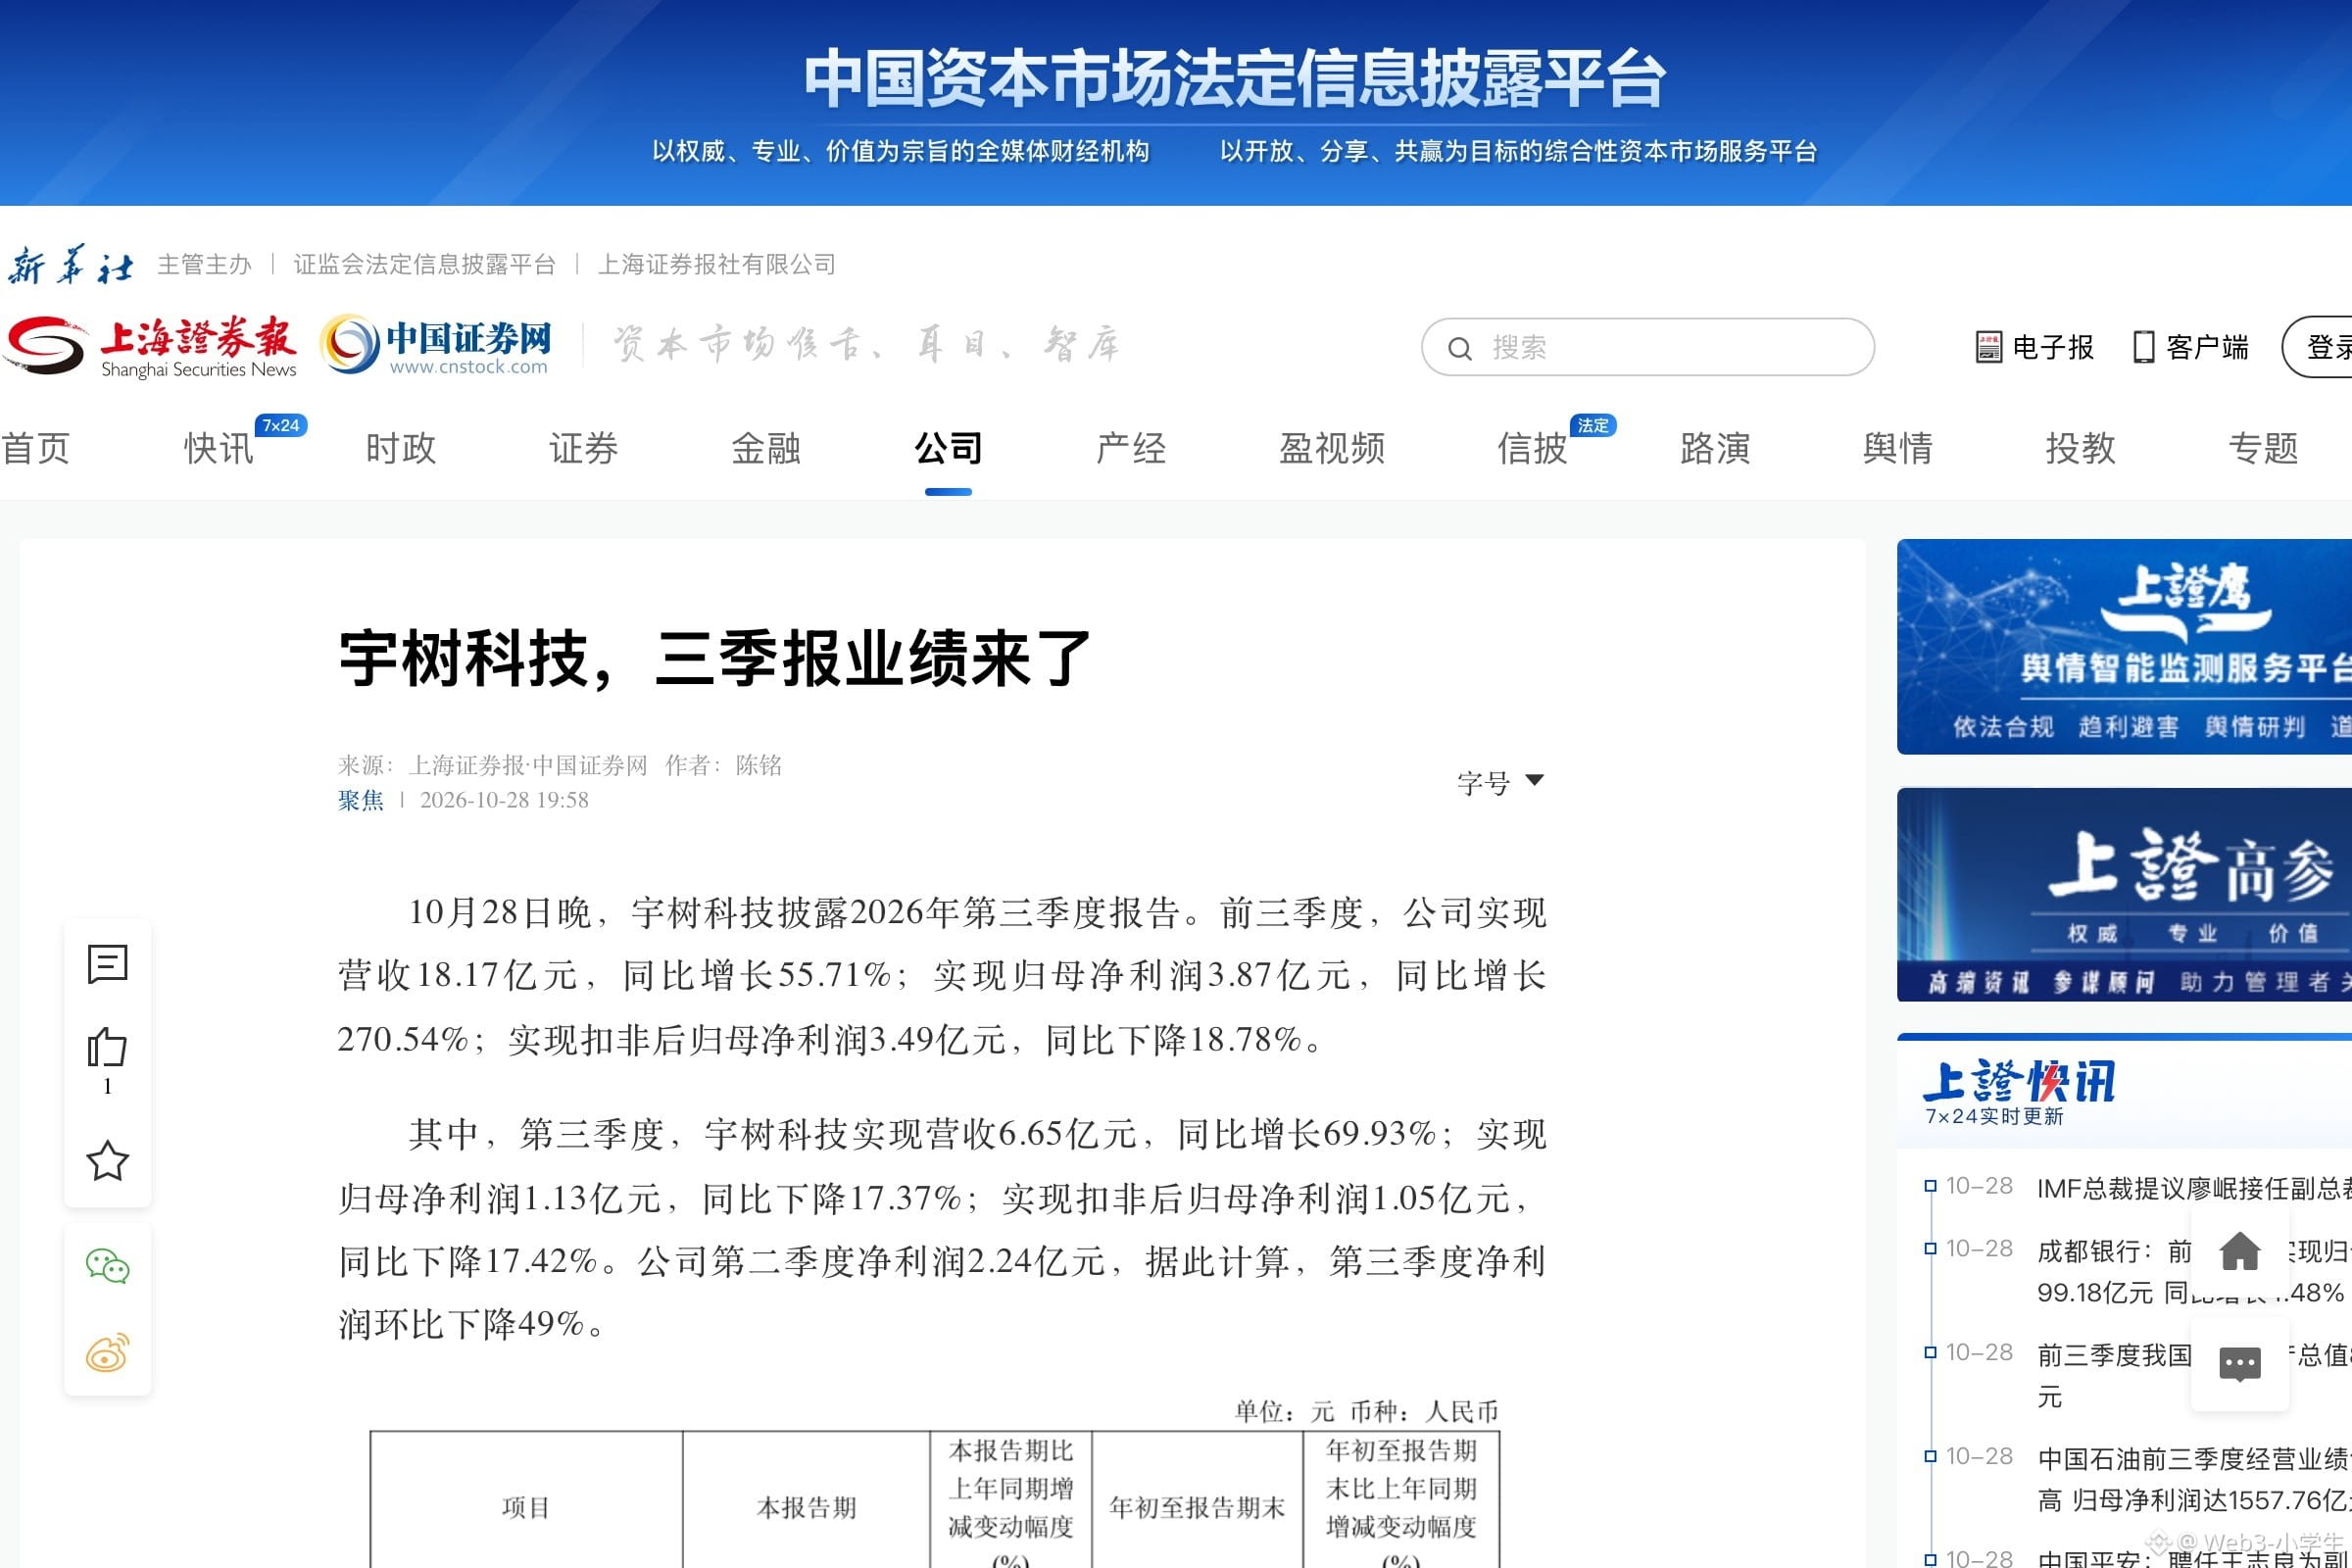
قدّمت يونيتري الليلة الماضية أول تقرير فصلي لها منذ إدراجها. وبلغت إيرادات الأشهر التسعة الأولى 1.817 مليار يوان، وصافي الربح 387 مليون يوان، بزيادة 2.7 مرة. لكن ما دعم هذا النمو فعليًا كان دفعةً استثنائية لمرة واحدة مقابل أسهم، سُجّلت العام الماضي.
أما النشاط التجاري نفسه، فيتراجع.
بعد استبعاد الأرباح والخسائر غير المتكررة، بلغ صافي الربح المعدّل للأشهر التسعة الأولى 349 مليون يوان، بانخفاض 18٪ على أساس سنوي. وهذا هو الرقم الذي يعكس ما تجنيه الشركة فعلًا من بيع كل روبوت على حدة.
وتبدو الصورة أوضح عند النظر إلى كل ربع على حدة. بلغت إيرادات الربع الثالث 665 مليون يوان، بزيادة تقارب 70٪ على أساس سنوي، لكن صافي الربح العائد للمساهمين بلغ 113 مليون يوان، منخفضًا 17٪، بعدما بلغ 224 مليونًا في الربع الثاني.
في ربع واحد، انخفض الربح إلى النصف.
إلى أين ذهبت الأموال؟
كلها إلى المختبرات.
بلغ إنفاق البحث والتطوير في الربع الثالث 127 مليون يوان، بزيادة 2.5 مرة على أساس سنوي، أي ما يعادل 19٪ من إيرادات ذلك الربع.
إيرادات إضافية قدرها 270 مليونًا. وإنفاق إضافي قدره 90 مليونًا.
كما ارتفعت نفقات البيع: 230 مليون يوان في الأشهر التسعة الأولى، مقابل 76 مليونًا في الفترة نفسها من العام الماضي. وقد ذكرت الشركة بنفسها في تقريرها نصف السنوي أن الحملة الترويجية للعلامة التجارية خلال حفل عيد الربيع كانت السبب الرئيسي.
لكن السوق لم يقيّم الشركة بناءً على الإيرادات. فقد أغلق سهمها أمس عند 695.9 يوان، مرتفعًا بأكثر من 8٪ في يوم واحد، وبمكاسب تراكمية بلغت 54٪ في أكتوبر، لتصل قيمتها السوقية إلى 281.5 مليار يوان.
وقبل عشرة أيام فقط، كان السهم لا يزال عند 404 يوانات خلال التداولات.
برأيي، لا ينبغي تقييم شركات الروبوتات بناءً على الطلبات، بل بناءً على عدد السنوات التي ستواصل فيها حرق الأموال على البحث والتطوير قبل أن تتمكن من التوقف. وقد بلغ التدفق النقدي التشغيلي ليونيتري 194 مليون يوان في الأشهر التسعة الأولى، بانخفاض 55٪ على أساس سنوي.
وهناك ملاحظة في التقرير المالي يسهل تجاوزها. تقول الشركة إن الزيادة الكبيرة في الإنفاق على البحث والتطوير تعود أساسًا إلى تطوير النماذج الكبيرة المتجسدة والاستثمار في القدرة الحاسوبية. وبعبارة أخرى، فإن جزءًا من الأموال الإضافية التي تنفقها شركات الروبوتات ينتهي به المطاف في خزائن الحوسبة لدى $NVDAB .
وينطبق الأمر نفسه عند مقارنتها بتسلا. ففي تقييم $TSLAB ، لا يزال خيار أوبتيموس بلا أساس واضح للتسعير. والشركة صاحبة أكبر حجم شحنات في العالم شهدت انخفاضًا في صافي أرباحها بنسبة 17٪ في أقوى ربع لها.
لا توجد حتى الآن إجابة واضحة على ما إذا كانت يونيتري قادرة على توزيع تكاليف البحث والتطوير على نطاق إنتاج أكبر؛ فكل ما لديها تقرير فصلي واحد.
ما يستحق التذكر حقًا هو هذا النموذج: تبيع شركات الروبوتات الآلة كاملة أولًا، ثم توجّه الأموال إلى البحث والتطوير والقدرة الحاسوبية، وما يتبقى بعدها يكون ربحًا. أما من يبيعون «المعاول» في سلسلة التوريد، فيقبضون أولًا.
أي شركة أجهزة تبني قصتها على الذكاء المتجسد، عليها في نهاية المطاف أن تحوّل أموالها أولًا إلى قدرة حاسوبية، ثم تراهن على أن يخفّض التوسع تكاليف الوحدة.
فالقصص تتحدث عما تستطيع الشركة فعله، أما التقارير المالية فتسجل ما دفعته لتحقيق ذلك.
$BTC عند 80,500 الآن، وما زالت شهية المخاطرة في ناسداك تضخّم تقييمات موجة الروبوتات هذه.
#股票财报季 #美股 #إنفيديا