

$LEU.US Centrus Energy مورّد أمريكي للوقود النووي، ويتمثل نشاطها الأساسي في بيع منتجات اليورانيوم منخفض التخصيب المفصول لمحطات الطاقة النووية، إلى جانب الخدمات التقنية ذات الصلة.
تعمل الشركة حالياً على توسيع طاقتها المحلية لتخصيب اليورانيوم على نطاق واسع، مع التركيز على اليورانيوم منخفض التخصيب واليورانيوم منخفض التخصيب عالي العيار. وهذا الأخير هو شكل الوقود اللازم للمفاعلات المتقدمة والمفاعلات الدقيقة.
تدير الشركة في بيكيتون بولاية أوهايو منشأة الإنتاج الوحيدة المرخّصة في العالم الغربي لإنتاج اليورانيوم منخفض التخصيب عالي العيار، وتتيح تقنية أجهزة الطرد المركزي لديها تخصيباً غير خاضع لالتزامات، بما يلائم الاستخدامات المرتبطة بالأمن القومي الأمريكي.
الإدارة
أتمت الشركة مؤخرًا الاستحواذ على Westerman Holdings في صفقة بلغت قيمتها نحو 116 مليون دولار، دُفع منها نحو 95 مليون دولار من النقد المتاح، فيما سُدد الباقي بأسهم.
تُعد Westerman موردًا متعاونًا مع Centrus منذ فترة طويلة، وهي تصنع مكونات رئيسية مثل أغلفة أجهزة الطرد المركزي، كما تقدم خدماتها لقطاعي النفط والغاز وغيرهما من العملاء الصناعيين.
بعد إتمام الاستحواذ، أصبحت Westerman شركة تابعة، مع احتفاظها بعلامتها التجارية وعلاقاتها الحالية مع العملاء. وتقع مصانعها في أوهايو وأوكلاهوما ووايومنغ، ويبلغ عدد موظفيها نحو 400.
تُدخل هذه الخطوة قدرات التصنيع الرئيسية ضمن منظومة الشركة، وتحد من اعتمادها على الإمدادات الخارجية خلال التوسعة، كما تزيد مصادر الإيرادات من الأنشطة غير النووية. وتتوقع الشركة أن تعزز الصفقة ربحية السهم المعدلة في عامها الأول بعد إتمامها.
فيما يتعلق بالطلبات، وقّعت Centrus عقدًا متعدد السنوات مع Antares Nuclear لتوريد اليورانيوم منخفض التخصيب عالي العيار، على أن يبدأ التسليم قبل نهاية هذا العقد.
يتضمن العقد دفعة مقدمة من Antares لدعم توسيع الطاقة الإنتاجية. وتعمل Antares على تطوير مفاعل نووي مصغر مدمج للاستخدام في المهام الأرضية والفضائية، وقد اختيرت للمشاركة في برنامج Janus التابع للجيش الأمريكي، ومشروع الطاقة النووية المتقدمة التابع للقوات الجوية، فضلًا عن عروض توضيحية ذات صلة بقوة الفضاء. وسيكون إنتاج Centrus خاليًا من الالتزامات، ويمكن استخدام الوقود في تطبيقات الأمن القومي.
سبق أن حصلت الشركة من وزارة الطاقة الأمريكية على طلبات مهام لإنتاج اليورانيوم منخفض التخصيب عالي العيار بقيمة تقارب 900 مليون دولار، وهي تمضي قدمًا في بناء طاقة إنتاجية على نطاق تجاري. وفي نهاية عام 2025، بلغت الطلبات المتراكمة لدى الشركة نحو 3.8 مليار دولار، وتمتد حتى عام 2040؛ وأظهرت إفصاحات لاحقة زيادة إضافية في الطلبات المتراكمة.
كما أطلقت الشركة برنامج تدريب داخلي في موقع Oak Ridge بالتعاون مع Tennessee Tech، لتوظيف طلاب في الهندسة الكيميائية والهندسة الميكانيكية.
عُيّن المتدربون الثلاثة الأوائل جميعًا موظفين رسميين بعد انتهاء البرنامج، واستمر البرنامج في السنوات اللاحقة. وذكرت الشركة أن التعليم الهندسي يوفر أساسًا نظريًا، لكن العمل الميداني يتيح للطلاب التعرف على التطبيقات العملية.
يتحول مصنع Oak Ridge إلى تصنيع أجهزة طرد مركزي على نطاق واسع، ما يتطلب استقطاب كوادر مناسبة. ويُعد برنامج التدريب الداخلي إحدى الوسائل لتأمين الكفاءات المحلية.
المالية
فيما يتعلق بالتمويل، أكملت الشركة مؤخرًا طرحًا عامًا مكتتبًا به، شمل أسهمًا عادية من الفئة A، وضمانات مدفوعة مسبقًا، وضمانات عادية، مع توقع جمع نحو 500 مليون دولار إجمالًا (باستثناء أي عائدات مستقبلية من ممارسة الضمانات).
تنقسم الضمانات العادية إلى أربع سلاسل، بأسعار ممارسة تبلغ نحو 227 و272 و318 و363 دولارًا للسهم على التوالي، وتتراوح تواريخ استحقاقها بين السنة الثانية والخامسة بعد تاريخ الإصدار.
تُخصص عائدات الطرح لرأس المال العامل العام، وتطوير التكنولوجيا ونشرها، وسداد الديون أو إعادة شرائها، والنفقات الرأسمالية، وعمليات الاستحواذ المحتملة. وتتراوح إرشادات الشركة للإنفاق الرأسمالي في عام 2026 بين 350 و500 مليون دولار، ويُخصص معظمها للأعمال الصناعية المتعلقة بتصنيع أجهزة الطرد المركزي.
بلغت إيرادات الشركة في السنة المالية 2025 نحو 449 مليون دولار، وصافي أرباحها نحو 78 مليون دولار؛ أما الإيرادات خلال الاثني عشر شهرًا الماضية فبلغت نحو 474 مليون دولار، وصافي الأرباح نحو 49 مليون دولار.
يبلغ رصيد النقد نحو 1.87 مليار دولار، والديون نحو 1.18 مليار دولار، وصافي النقد نحو 690 مليون دولار. والتدفق النقدي الحر سلبي حاليًا، ويرجع ذلك أساسًا إلى زيادة النفقات الرأسمالية.
التقييم
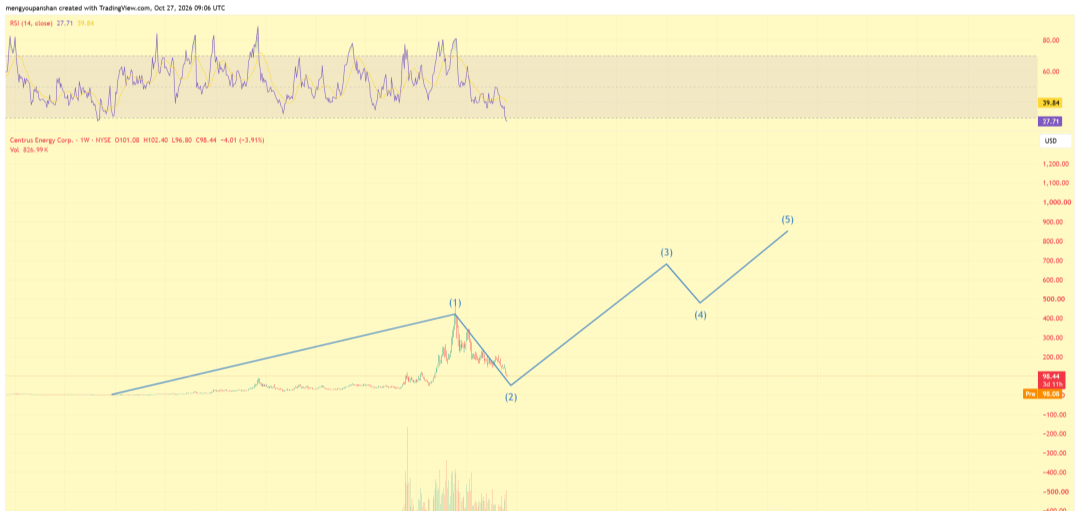
من حيث حركة السعر، يُظهر الرسم البياني الأسبوعي أن سعر السهم ارتفع من أقل من 10 دولارات تقريبًا في عام 2019 إلى نطاق يتراوح بين 420 و470 دولارًا تقريبًا في نهاية عام 2025، ثم تراجع بعد ذلك.
يبلغ السعر الحالي نحو 98 دولارًا، أي بانخفاض يقارب 75% عن الذروة. ويبلغ مؤشر القوة النسبية (14) 27.71، ما يشير إلى منطقة تشبع بيعي، فيما تقلص حجم التداول بوضوح مقارنة بالذروة السابقة.
وفقًا لأحد تحليلات الموجات، صُنفت هذه الحركة الصعودية من عام 2019 إلى عام 2025 على أنها الموجة الدافعة الأولى، والسهم حاليًا في تصحيح الموجة الثانية. ويتوقع الرسم البياني أن يكون القاع المحتمل في أواخر عام 2026 أو أوائل عام 2027.
إذا انتهى التصحيح لاحقًا، فمن المتوقع أن ترتفع الموجة الثالثة من القاع إلى نطاق يتراوح بين 680 و700 دولار تقريبًا بحلول عام 2030. ومن المتوقع أن تتراجع الموجة الرابعة إلى نحو 480 دولارًا، ثم تصل الموجة الخامسة إلى نحو 850 دولارًا بحلول عام 2032 تقريبًا.
يتطلب هذا التحليل استيفاء القواعد الأساسية: ألا تهبط الموجة الثانية دون نقطة بداية الموجة الأولى، وألا تكون الموجة الثالثة أقصر الموجات الدافعة، وألا تدخل الموجة الرابعة في النطاق السعري للموجة الأولى.
يتوافق التحليل الحالي عمومًا مع هذه الشروط، لكن تحديد نمط الموجات ينطوي على قدر من الاجتهاد، وقد يؤدي اختيار نقاط بداية مختلفة إلى ترقيم مختلف. وإذا واصل السعر الهبوط واخترق منطقة التماسك السابقة لعام 2024، فقد يلزم تعديل الفرضية الحالية.
على صعيد الطلب، ما تزال محطات الطاقة النووية الأمريكية تنفذ عقودها طويلة الأجل لشراء اليورانيوم منخفض التخصيب، فيما بدأ مطورو المفاعلات المتقدمة بتوقيع اتفاقيات لتوريد اليورانيوم منخفض التخصيب عالي العيار.
تزيد طلبات المهام الصادرة عن وزارة الطاقة، ومشاريع المفاعلات المصغرة التابعة للجيش والقوات الجوية، والعروض التوضيحية المتعلقة بالفضاء، جميعها من الطلب على الوقود المحلي.
ذكرت الشركة أن الطلبات الملزمة تدعم توسعها نحو الإنتاج التجاري، وأن أعمال التوسعة جارية بالفعل. ويستغرق الانتقال من تصنيع أجهزة الطرد المركزي إلى التسليم الفعلي وقتًا؛ إذ يجري بالتوازي تعزيز قدرات التصنيع في Oak Ridge وتوسيع منشأة التخصيب في Piketon. وتوفر الدفعات المقدمة من العملاء مصدر تمويل مباشر لجزء من النفقات الرأسمالية.
من ناحية التقييم، يبلغ سعر السهم الحالي نحو 98 دولارًا، ما يعادل قيمة سوقية تقارب ملياري دولار. وبعد خصم صافي النقد، تبلغ قيمة المنشأة نحو 1.3 مليار دولار.
يفترض نموذج مبسّط للتدفقات النقدية على مرحلتين أن السنوات القليلة المقبلة ستكون فترة استثمار وزيادة تدريجية في الطاقة الإنتاجية، بحيث يكون التدفق النقدي الحر سالبًا أو قريبًا من الصفر في البداية، ثم يتحول تدريجيًا إلى موجب مع بدء تشغيل الطاقة الإنتاجية، ليبلغ نحو 250 مليون دولار في السنة الثامنة، ثم ينمو بمعدل دائم قدره 3%، مع اعتماد معدل خصم قدره 10%. وفقًا لهذه الحسابات، تبلغ قيمة حقوق الملكية نحو 2.7 مليار دولار، أي نحو 133 دولارًا للسهم.
إذا ارتفع معدل الخصم إلى 12% أو انخفض التدفق النقدي النهائي، فستنخفض قيمة السهم إلى نطاق يتراوح بين 90 و110 دولارات. يتأثر النموذج بسرعة زيادة الطاقة الإنتاجية، وحجم النفقات الرأسمالية، وهامش الربح الإجمالي المستقبلي. السعر الحالي أدنى من المستوى المتوسط المتحفظ المذكور أعلاه، لكن النتائج الفعلية تعتمد على تقدم التوسعة، وتحويل الطلبات إلى إيرادات، والتغيرات في الطلب بالسوق.#股票财报季

الخاتمة
تتمحور أعمال الشركة حول العقود القائمة والدعم الحكومي، وتركز القرارات الإدارية أساسًا على إنشاء الطاقة الإنتاجية، وتكامل سلسلة التوريد، واستقطاب الكفاءات.
ماليًا، تدعم الاحتياطيات النقدية وترتيبات التمويل ذروة الإنفاق الرأسمالي الحالية، لكن التخفيف من قيمة الأسهم وتقدم التنفيذ سيؤثران في قيمة السهم. يقع السعر ضمن نطاق تراجع كبير عن الذروة، وتشير المؤشرات الفنية إلى تشبع بيعي، بينما تقع الموجة السعرية حاليًا في مرحلة تصحيح.
تأتي المحفزات المستقبلية أساسًا من الجدول الزمني لبدء تشغيل الطاقة الإنتاجية، والترتيبات المحددة لتسليم عقود اليورانيوم منخفض التخصيب عالي العيار، ومدى إحلال قدرات التخصيب المحلية محل الاعتماد على الواردات.
ستحدد هذه العوامل ما إذا كان بالإمكان تحويل الطلبات إلى إيرادات وتدفقات نقدية وفقًا للخطة.
