【28 أكتوبر | أخبار الأسواق العالمية وتحليل البيانات】
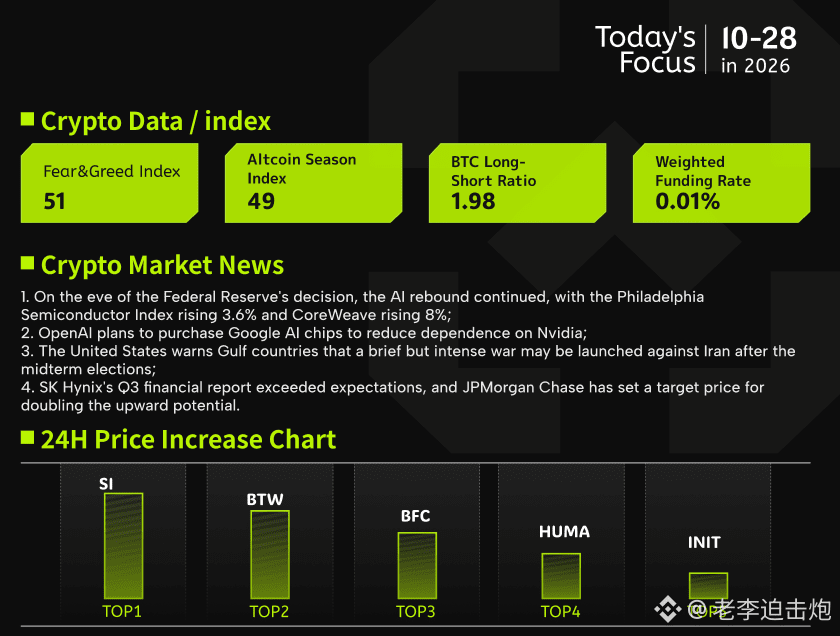
1. عشية قرار الاحتياطي الفيدرالي، استمر انتعاش أسهم الذكاء الاصطناعي؛ إذ ارتفع مؤشر فيلادلفيا لأشباه الموصلات 3.6%، وصعدت أسهم CoreWeave بنسبة 8%؛
2. تخطط OpenAI لشراء رقائق الذكاء الاصطناعي من Google، لتقليل اعتمادها على Nvidia؛
3. حذّرت الولايات المتحدة دول الخليج من احتمال شن حرب قصيرة وعنيفة على إيران بعد انتخابات التجديد النصفي؛
4. تجاوزت نتائج SK Hynix للربع الثالث التوقعات، وحدد JPMorgan Chase سعراً مستهدفاً يتيح مجالاً لمضاعفة القيمة.
واصلت الأسهم الأمريكية ارتفاعها، وكانت القطاعات المرتبطة بالذكاء الاصطناعي المحرك الرئيسي للمكاسب، مع بروز الارتفاعات في قطاع أشباه الموصلات، وصعود واسع النطاق لأسهم مزودي الخدمات السحابية الناشئين وشركات التخزين والاتصالات الضوئية. وكان تحسن ظروف التمويل عاملاً محفزاً رئيسياً وراء هذا الأداء: فقد أبرمت Broadcom اتفاقات تمويل ضخمة مع عدة مؤسسات لشراء معدات تسريع الذكاء الاصطناعي وتأجيرها إلى Anthropic، ووسعت Oracle تعاونها السحابي مع OpenAI، كما تجاوز الاكتتاب في إصدار أسهم Meta حجمه المستهدف. وعزا Goldman Sachs هذا الانتعاش إلى تراجع المخاوف بشأن التمويل وتحسن توقعات الأرباح. وتتجه الأنظار لاحقاً إلى قرار الاحتياطي الفيدرالي بشأن أسعار الفائدة والنتائج الفصلية لشركات التكنولوجيا العملاقة؛ إذ يُرجح أن تبقى أسعار الفائدة دون تغيير، لكن توقعات رفعها قبل نهاية العام لا تزال مرتفعة نسبياً. وتراجعت أسعار النفط بفعل توقعات انحسار التوترات في الشرق الأوسط، فيما ظلت عوائد سندات الخزانة الأمريكية ومؤشر الدولار عند مستويات مرتفعة.
أما سوق العملات المشفرة، فقدم صورة مختلفة؛ إذ تشير بيانات البلوك تشين إلى أن طلبات الشراء الداعمة للبيتكوين لا تزال ضعيفة، وأن مؤشرات الطلب تواصل تسجيل قراءات سلبية. كما يعكس فارق الأسعار بين المنصات الأمريكية والخارجية ضعف القوة الشرائية المحلية، فيما تقلصت بوضوح الأرباح الدفترية لحائزي الأجل القصير. ومع ذلك، لا يزال التقييم الإجمالي ضمن نطاق محايد يميل إلى الإيجابية، وتحافظ معظم المؤشرات الفرعية على قراءاتها الصعودية، ما يشير إلى أن الوضع أقرب إلى تهدئة في مسار الصعود منه إلى انعكاس للاتجاه. وبالنسبة إلى BTC، فإن اتخاذ الاحتياطي الفيدرالي موقفاً يميل إلى التيسير هذا الأسبوع، إلى جانب استمرار قوة نتائج الشركات، قد يحسن شهية المخاطرة ويصب في مصلحة عودة التدفقات إلى الأصول المشفرة. أما إذا واصل الدولار وأسعار الفائدة ارتفاعهما، فسيستمر ذلك في الضغط على زخم صعوده، وقد يتحرك على المدى القصير ضمن نطاق عرضي.
1. عشية قرار الاحتياطي الفيدرالي، استمر انتعاش أسهم الذكاء الاصطناعي؛ إذ ارتفع مؤشر فيلادلفيا لأشباه الموصلات 3.6%، وصعدت أسهم CoreWeave بنسبة 8%؛
2. تخطط OpenAI لشراء رقائق الذكاء الاصطناعي من Google، لتقليل اعتمادها على Nvidia؛
3. حذّرت الولايات المتحدة دول الخليج من احتمال شن حرب قصيرة وعنيفة على إيران بعد انتخابات التجديد النصفي؛
4. تجاوزت نتائج SK Hynix للربع الثالث التوقعات، وحدد JPMorgan Chase سعراً مستهدفاً يتيح مجالاً لمضاعفة القيمة.
واصلت الأسهم الأمريكية ارتفاعها، وكانت القطاعات المرتبطة بالذكاء الاصطناعي المحرك الرئيسي للمكاسب، مع بروز الارتفاعات في قطاع أشباه الموصلات، وصعود واسع النطاق لأسهم مزودي الخدمات السحابية الناشئين وشركات التخزين والاتصالات الضوئية. وكان تحسن ظروف التمويل عاملاً محفزاً رئيسياً وراء هذا الأداء: فقد أبرمت Broadcom اتفاقات تمويل ضخمة مع عدة مؤسسات لشراء معدات تسريع الذكاء الاصطناعي وتأجيرها إلى Anthropic، ووسعت Oracle تعاونها السحابي مع OpenAI، كما تجاوز الاكتتاب في إصدار أسهم Meta حجمه المستهدف. وعزا Goldman Sachs هذا الانتعاش إلى تراجع المخاوف بشأن التمويل وتحسن توقعات الأرباح. وتتجه الأنظار لاحقاً إلى قرار الاحتياطي الفيدرالي بشأن أسعار الفائدة والنتائج الفصلية لشركات التكنولوجيا العملاقة؛ إذ يُرجح أن تبقى أسعار الفائدة دون تغيير، لكن توقعات رفعها قبل نهاية العام لا تزال مرتفعة نسبياً. وتراجعت أسعار النفط بفعل توقعات انحسار التوترات في الشرق الأوسط، فيما ظلت عوائد سندات الخزانة الأمريكية ومؤشر الدولار عند مستويات مرتفعة.
أما سوق العملات المشفرة، فقدم صورة مختلفة؛ إذ تشير بيانات البلوك تشين إلى أن طلبات الشراء الداعمة للبيتكوين لا تزال ضعيفة، وأن مؤشرات الطلب تواصل تسجيل قراءات سلبية. كما يعكس فارق الأسعار بين المنصات الأمريكية والخارجية ضعف القوة الشرائية المحلية، فيما تقلصت بوضوح الأرباح الدفترية لحائزي الأجل القصير. ومع ذلك، لا يزال التقييم الإجمالي ضمن نطاق محايد يميل إلى الإيجابية، وتحافظ معظم المؤشرات الفرعية على قراءاتها الصعودية، ما يشير إلى أن الوضع أقرب إلى تهدئة في مسار الصعود منه إلى انعكاس للاتجاه. وبالنسبة إلى BTC، فإن اتخاذ الاحتياطي الفيدرالي موقفاً يميل إلى التيسير هذا الأسبوع، إلى جانب استمرار قوة نتائج الشركات، قد يحسن شهية المخاطرة ويصب في مصلحة عودة التدفقات إلى الأصول المشفرة. أما إذا واصل الدولار وأسعار الفائدة ارتفاعهما، فسيستمر ذلك في الضغط على زخم صعوده، وقد يتحرك على المدى القصير ضمن نطاق عرضي.