


حتى 27 أكتوبر، تبلغ القيمة السوقية الإجمالية للعملات المستقرة نحو 299–305 مليارات دولار، بانخفاض يقارب 2.4 مليار دولار خلال الأسبوع الماضي، ولا تزال أقل بكثير من ذروتها في مايو التي تجاوزت 320 مليار دولار. ويبلغ مؤشر صدمة المعروض على مدى 30 يومًا –2.17%، ما يضعه ضمن منطقة صافي الاسترداد الحاد، عند المئين الثالث في السلسلة المنشورة.
اللافت هو التحول في التركيبة. فقد انخفضت USDT (نحو 182 مليار دولار) انخفاضًا طفيفًا فقط خلال الأيام الثلاثين الماضية (–0.8%)، بينما تقلصت USDC (نحو 71 مليار دولار) بوتيرة أشد (–5.5%). وتشهد عدة عملات مستقرة أصغر، من بينها PYUSD وRLUSD وUSDF، توسعًا، مع تسجيلها نموًا واضحًا على مدى 30 يومًا، حتى مع تراجع القيمة السوقية الإجمالية.
لا يزال النشاط الإجمالي مرتفعًا، إذ جرى سكّ نحو 110 مليارات دولار وحرق 114 مليار دولار خلال الثلاثين يومًا الماضية. غير أن المحصلة الصافية لا تزال سلبية. ويتداول المعروض المتاح بسرعة، لكنه لا يتوسع.
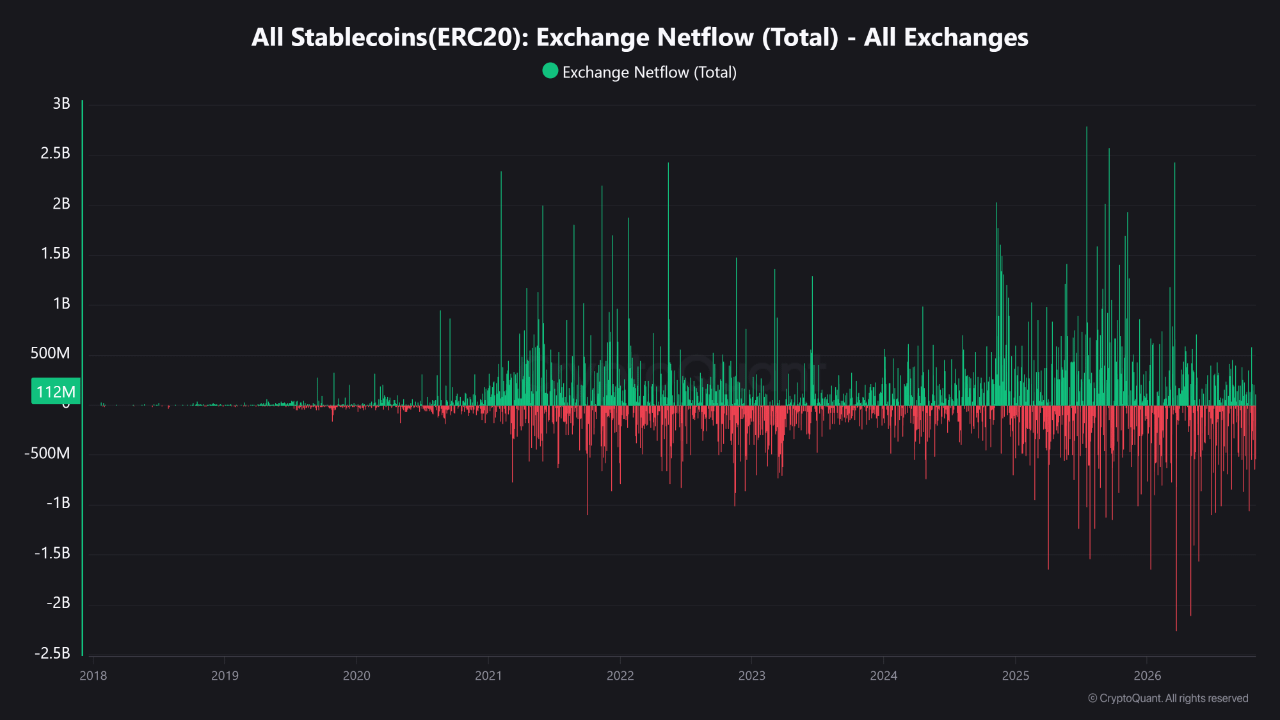
لا تزال الأرصدة على منصات التداول قريبة من أدنى مستوياتها هذا العام، ما يحدّ من القدرة الشرائية المتاحة فورًا للتداول الفوري. كما انخفض حجم تداول العملات المشفرة إلى أدنى مستوياته في 2026، بالتزامن مع اقتراب قراري الاحتياطي الفيدرالي وبنك اليابان.
الخلاصة الرئيسية
لا تقتصر القصة على اختفاء السيولة، بل تشير إلى تحوّل انتقائي، إذ تغادر رؤوس الأموال أكبر عملتين مستقرّتين مدعومتين بالعملات التقليدية، فيما تستقطب بعض البدائل الأحدث أو الموجّهة للمدفوعات جزءًا من هذه التدفقات.
ما لم يتحول مؤشر صدمة المعروض إلى الإيجابية ويتباطأ انكماش العملات المستقرة الرئيسية، ستفتقر السوق إلى التوسع الواسع في السيولة غير المستثمرة، والذي يدعم عادةً ارتفاعًا أقوى في السوق الفورية.
خلال الأيام السبعة إلى العشرة المقبلة، راقب التغيرات اليومية والأسبوعية في إجمالي المعروض المُصدَر، إلى جانب الأداء النسبي لـ USDC مقارنةً بالعملات المستقرة من الفئة الثانية التي يتسع معروضها.
كتبه theophiluspep