يتجه متداولو التجزئة بكل قوتهم إلى خيارات الأسهم في الوقت الحالي.
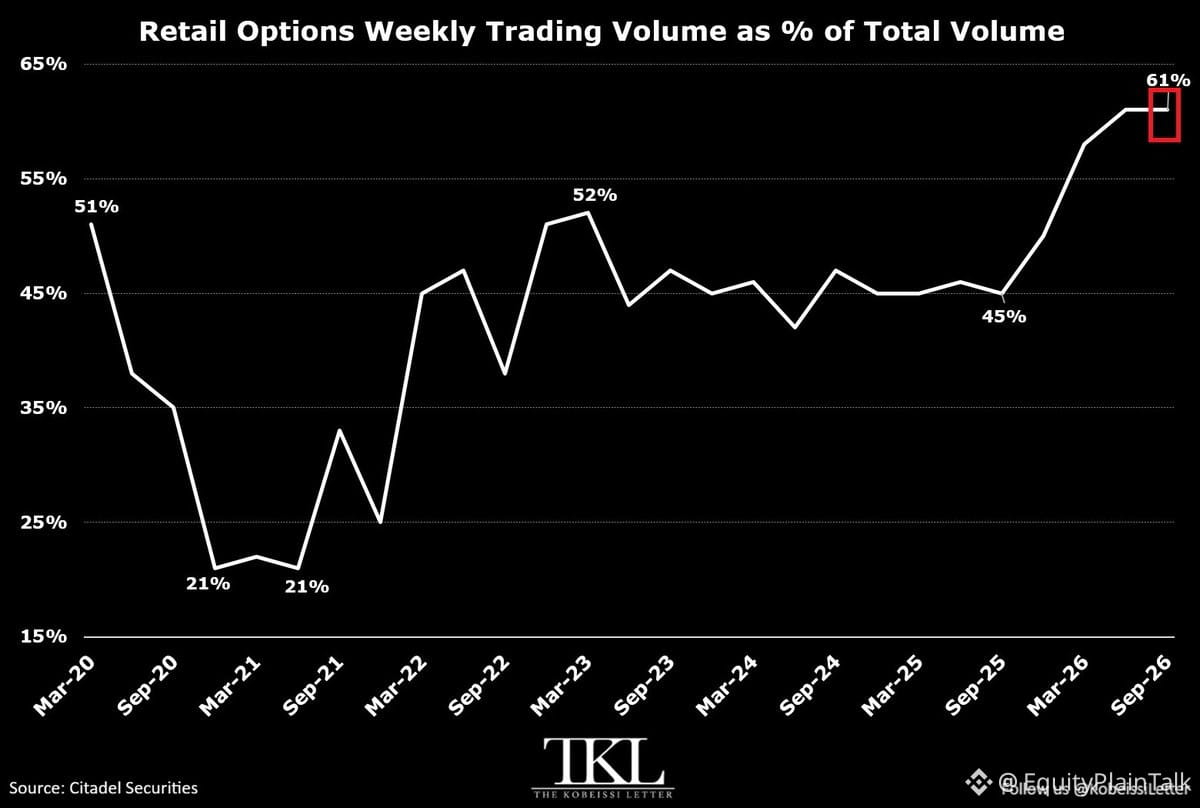
في الأسبوع الماضي، شكّلت خيارات التجزئة 61% من إجمالي حجم التداول على منصة سيتادل—وهو مستوى يقترب من الرقم القياسي. وهذا أعلى بـ16 نقطة مئوية مقارنة بالعام الماضي، وبـ10 نقاط من ذروة جائحة 2020.
واللافت أن معظم هذا النشاط يتركز في خيارات المؤشرات وصناديق المؤشرات المتداولة، لا في الأسهم الفردية. فمقابل كل عقد خيارات على سهم منفرد، يجري تداول 1.7 عقد على مؤشر أو صندوق متداول.
شكّل $SPY و$QQQ وحدهما 47% من جميع صفقات خيارات التجزئة يوم الخميس.
هذا يخبرنا بأن متداولي التجزئة لم يعودوا يراهنون فقط على أسهم الميم. فهم يراهنون على تحركات السوق الأوسع عبر صناديق المؤشرات المتداولة—ما يتيح وصولاً أسهل وسيولة أكبر ومخاطر أقل مرتبطة بسهم منفرد.
لكن عندما يبلغ نشاط تداول خيارات التجزئة هذه المستويات، فإنه يشير عادةً إلى تمركزات مفرطة. وقد تتحرك الأسواق بسرعة عندما يحتشد الجميع في جانب واحد.