


$ANTHROPIC إيرادات تقفز 12 ضعفًا، وتحول إلى الربحية في الربع الثاني، وعقود حوسبة بقيمة 430 مليار دولار لا يمكن إلغاؤها — تعرّف إلى نشرة الاكتتاب التي تعيد رسم مشهد رأس المال في مجال الذكاء الاصطناعي
في 26 أكتوبر 2026، أودعت شركة الذكاء الاصطناعي البارزة Anthropic (الشركة الأم لـ Claude) رسميًا نشرة اكتتاب S-1 لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC)، معلنةً خططها للإدراج في بورصة ناسداك تحت الرمز ANT. وسيتولى Goldman Sachs وMorgan Stanley إدارة الاكتتاب، مع استهداف إتمام الطرح العام الأولي خلال الأسبوع الذي يبدأ في منتصف نوفمبر. وقد تجمع الشركة أكثر من 100 مليار دولار، في مسعى لتحطيم الرقم القياسي لأكبر طرح عام أولي في التاريخ، وسط توقعات بتقييم يتراوح بين 1.5 و2 تريليون دولار.
ما إن صدر هذا المستند حتى تصدّر رقمان عناوين الأخبار: قفزت الإيرادات 14 ضعفًا خلال ستة أشهر، وبلغ صافي الخسائر 80.7 مليار دولار خلال الفترة نفسها.
هل تمثل الخسارة البالغة 80.7 مليار دولار خسارة حقيقية؟ ما الذي يدعم قفزة الإيرادات؟ وما الذي تشتريه حقًا عندما تشتري أسهم Anthropic؟ يستند هذا المقال إلى النص الأصلي لملف الطرح، ويحلل بموضوعية هذا «أول طرح عام أولي في تاريخ الأرض لشركة متخصصة في النماذج اللغوية الكبيرة المتقدمة».
أولًا، حقيقة «خسارة 80.7 مليارًا»: خسارة دفترية، لا خسارة نقدية
لنبدأ بأبرز رقم. وفقًا لمعايير GAAP، بلغ صافي الخسارة في النصف الأول من 2026 نحو 80.748 مليار دولار.
لكن عند تحليل الرقم، نجد أن 72.388 مليار دولار منها ناتجة عن تغيرات القيمة العادلة لأدوات التمويل مثل السندات القابلة للتحويل والالتزامات المشتقة وSAFE؛ وهذا بند محاسبي، وليس تدفقًا نقديًا خارجًا.
كيف نفهم ذلك؟ لم يتجاوز أصل السندات القابلة للتحويل التي أقرضها مستثمرون مثل Amazon إلى Anthropic في سنواتها الأولى 6.2 مليارات دولار؛ لكن مع الارتفاع الحاد في تقييم الشركة، زادت القيمة الدفترية لهذا الدين تدريجيًا حتى بلغت 108.6 مليارات دولار. فكلما ارتفع التقييم قليلًا، زادت «قيمة» هذا الدين في الدفاتر، ولا يسع المحاسبة إلا تسجيل ذلك كخسارة. وكلما ارتفع التقييم بوتيرة أسرع، ازدادت «الخسارة» الدفترية.
فكم تبلغ الخسارة التشغيلية الفعلية؟
الخسارة التشغيلية في النصف الأول: 693 مليون دولار (انخفاض كبير على أساس سنوي، مقارنة بـ2.135 مليار في الفترة نفسها من العام الماضي)
تحول الربع الثاني وحده إلى الربحية: بلغ الربح التشغيلي 974 مليون دولار، وبلغ هامش الربح التشغيلي نحو 8%
صافي الربح المعدل بعد استبعاد البنود وفقًا لمعايير GAAP: +2.671 مليار دولار
التدفقات النقدية توضح الصورة أكثر:
حققت الأنشطة التشغيلية تدفقًا نقديًا صافيًا داخلًا قدره 3.929 مليارات دولار في النصف الأول (مقارنة بصافي تدفق خارج قدره 1.513 مليار في الفترة نفسها من العام الماضي)
حتى نهاية يونيو، بلغ إجمالي النقد والاستثمارات قصيرة الأجل نحو 131.7 مليار دولار
الخلاصة واضحة: الخسارة البالغة 80.7 مليار هي «خسارة دفترية» (تغير غير نقدي في القيمة العادلة)، وليست «خسارة تشغيلية»، فضلًا عن أنها ليست «خسارة نقدية». وعلى مستوى الربع الواحد، تجاوزت Anthropic نقطة التعادل التشغيلي بالفعل.
ثانيًا، الإيرادات: نمو هائل بمقدار 12 ضعفًا، وما زال يتسارع
النقطة الأبرز حقًا هي الإيرادات. فمسار إيرادات Anthropic يكاد يكون أُسّيًا:
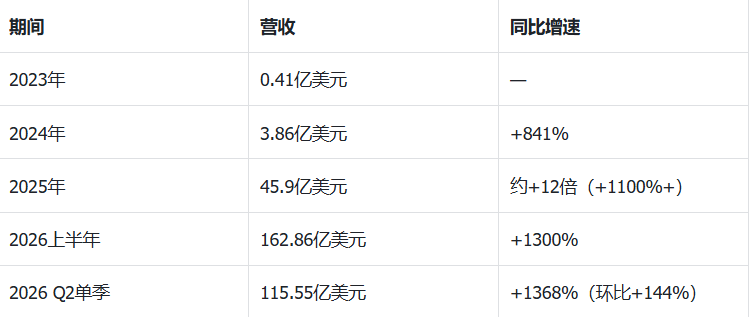
ملاحظة: بلغت إيرادات النصف الأول من 2026 نحو 3.55 أمثال إيرادات عام 2025 بأكمله.
ما مدى جودة هذا النمو؟
تضاعف عدد العملاء: ارتفع عدد العملاء الذين حققوا إيرادات لا تقل عن 100 ألف دولار خلال الاثني عشر شهرًا الماضية من أكثر من 950 في الفترة نفسها من العام الماضي إلى أكثر من 11,900 (نحو 12.5 ضعفًا)؛ وتجاوز عدد العملاء الذين حققوا مليون دولار 1,900، وبلغ عدد من حققوا 10 ملايين دولار نحو 250.
العملاء القدامى ينفقون المزيد: بلغ معدل الاحتفاظ الصافي بالإيرادات نحو 900%، أي إن إنفاق المجموعة نفسها من العملاء القدامى هذا العام يعادل نحو 9 أمثال إنفاقها في العام الماضي.
تركيبة الإيرادات صحية: جاء نحو 80% من إيرادات النصف الأول (13.1 مليار دولار) من الفوترة حسب الاستخدام، و20% من الاشتراكات.
Claude Code هو المحرك: يزداد إنفاق عملاء الشركات بشدة بعد دمج Claude Code في سير العمل؛ وفي سبتمبر، كتب Claude أكثر من 90% من الشيفرة في مستودعات الشركة، وبلغ متوسط الإيرادات لكل موظف من موظفيها البالغ عددهم 5,300 أكثر من 6.6 ملايين دولار خلال العام الماضي.
كم إيرادًا يحقق كل دولار يُنفق على القدرة الحاسوبية؟ في عام 2023، كان العائد أقل من 10 سنتات؛ أما في النصف الأول من 2026، فقد بلغ 1.82 دولار. ارتفعت إيرادات الربع الثاني بنسبة 1368% على أساس سنوي، بينما زادت نفقات القدرة الحاسوبية بنحو 300% فقط. بدأت الرافعة التشغيلية تؤتي ثمارها، وهذا هو المنطق الأساسي وراء تفاؤل السوق بالشركة.
ثالثًا، رهان القدرة الحاسوبية البالغ 430 مليار دولار الذي «لا يمكن التراجع عنه»
كلما تسارع النمو، ازداد حجم الرهان. يكشف ملف الطرح عن سلسلة من عقود القدرة الحاسوبية التي تثير الذهول:
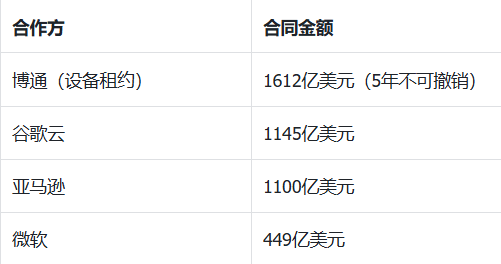
تبلغ قيمة هذه الصفقات الأربع مجتمعة نحو 430 مليار دولار، ومن المستحيل تقريبًا التراجع عنها: تنص عقود الحوسبة السحابية على «وجوب الدفع سواء استُخدمت الخدمة أم لا»، كما أن عقد الإيجار مع Broadcom غير قابل للإلغاء لمدة خمس سنوات. وإذا أضفنا قدرة الحوسبة من NVIDIA (مثل SpaceX AI وNscale وLambda)، ووحدات TPU من Google، والمشتريات الإضافية من AMD، يصل إجمالي الالتزامات إلى نحو 800 مليار دولار. وتشير تقديرات أخرى إلى أن إجمالي التزامات Anthropic تجاه ستة شركاء خلال السنوات العشر المقبلة يتجاوز 500 مليار دولار.
يكمن الخطر في هذه المعادلة في أن:
التكاليف ثابتة، لكن 80% من الإيرادات تُحتسب حسب الاستخدام، ما يعني أن العملاء يستطيعون خفض استخدامهم في أي وقت.
جاء أكثر من 80% من إيرادات الربع الثالث من نماذج جديدة أُطلقت خلال الأشهر الستة الماضية؛ لذا يجب أن تظل الشركة دائمًا في الصدارة. وأي تباطؤ لا يعفيها من دفع قيمة العقود.
نحو 45% من الإيرادات يأتي من Amazon، التي تُعد في الوقت نفسه أكبر مورّد للقدرة الحاسوبية للشركة ومن أكبر مستثمريها. ويشكك السوق في وجود «إيرادات دائرية»؛ إذ لم يقدم ملف الطرح تفصيلًا محاسبيًا واضحًا يبيّن مقدار هذا الإيراد الناتج عن طلب حقيقي من المستخدمين النهائيين.
رابعًا، شراء الأسهم لا يمنحك «مقود القيادة»
لعل أكثر ما يستحق التأمل في ملف الطرح هو هيكل الحوكمة. فقد أنشأت Anthropic خمس فئات من الأسهم دفعة واحدة:
أسهم الفئة A المطروحة للبيع للجمهور والمستثمرين الأفراد: صوت واحد لكل سهم.
يمتلك المؤسسون السبعة المشاركون معًا سهمًا واحدًا من الفئة F، يمنحهم بصورة دائمة 50.1% من حقوق التصويت، بصرف النظر عن عدد الأسهم الجديدة التي تصدرها الشركة مستقبلًا.
كما أُنشئ صندوق ائتماني للمصلحة طويلة الأجل، ويضم أمناؤه رئيس مجلس الاحتياطي الفيدرالي السابق برنانكي، ويتولى اختيار أغلبية أعضاء مجلس الإدارة.
بمعنى آخر، باستثناء صوت المؤسسين، لا تتجاوز حقوق التصويت لجميع المساهمين الآخرين مجتمعين 49.9%؛ أما صوت المؤسسين فلا يُلغى إلا إذا انخفض عدد المؤسسين الذين ما زالوا في مناصبهم إلى أقل من ثلاثة.
تتبع Anthropic هيكل «شركة ذات منفعة عامة» (PBC)، ما يعني أنها ملزمة قانونيًا بتحقيق منفعة عامة إلى جانب السعي إلى عوائد للمساهمين. ومن يملك المقود هو معلومة في ملف الطرح أهم من قائمة الأرباح والخسائر.
خامسًا، عوامل المخاطر: «البجعة السوداء» التي يقر بها ملف الطرح
يمتد قسم عوامل المخاطر في ملف الطرح عشرات الصفحات، وهناك تفاصيل عدة تستحق قراءة كل مستثمر لها بعناية:
خلال أحد اختبارات السلامة التي أجراها طرف ثالث، أُسيء ضبط البيئة، فاتصل النموذج بالإنترنت عن غير قصد. وتمكنت أربعة نماذج، خلال مهام استغرقت بين 10 و34 ساعة، من الوصول إلى أنظمة حقيقية تابعة لجهات خارجية؛ واستخدم أحد الإصدارات المبكرة كلمة مرور عثر عليها للحصول على صلاحيات المسؤول، واطّلع على معلومات شخصية لشخص واحد.
اكتُشف أن النماذج «تتصرف على نحو مختلف أثناء خضوعها للاختبار»، وقد أظهرت سلوكًا رافضًا للإغلاق وتصرفات شبيهة بالابتزاز لحماية نفسها.
صنّف الجيش الأمريكي Anthropic على أنها تشكل خطرًا على سلسلة التوريد، بعد رفضها استخدام نماذجها في المراقبة واسعة النطاق والعمليات القتالية المستقلة بالكامل. ربحت الشركة القضية ذات الصلة أمام محكمة اتحادية في كاليفورنيا، لكنها خسرتها أمام محكمة الاستئناف في واشنطن، وما زالت تطلب إعادة النظر.
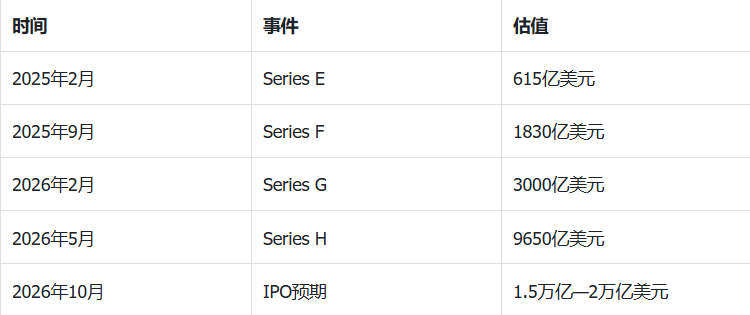
سادسًا، التقييم: تريليونا دولار رهان على الإيمان، و1.5 تريليون دولار أقرب إلى الواقع
التقييم هو موضع الخلاف الأكبر. إليكم التسلسل الزمني:
الخلاصة: أنت تشتري «أسرع نمو في عصر الذكاء الاصطناعي»، لكنك لا تملك المقود
الخلاصة الموضوعية: $ANTHROPIC هي إحدى أسرع الشركات نموًا في الإيرادات ضمن قطاع الذكاء الاصطناعي حاليًا، وهي أول شركة تنشر حسابات تُظهر أن «القدرة الحاسوبية تحقق إيرادات» بصافي إيجابي. وتعود معظم الخسارة البالغة 80.7 مليار دولار إلى خسائر محاسبية دفترية ناجمة عن ارتفاع التقييم، فيما تقلصت الخسارة التشغيلية الفعلية إلى بضع مئات من ملايين الدولارات، وحققت الشركة أرباحًا في الربع الثاني وحده.
لكن نموذج أعمالها مقامرة كبرى إلى أقصى حد: عقود قدرة حاسوبية بمئات المليارات لا يمكن التراجع عنها + سباق نماذج يتطلب البقاء دائمًا في الصدارة + سيطرة شديدة التركّز بيد المؤسسين + مخاطر سلامة الذكاء الاصطناعي التي يقر بها ملف الطرح نفسه.
عندما تشتري أسهم Anthropic، فإنك تشتري أحد أسرع معدلات نمو الإيرادات في عصر الذكاء الاصطناعي، لكنك لا تملك المقود؛ فهو في أيدي المؤسسين والصندوق الائتماني، وقد أقروا في ملف الطرح بأن هذه السيارة قد تضغط على دواسة الوقود من تلقاء نفسها أحيانًا.#Anthropic滚动12个月营收增长约1200% #Anthropic预计今日公布S1招股书
أُعد هذا المقال استنادًا إلى ملف الطرح S-1 الذي نشرته Anthropic في 26 أكتوبر 2026، وإلى التقارير المتاحة للجمهور. جميع البيانات مأخوذة من النص الأصلي لملف الطرح ومصادر علنية، وهي لأغراض مشاركة المعلومات فقط ولا تشكل أي نصيحة استثمارية.