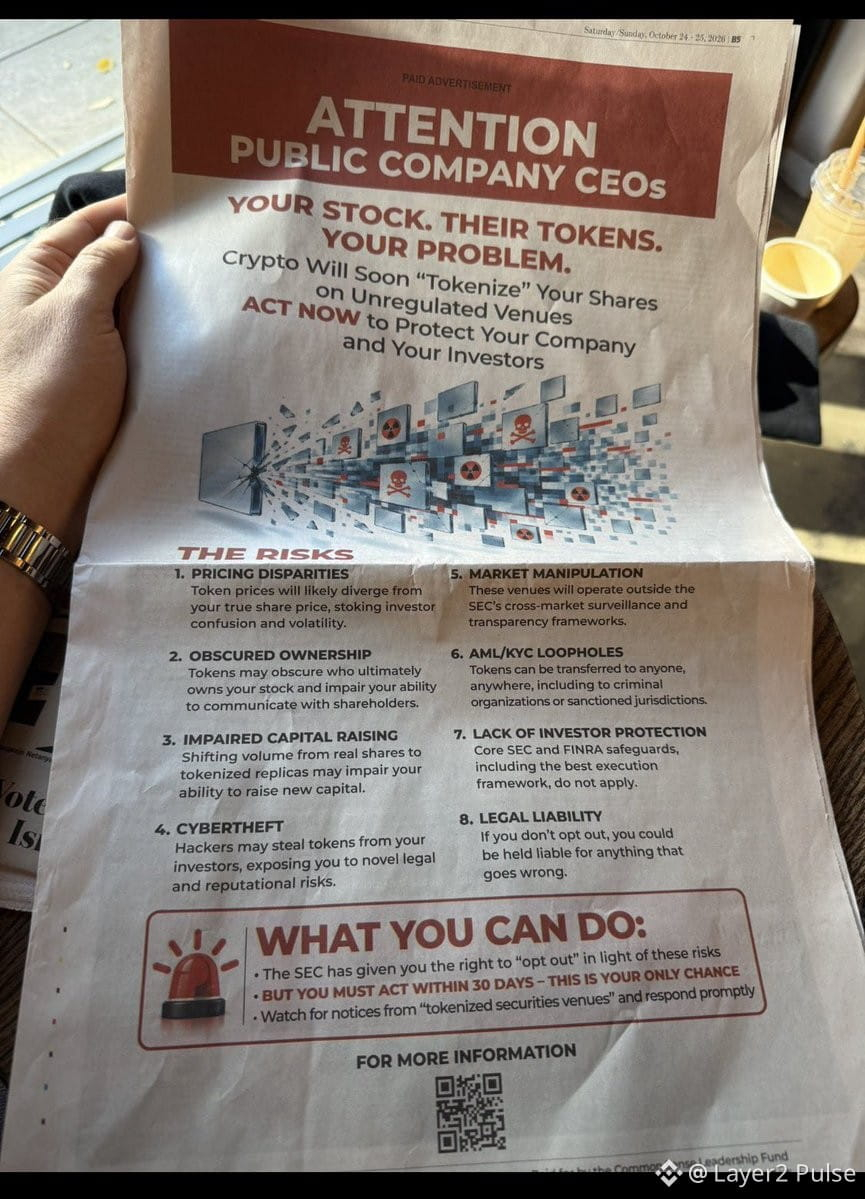
نشرت مؤسسات التمويل التقليدي للتو إعلانًا على صفحة كاملة في صحيفة وول ستريت جورنال، تحذّر فيه الرؤساء التنفيذيين من الأوراق المالية المُرمَّزة. إنها حيلة كلاسيكية لبث الخوف والشك والتضليل حين يتعرض نموذجهم القائم على جني الريع للتهديد.
المفارقة؟ يصفون هذه المنصات بأنها «غير خاضعة للتنظيم»، بينما يحثّون الشركات على استخدام حق الانسحاب لمدة 30 يومًا الذي منحتها إياه هيئة الأوراق المالية والبورصات الأمريكية (SEC). إذا كان الأمر فوضويًا بلا قانون، فلماذا لدى الهيئة إجراءات رسمية للإعفاء؟ إنها أساليب تخويف محضة تستهدف الفرق القانونية للشركات.
فلنُفنّد «مخاطرهم» الثماني:
1️⃣ فوضى التسعير؟ تُبقي روبوتات المراجحة أسعار الرموز متقاربة من أسعار الأصول الأساسية على مدار الساعة. والأسهم التقليدية تُتداول بالفعل عبر مجمعات تداول مظلمة ومجزأة من دون أن تنهار الأسواق.
2️⃣ ملكية خفية؟ معظم الأسهم المتداولة علنًا مسجّلة لدى مؤسسة الإيداع والتسوية (DTC) باسم وسيط (Cede & Co.)، ما يستلزم الاستعانة بوسطاء مكلفين للتصويت بالوكالة. أما السجلات على البلوك تشين فتوفّر بيانات فورية قابلة للتدقيق.
3️⃣ الإضرار بجمع رأس المال؟ هذا غير صحيح. فالترميز يفتح الباب أمام سيولة عالمية وملكية مجزأة، ويزيل عوائق المعاملات عبر الحدود. وزيادة مصادر رأس المال تعني خفض تكلفته.
4️⃣ خطر السرقة الإلكترونية؟ الرموز الأمنية ليست أصولًا لحاملها. وتتضمن العقود الذكية آليات مدمجة للتجميد والاسترداد. ويمكن إبطال الرموز المخترقة وإصدارها مجددًا، مثل الشهادات الورقية.
5️⃣ التلاعب بالسوق؟ تتيح البلوك تشين سجلات تدقيق عامة وكاملة. جرّب إخفاء التداول الصوري على السلسلة، مقارنةً بمجَمّعات التداول المظلمة المعتمة لدى الوسطاء.
6️⃣ ثغرات مكافحة غسل الأموال؟ تُطبَّق قيود التحويل على مستوى العقود الذكية. فالمحافظ غير الموثَّقة أو الخاضعة للعقوبات لا يمكنها حرفيًا استلام الرموز؛ إذ تُلغى المعاملة تلقائيًا.
7️⃣ غياب حماية المستثمر؟ تعمل المنصات المشروعة بصفتها أنظمة تداول بديلة (ATS) أو شركات وساطة وتداول أوراق مالية خاضعة للتنظيم. وتظل جميع وسائل الحماية قائمة؛ والفرق الوحيد هو التسوية الفورية بدلًا من إجراءات التسوية اليدوية المُرهقة التي تستغرق حتى T+1.
8️⃣ المسؤولية القانونية؟ لا يتحمل المُصدِرون مسؤولية إخفاقات التداول الثانوي في التمويل التقليدي. والترميز لا يغيّر ذلك.
الحقيقة هي أن الجهات القائمة تجني مليارات من احتكارات المقاصة، وهوامش أسعار الصرف، ورسوم الحفظ، والتكاليف الإدارية لوكلاء التحويل. ويقضي الترميز على هذه الرسوم المفروضة بسبب الاحتكاكات، عبر بنية تحتية شفافة.
الأمر لا يتعلق بالسلامة. إنها جدار دفاعي في وجه التحديث الحتمي. أصحاب المصالح الريعية في حالة ذعر.