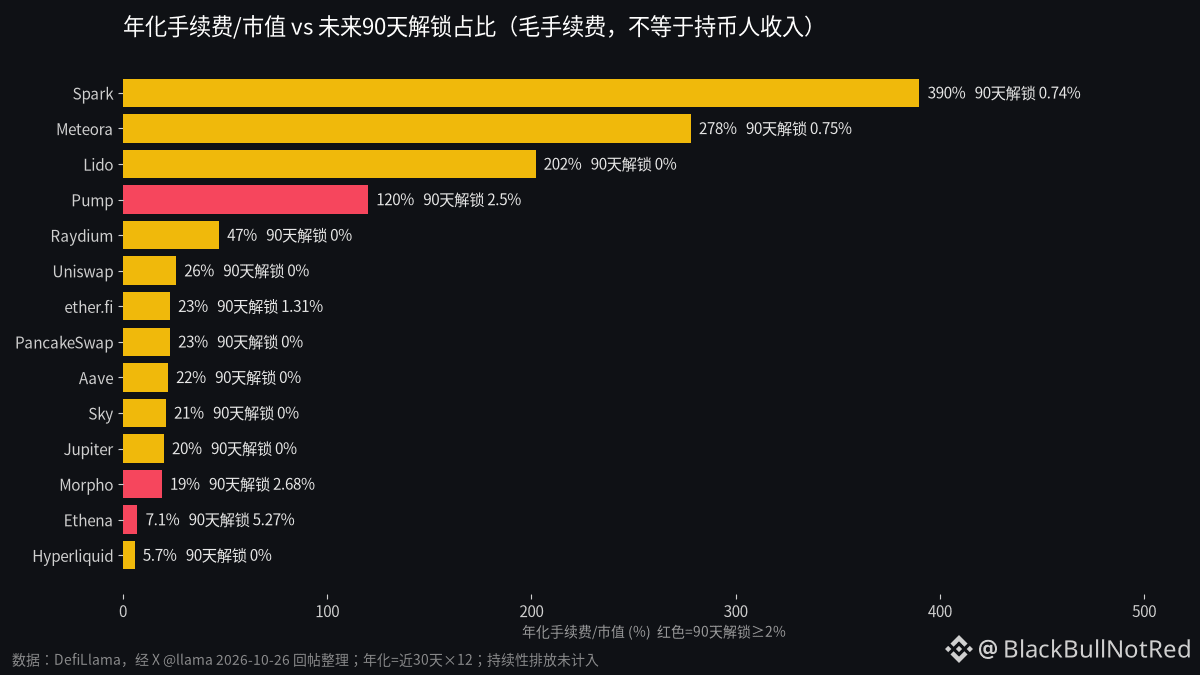
ترتيب «الرسوم/القيمة السوقية» هو أسهل ما يمكن الاستشهاد به للقول إن DeFi مقوّم بأقل من قيمته: Lido بنسبة 202% وSpark بنسبة 390%، وكأنها فرصة لالتقاط المال من الأرض.
لا تتسرعوا. الجدول الذي نشره اليوم الحساب الرسمي لـDefiLlama، @llama، يوضح في الحاشية بجلاء أن هذه رسوم إجمالية، وليست إيرادات لحاملي الرموز. فمعظم رسوم Lido وAave تذهب إلى المودعين والمشغّلين للعُقد، ولا علاقة كبيرة لها بالرموز التي تملكها.
وهناك مجموعة أرقام أخرى حسبها الحساب نفسه، وهي أشد وقعًا: خلال آخر 90 يومًا، بلغت إيرادات حاملي رموز Uniswap 31.9 مليون دولار، مقابل 250 ألفًا فقط من الحوافز، أي نحو 127 ضعفًا؛ أما Lido فبلغت 3.03 ملايين مقابل 450 ألفًا، أي 6.7 أضعاف؛ وسُجّلت إيرادات حاملي رموز Aave على أنها صفر. انتبهوا: الصفر يعني أنه لم تُرصد إيرادات من قبيل إعادة الشراء أو التوزيعات، أما إيرادات بروتوكول Aave نفسه فبلغت 14.1 مليونًا، لكن كيفية تقاسمها مع حاملي الرموز مسألة أخرى.
لننظر أيضًا إلى عمليات فكّ القفل. لا تتجاوز نسبة رسوم Ethena إلى قيمتها السوقية 7.1%، كما سيُفكّ قفل 5.27% من الرموز خلال الأيام التسعين المقبلة، وهي الأسوأ في القائمة. أما رسوم Pump فهي ضخمة، إذ تبلغ 120%، لكن فكّ قفل 20.6 مليار رمز هو أكبر عملية بين ما يُقال إنها «رخيصة».
وفوق ذلك، فإن فكّ القفل بنسبة 0% لا يعني عدم حدوث تخفيف، فالإصدارات المستمرة مثل التعدين عبر التخزين وآليات gauge لم تُحتسب أصلًا.
لذا، فإن من يقتطعون ترتيبًا ويهتفون بأن «القيمة مقوّمة بأقل بكثير من حقيقتها» إما لم يقرؤوا الحاشية، أو قرؤوها ويتظاهرون بأنهم لم يفعلوا. فبينما يربح البروتوكول وتربح أنت، تقف منظومة كاملة لتوزيع الإيرادات.
#DeFi #اقتصاد_الرموز