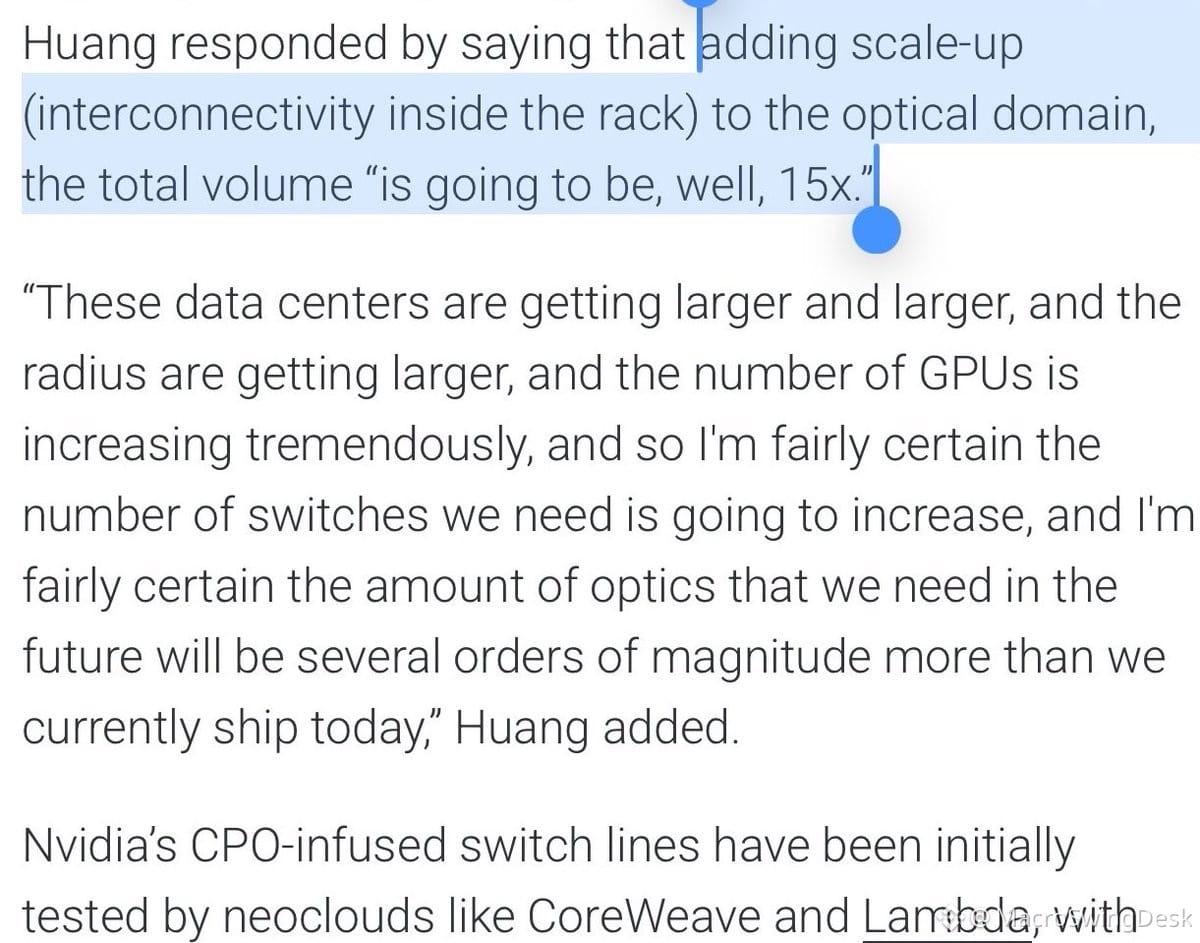
أشار جنسن للتوّ، وكأن الأمر عابر، إلى أن توسيع نطاق الوصلات الضوئية قد يرفع حجمها الإجمالي إلى 15 ضعف مستواه الحالي. إذا لم تكن تتابع اختناقات سلسلة التوريد لدى $NVDA، فأنت تفوّت ما يجري التمهيد له.
لا يقتصر الأمر على $LITE أو $COHR — بل يتعلق بنقص هيكلي في ليزرات الموجة المستمرة (CW) يُتوقع أن يزداد سوءًا. إليك المشكلة: يوجّه الموردون التجاريون قدراتهم الإنتاجية نحو ليزرات CPO فائقة الأداء سعياً وراء هوامش ربح أعلى. وهذا ممتاز لأرباحهم، لكنه سيقوّض توافر الفئات الأقل تكلفة، في الوقت الذي ينفجر فيه الطلب على الوحدات القابلة للتوصيل.
لا يمكنك توسيع الطاقة الإنتاجية لمصانع الليزر بين ليلة وضحاها. فمُهل التوريد طويلة، والنفقات الرأسمالية ضخمة، وقرارات إعادة تخصيص الطاقة الإنتاجية يصعب التراجع عنها. وحتى لو لم يُعِد الموردون توجيه طاقتهم الإنتاجية بشكل مباشر (وقد ألمحت Coherent إلى أنها ستفعل ذلك)، فإن الطلب يتصاعد عبر طيف الليزر بأكمله.
انخفاض تكلفة قائمة المواد (BOM) + عرض غير مرن + انفجار الطلب على البنية التحتية للذكاء الاصطناعي = صراع على التخصيص وارتفاع في الأسعار. هذا النوع من الاختناقات يتحول إلى قصة هوامش أرباح تمتد لعدة أرباع، لصالح من يسيطر على الإمدادات.
إذا تحققت رؤية جنسن، فستصبح المكونات الضوئية عنق الزجاجة الجديد في توسيع نطاق الذكاء الاصطناعي. راقب موردي الليزر، وشركات الفوتونيات، وكل من يملك قوة تسعيرية في هذه السلسلة. المعادلة تنطوي على مكاسب محتملة غير متكافئة.