تُعلن البنوك الكبرى عن فائدة قدرها 1.3% على الودائع لأجل خمس سنوات. أما الفيديو الذي يتحدث عن الاستقلال المالي على هاتفي فيقول إنها 4%. إذا كانت نفقاتك السنوية 60 ألفًا، فالفرق بين المبلغين الذي تحسبه بقسمة النفقات عليهما هو ثلاثة ملايين.
ثلاثة ملايين؛ يحتاج المرء إلى خمسين عامًا لادخارها بمجرد التوفير.
في عام 1994، طرح بنغن قاعدة الـ4%، وكان مستشارًا ماليًا آنذاك. وبعد أربع سنوات، حوّلها ثلاثة أساتذة من جامعة ترينيتي في تكساس إلى دراسة، قلّبوا فيها سجلات سوق الأسهم الأمريكية على مدى سبعين عامًا، واستخدموا نوافذ مدتها ثلاثون عامًا.
وخلصوا إلى أن سحب 4% سنويًا، مع تخصيص نصف المحفظة للأسهم والنصف الآخر للسندات، أو رفع حصة الأسهم إلى ثلاثة أرباعها، كان كافيًا للصمود طوال ثلاثين عامًا في 95% من النوافذ.
لكن المهم ليس الرقم أربعة.
بل إنه نتاج تلك الفترة التاريخية. قرأت ملخص الدراسة: لم يكن رقم 95% ممكنًا إلا لأن سوق الأسهم الأمريكية سلك ذلك المسار بالذات على مدى سبعين عامًا. ولو أخذت فترة تاريخية أخرى، لأعطتك المعادلة نفسها نتيجة مختلفة.
وفي الواقع، رفع بنغن نفسه لاحقًا النسبة إلى 4.7%. أما المؤسسات التي تجري التوقعات المستقبلية، فقد خفضتها إلى 3.9%. القاعدة وضعها الشخص نفسه؛ مؤسسها عدّلها إلى الأعلى، بينما خفّضتها النماذج، بفارق يصل إلى 20% بين الرقمين.
هذا الرقم ليس قانونًا ثابتًا.
المقام الحقيقي هو العائد الذي يمكنك تحقيقه. فوديعة الخمس سنوات لدى بنك كبير تعطي 1.3%، وبقسمة نفقات قدرها 60 ألفًا عليها، تحتاج إلى 4.6 ملايين. ليست المشكلة أن المعادلة خاطئة، بل أن هذا المقام لا يصمد أصلًا.
قد يقول أحدهم: إذًا لا تضع أموالك في الودائع.
حسنًا. لكن عليك عندها أن تقبل بأن المقام سيبدأ بالتقلب.
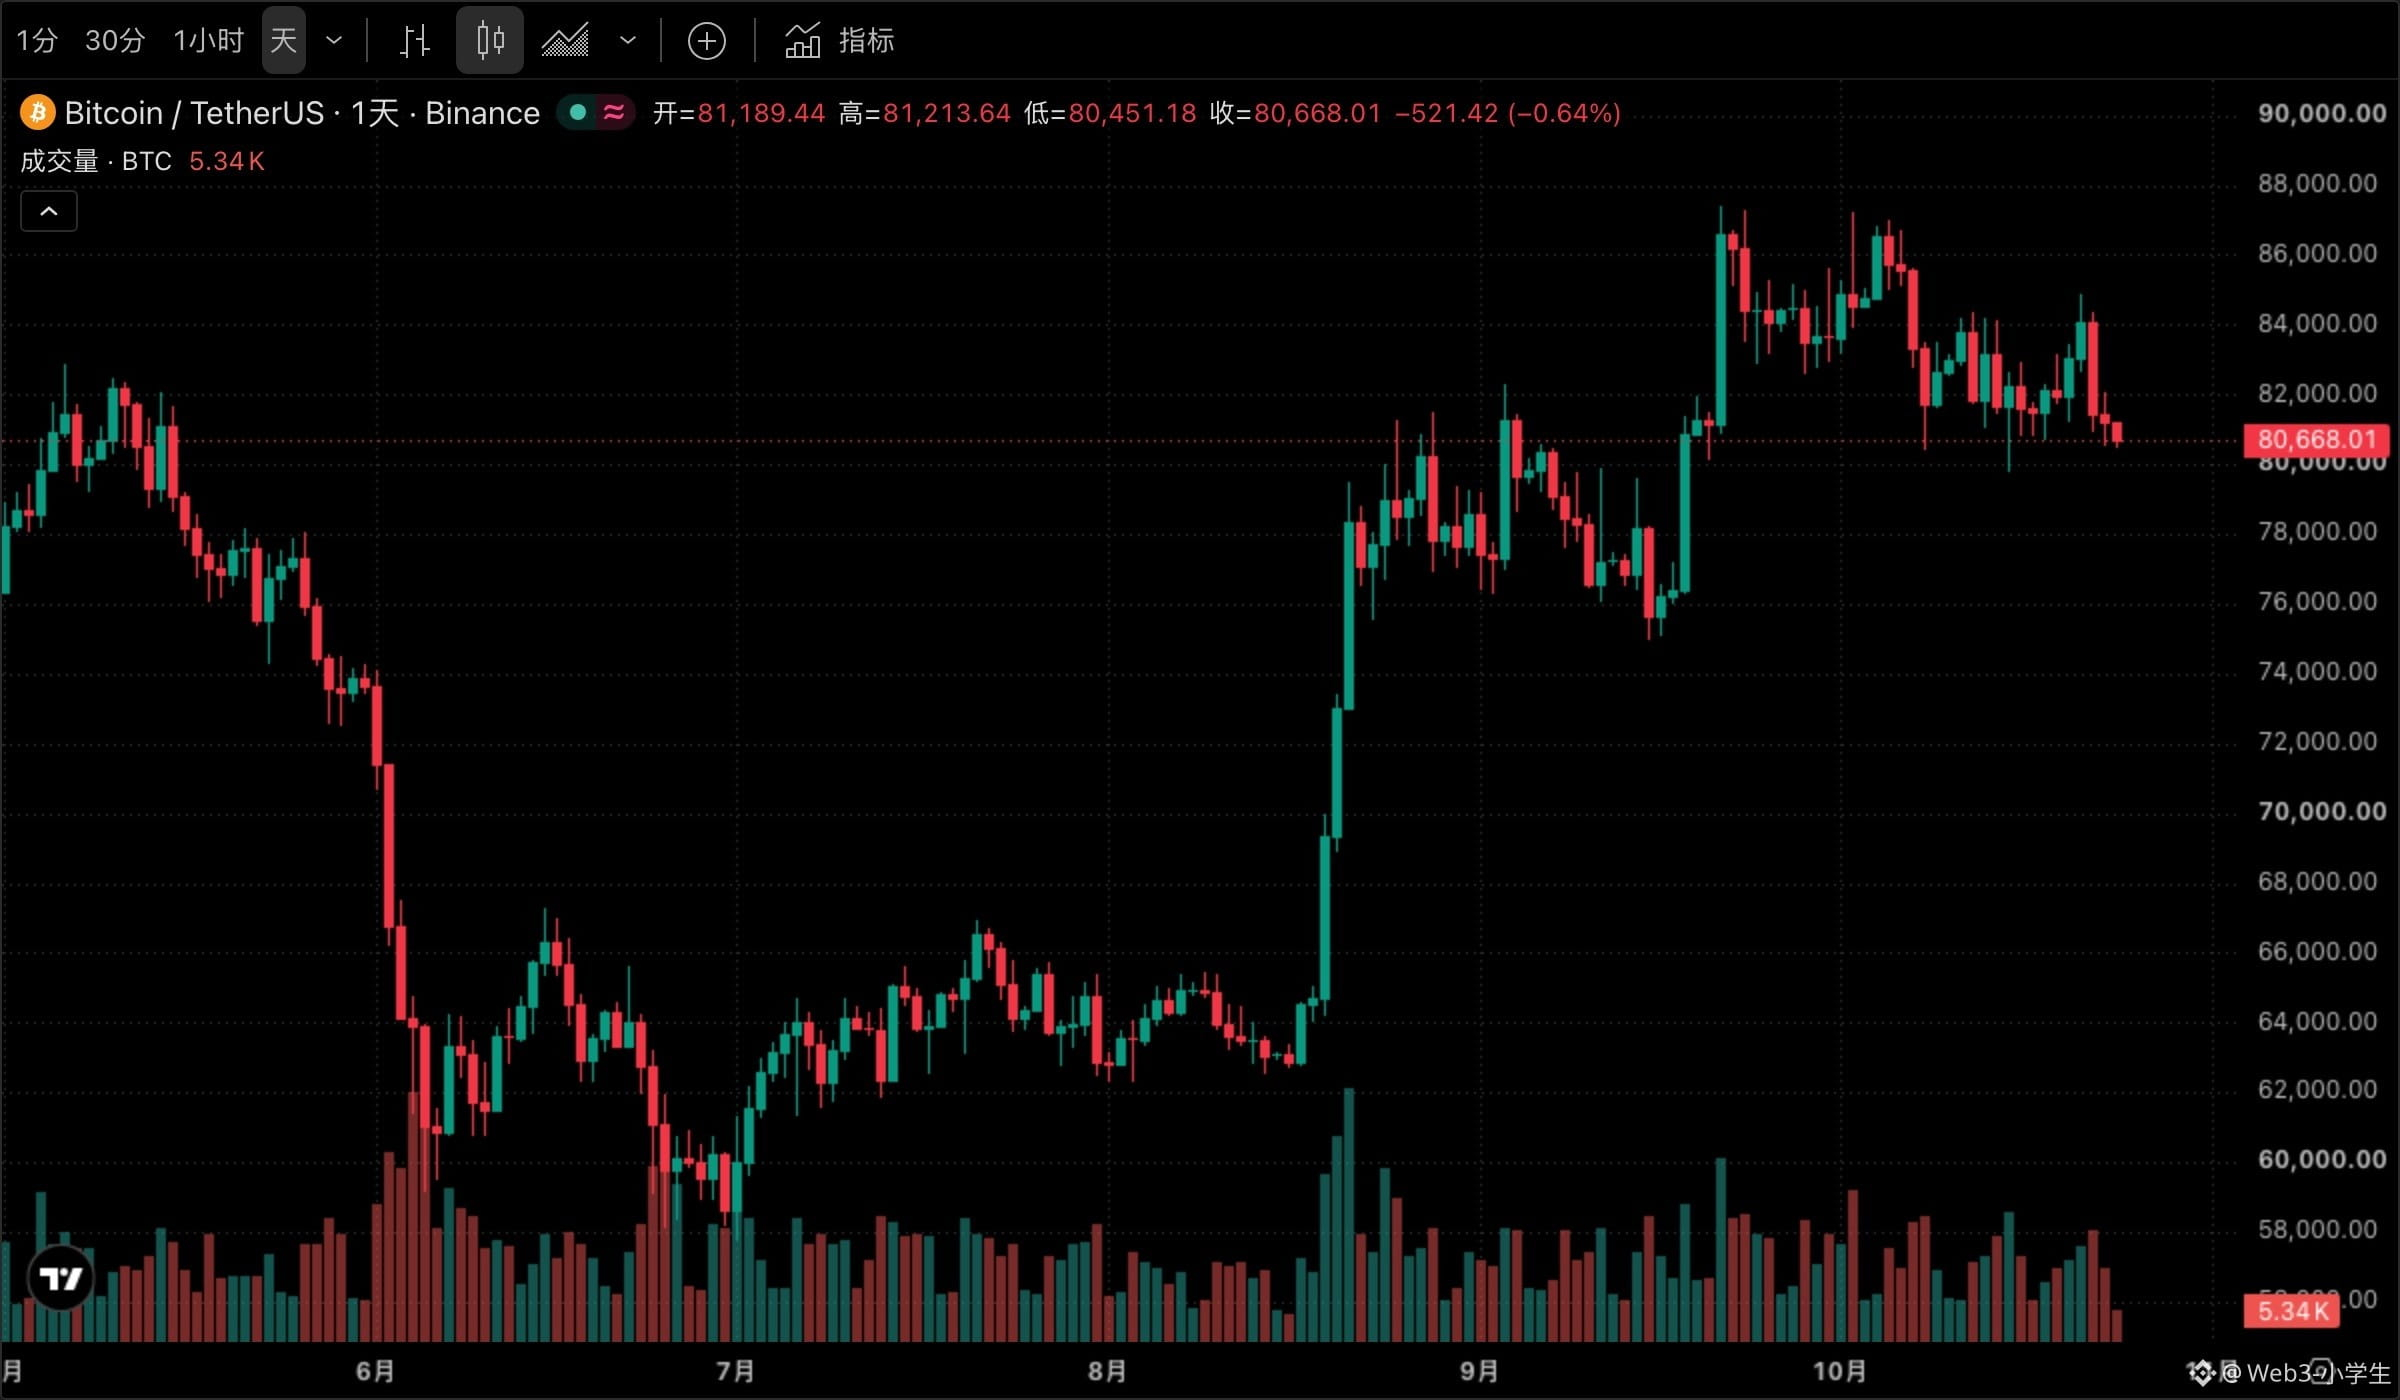
وبعنف. فقد هبط البيتكوين 27% خلال العام الماضي. وخلال هذا العام، بلغ أعلى مستوى له 114 ألفًا، وأدنى مستوى 58 ألفًا؛ أي إن سعره هبط إلى النصف في تلك الفترة. تقلبه السنوي 44 نقطة مئوية، أي أكثر من ثلاثين ضعفًا مقارنةً بعائد الوديعة البالغ 1.3%. أما مسار الإيثيريوم فأكثر حدة، وكانت تراجعات $ETH تاريخيًا أعمق. ومن يعلّق آماله على هذا الأصل كي يحسب ذلك الرقم، عليه أولًا أن يسأل نفسه: هل يستطيع تحمّل أن ينخفض رصيد حسابه إلى النصف خلال سنة، من دون أن يبيع؟
إذا حسبت المبلغ على أساس 25 ضعفًا، فستحصل على 1.5 مليون. وإذا وضعت المبلغ كله في أصل بهذه التقلبات، فقد لا يبقى في الحساب سوى نحو 700 ألف لبضعة أشهر. هل تبيع عندها أم لا؟ هذا هو السؤال الحقيقي في هذه المسألة. لو كنت مكانك، هل ستصمد؟
إذا بعت، ضاع كل شيء. وحده الصمود هو ما يُحتسب.
ولمن لا يريد تحمّل التقلبات، ثمة طريق ثالث: تحويل الدولارات إلى عملات مستقرة وإيداعها لكسب العائد. عائد $USDC أعلى من عائد الودائع، لكن الثمن هو أن تضع ثقتك في الجهة المُصدرة؛ فأنت تكسب فارق الفائدة، وتتحمّل مخاطر حسابات طرف آخر.
لا يمكن معرفة قدرتك على الصمود مسبقًا. قد يقول الشخص نفسه في سوق صاعدة إنه قادر على تحمّل تراجع بنسبة 30%، لكن حين يأتي ذلك اليوم، في الثالثة فجرًا، قد تتحرك يده من تلقاء نفسها. لا أحد يملك جوابًا قاطعًا.
ما يستحق التذكر حقًا هو هذه البنية. أي مقولة تختزل سؤال «هل يكفي؟» في مضاعف ثابت ستصطدم في النهاية بالسؤال نفسه: من أي فترة تاريخية استُخرج ذلك المضاعف؟ فالتاريخ يعطينا متوسطًا، أما أنت فعليك أن تجتاز تلك السنة بعينها. سعر البيتكوين اليوم 80,720، وقد هبط 1.4% خلال 24 ساعة؛ ويُظهر الرسم اليومي لـ$BTC هذا الشكل بالضبط. راقب سنة كاملة أولًا، ثم قرر ما الرقم الذي ستضعه مقامًا في حساباتك.
#比特币 #美股 #ساحة_بينانس