تعلّمت شيئًا واحدًا من متابعة أسواق العملات المشفرة: أحيانًا يخبرك الرسم البياني بالاتجاه الذي يسلكه السعر، لكن الاقتصاد العالمي يساعدك على فهم السبب.
عندما ينخفض سعر بيتكوين، يبدأ الناس فورًا بالبحث عن مستويات الدعم. وعندما ترتفع إحدى العملات البديلة بقوة، يبحث الجميع عن الهدف التالي. لكنني أعتقد أننا أحيانًا نفقد الصورة الأكبر حين نركّز كثيرًا على الشموع ولا نولي البيئة المالية المحيطة بالسوق اهتمامًا كافيًا.
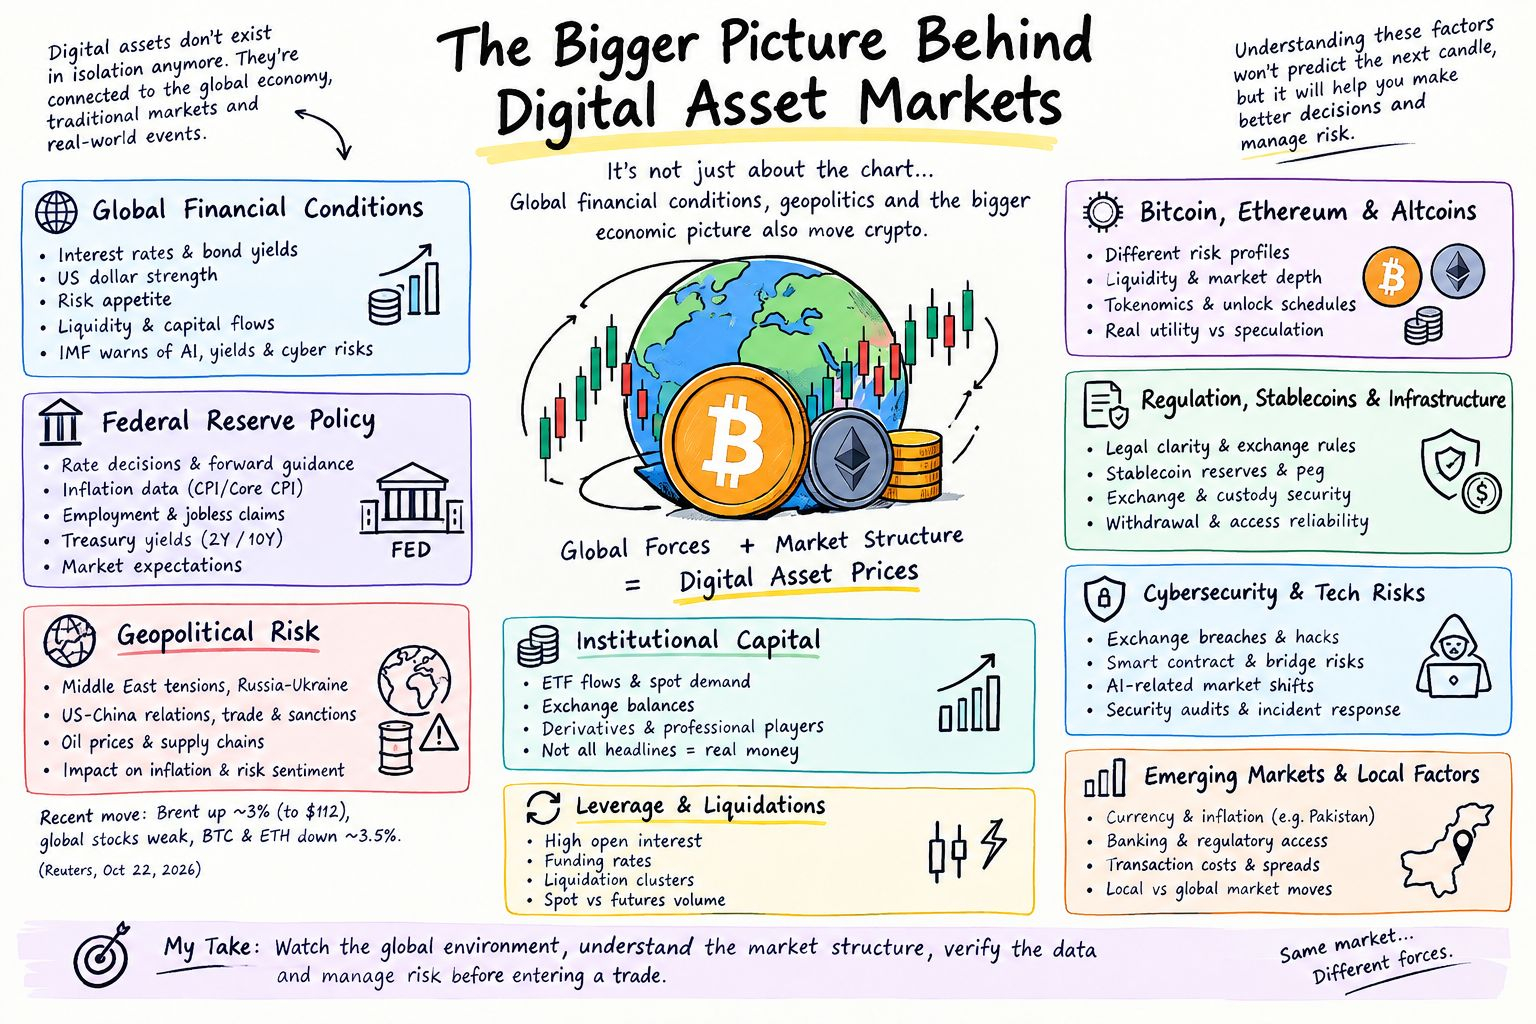
لم تعد الأصول الرقمية معزولة عن غيرها. فقد عزّز المستثمرون المؤسسيون والمنتجات المتداولة في البورصة والمشتقات والعملات المستقرة والسيولة العالمية والتوقعات الاقتصادية الكلية الروابط بين سوق العملات المشفرة والأسواق المالية التقليدية.
وهذا يعني أن قرارًا يتخذه بنك مركزي، أو تصعيدًا في الشرق الأوسط، أو تغيرًا مفاجئًا في أسعار النفط، أو تحولًا في عوائد السندات الحكومية، قد يؤثر في السوق نفسه الذي يراقب فيه المتداولون BTC وETH ومئات العملات البديلة.
خلال بحثي في الظروف الراهنة، وجدت عدة عوامل مهمة تستحق الدراسة.
1. الأوضاع المالية العالمية: الأساس الذي يقوم عليه الإقبال على المخاطر
قبل محاولة فهم التحرك التالي لبيتكوين، سأنظر إلى البيئة المالية الأوسع.
هل ترتفع تكاليف الاقتراض؟ هل يقوى الدولار الأمريكي؟ هل يرغب المستثمرون في تحمل المخاطر أم يتجهون إلى أصول أكثر أمانًا؟ هل أصبح الوصول إلى رأس المال أسهل أم أكثر كلفة؟
هذه الأسئلة مهمة لأن الأوضاع المالية تؤثر في مقدار المخاطر التي يستعد المستثمرون لتحملها.
عندما ترتفع أسعار الفائدة وعوائد السندات، يستطيع المستثمرون تحقيق عوائد أعلى من الأدوات المالية التقليدية نسبيًا. وقد يجعل ذلك الأصول المضاربية أقل جاذبية، ولا سيما عندما يكون المستثمرون غير واثقين من العوائد المستقبلية.
وعندما تتيسر الأوضاع المالية، قد يحدث العكس. فقد يصبح المستثمرون أكثر استعدادًا لتخصيص رؤوس الأموال للأسهم والأسواق الناشئة والأصول الرقمية.
لكن ثمة فرقًا مهمًا هنا: تيسير الأوضاع المالية لا يضمن تلقائيًا صعود العملات المشفرة، وتشديدها لا يعني أن بيتكوين يجب أن تنخفض كل يوم.
تستجيب الأسواق للتوقعات والتمركز والمعلومات الجديدة، لا لعنوان سعر الفائدة وحده.
يسلط تقرير الاستقرار المالي العالمي لصندوق النقد الدولي الصادر في أكتوبر 2026 الضوء على ارتفاع مخاطر الاستقرار المالي رغم صمود أسواق كثيرة. ويحدد على وجه الخصوص صدمات محتملة مرتبطة بتقييمات الأصول المرتبطة بالذكاء الاصطناعي، وعوائد السندات السيادية، والتهديدات السيبرانية. وقد تصبح هذه المخاطر أشد ضررًا إذا فاقمتها مواطن الضعف المالية القائمة.
وهذا تذكير مهم بأن السوق قد يبدو قويًا على السطح، بينما يظل معرضًا للمخاطر في العمق.
المصدر: صندوق النقد الدولي، تقرير الاستقرار المالي العالمي، أكتوبر 2026.
2. سياسة الاحتياطي الفيدرالي: راقب التوقعات، لا القرارات فحسب
يظل الاحتياطي الفيدرالي من أهم المؤسسات المؤثرة في أسواق المخاطر العالمية، لأن السياسة النقدية الأمريكية تؤثر في تكاليف الاقتراض وعوائد السندات والدولار والأوضاع المالية على الصعيد الدولي.
لكنني لن أبني فرضية تداول على افتراض مبسط مثل أن خفض الفائدة إيجابي والصعود، ورفعها سلبي.
السبب وراء قرار السياسة مهم.
لنتخيل أن الاحتياطي الفيدرالي يخفض أسعار الفائدة لأن التضخم يتراجع تدريجيًا، بينما يظل النمو الاقتصادي سليمًا. قد يفسر المستثمرون ذلك على أنه بيئة داعمة للأصول عالية المخاطر.
والآن لنتخيل أن الاحتياطي الفيدرالي يخفض أسعار الفائدة بسبب التدهور السريع للاقتصاد وارتفاع البطالة. قد يثير خفض الفائدة نفسه مخاوف في البداية بدلًا من التفاؤل.
وينطبق المبدأ نفسه على رفع أسعار الفائدة.
قد لا يؤدي رفع الفائدة الذي توقعه المستثمرون مسبقًا إلا إلى رد فعل محدود. لكن التحول غير المتوقع نحو سياسة أكثر تشددًا قد يجبر الأسواق على إعادة التسعير بسرعة.
بالنسبة إلى متداولي العملات المشفرة، سأتابع:
قرارات السياسة النقدية للاحتياطي الفيدرالي وتوجيهاته المستقبلية.
بيانات التضخم الأمريكية، ولا سيما مؤشر أسعار المستهلكين ومؤشر أسعار المستهلكين الأساسي.
أرقام التوظيف ومطالبات إعانة البطالة الأسبوعية.
عوائد سندات الخزانة الأمريكية، ولا سيما آجال السنتين والعشر سنوات.
اتجاه الدولار الأمريكي.
توقعات السوق لأسعار الفائدة المستقبلية.
العلاقة بين هذه المؤشرات أهم من أي بيان بيانات منفرد.
إذا فاجأ التضخم الأسواق بارتفاعه، بينما ظل النمو الاقتصادي قويًا، فقد يأخذ السوق في الحسبان سياسة نقدية أكثر تشددًا. وقد يشكل ذلك ضغطًا على الأصول المضاربية.
إذا تراجع التضخم من دون تدهور خطير في التوظيف، فقد تصبح الظروف أكثر دعمًا للأسواق.
المفتاح هو فهم ما كانت السوق تتوقعه قبل الإعلان، وكيف تغير النتيجة الفعلية تلك التوقعات.
3. المخاطر الجيوسياسية: لماذا قد تصل تداعيات النزاعات إلى مخطط العملات المشفرة
غالبًا ما تُعامل التطورات الجيوسياسية على أنها أخبار خلفية إلى أن تبدأ بالتأثير في أسعار النفط، وتدفقات التجارة، وتوقعات التضخم، وثقة المستثمرين.
عندئذٍ تصبح ذات صلة مباشرة بالمتداولين.
يحظى الشرق الأوسط بأهمية خاصة، لأن تعطل إنتاج الطاقة أو طرق الشحن قد يدفع أسعار النفط إلى الارتفاع. وقد تؤدي الطاقة الأعلى تكلفة إلى زيادة تكاليف النقل والإنتاج، ما قد يضيف ضغوطًا تضخمية.
إذا أصبح التضخم أكثر استمرارًا، فقد تقل قدرة البنوك المركزية على تيسير السياسة النقدية.
وهذا يخلق سلسلة من التداعيات:
قد يؤدي التصعيد الجيوسياسي إلى ارتفاع أسعار الطاقة. وقد تعقّد أسعار الطاقة المرتفعة توقعات التضخم. وقد تؤثر مخاوف التضخم في عوائد السندات وتوقعات سياسات البنوك المركزية. ويمكن لهذه التغيرات أن تؤثر في الإقبال على المخاطر وأسعار الأصول الرقمية.
توضح تطورات السوق الأخيرة في أكتوبر هذه الصلة.
في 22 أكتوبر، أفادت رويترز بأن خام برنت ارتفع نحو 3% إلى قرابة 112 دولارًا للبرميل، وسط تزايد مخاطر الصراع في الشرق الأوسط. وذكر التقرير نفسه تراجعًا في أسواق الأسهم العالمية وانخفاضًا بنحو 3.5% في كل من بيتكوين وإيثر.
لا يثبت ذلك أن التوترات الجيوسياسية وحدها تسببت في تراجع العملات المشفرة. لكنه يوضح كيف يمكن أن تتزامن التطورات الجيوسياسية والتحركات في الأسواق التقليدية مع ضغوط على الأصول الرقمية.
سأتابع أيضًا التطورات المتعلقة بروسيا وأوكرانيا، والعلاقات بين الولايات المتحدة والصين، والقيود التجارية، والعقوبات، وتعطل طرق الشحن الحيوية.
لكن ينبغي للمتداولين تجنب افتراض أن كل عنوان جيوسياسي سلبي تلقائيًا لبيتكوين.
أحيانًا تتراجع الأسواق قبل حدث ما لأن المستثمرين يقلصون انكشافهم. وإذا كانت النتيجة أقل حدة مما كان متوقعًا، فقد تتعافى الأسعار.
وفي أحيان أخرى، قد يؤدي حدث يبدو محدودًا إلى رد فعل أكبر بكثير إذا عطّل إمدادات الطاقة أو غيّر توقعات السياسة النقدية.
ليس السؤال المهم مجرد ما إذا كانت المخاطر الجيوسياسية تتزايد، بل كيف تؤثر هذه المخاطر في تدفقات رؤوس الأموال والسيولة والتوقعات.
4. أسعار النفط والتضخم وتكلفة رأس المال
يستحق النفط اهتمامًا منفصلًا، لأنه قد يربط التطورات الجيوسياسية بالسياسة النقدية مباشرةً.
عندما ترتفع أسعار الطاقة بشدة، يتجاوز تأثيرها أسعار الوقود والنقل.
قد تواجه الشركات ارتفاعًا في تكاليف التشغيل. وقد يقل الدخل المتاح للإنفاق لدى المستهلكين. وقد ترتفع توقعات التضخم، وقد تصبح البنوك المركزية أكثر حذرًا بشأن تيسير السياسة.
أما بالنسبة إلى الأصول الرقمية، فآلية انتقال الأثر غير مباشرة، لكنها مهمة.
لنفترض أن أسعار النفط ظلت مرتفعة لفترة طويلة.
يبدأ المستثمرون بتوقع استمرار ارتفاع التضخم. وترتفع عوائد السندات، وتخفض الأسواق توقعاتها لخفض أسعار الفائدة. ويصبح رأس المال أكثر انتقائية، وقد يقلص المستثمرون الذين يستخدمون الرافعة المالية انكشافهم على الأصول المتقلبة.
في هذه الظروف، قد تتكبد العملات البديلة ذات السيولة الضعيفة والتقييمات المضاربية خسائر أشد من بيتكوين.
والسيناريو المعاكس ممكن أيضًا.
إذا هدأت التوترات الجيوسياسية وانخفضت أسعار الطاقة، فقد تخف مخاوف التضخم. وقد يحسن ذلك التوقعات المتعلقة بالظروف المالية.
لكن حتى في هذه الحالة، ستظل العملات المشفرة بحاجة إلى طلب كافٍ لاستدامة التعافي.
لذلك سأتابع النفط إلى جانب توقعات التضخم وعوائد سندات الخزانة والدولار والطلب الفوري، بدلًا من اعتباره إشارة تداول مستقلة.
5. الدولار الأمريكي وعوائد سندات الخزانة: إشارتان جديرتان بالمتابعة
يمكن أن يوفر الدولار الأمريكي وعوائد السندات الحكومية سياقًا مفيدًا لتداول العملات المشفرة.
قد يؤدي ارتفاع الدولار إلى تشديد الأوضاع المالية على المقترضين والمستثمرين الدوليين. وقد يتزامن أيضًا مع تفضيل أوسع للأصول المقومة بالدولار.
قد تزيد عوائد سندات الخزانة المرتفعة من جاذبية استثمارات الدخل الثابت التقليدية نسبيًا، كما ترفع معدلات الخصم المستخدمة في تقييم الأصول المالية.
لكن هذه العلاقات ليست آلية.
قد يرتفع سعر بيتكوين في وقت يقوى فيه الدولار، وقد ترتفع العوائد بالتزامن مع الأسهم عندما يستجيب المستثمرون لنمو اقتصادي قوي.
السبب وراء التحرك مهم.
فعلى سبيل المثال، قد يكون رد فعل السوق على ارتفاع العوائد الناجم عن نمو صحي مختلفًا عن رد فعله على ارتفاع العوائد بسبب مخاوف التضخم أو الاقتراض الحكومي.
يشير تقرير صندوق النقد الدولي الصادر في أكتوبر 2026 إلى الارتفاع الحاد في عوائد السندات السيادية بوصفه عاملًا محتملًا لاضطراب أوسع في الأسواق.
وهذا مهم لأن إعادة تسعير الدين الحكومي بصورة مفاجئة قد تؤثر في فئات متعددة من الأصول في الوقت نفسه.
سأحلل الدولار وعوائد سندات الخزانة وبيتكوين معًا.
إذا قوي الدولار، وارتفعت العوائد، وفشل BTC مرارًا في التعافي وتجاوز مستويات مقاومة مهمة، فسأصبح أكثر حذرًا من افتراض أن الارتداد قصير الأجل يمثل انعكاسًا مستدامًا للاتجاه.
إذا استقرت العوائد، وضعف الدولار، وتحسن الشراء الفوري، فقد يصبح سيناريو التعافي أكثر إقناعًا.
هذه ظروف ينبغي تقييمها، وليست إشارات تداول مضمونة.
6. رؤوس الأموال المؤسسية: أهمية تدفقات صناديق الاستثمار المتداولة والطلب الفوري
من التطورات المهمة الأخرى تغير بنية سوق العملات المشفرة.
لم تعد بيتكوين تُتداول حصرًا من قبل مستثمري التجزئة عبر منصات تداول متخصصة بالعملات المشفرة. إذ يمكن للمستثمرين المؤسسيين الحصول على انكشاف من خلال منتجات استثمارية خاضعة للتنظيم، كما تستطيع الشركات المحترفة استخدام المشتقات وخدمات حفظ الأصول واستراتيجيات التداول المتطورة.
وهذا يتيح مصادر إضافية للطلب، لكنه يربط بيتكوين أيضًا بقرارات المحافظ الاستثمارية التقليدية على نحو أوثق.
عندما تزيد المؤسسات انكشافها، قد يستفيد السوق من تدفق رؤوس أموال إضافية.
وعندما تقلص المخاطر في محافظها، قد تتعرض الأصول الرقمية لضغوط بيع حتى لو استمرت سلسلة الكتل الأساسية في العمل بصورة طبيعية.
لذلك سأميز بين ثلاثة أمور:
الاهتمام المؤسسي: مدى اهتمام المستثمرين بالحصول على انكشاف.
تدفقات رأس المال الفعلية: ما إذا كانت الأموال تدخل إلى المنتجات الاستثمارية والمنصات أو تخرج منها.
الطلب الفوري المستدام: ما إذا كان المشترون يمتصون المعروض المتاح بالأسعار السائدة.
هذه الأمور ليست قابلة للاستبدال بعضها ببعض.
.
الأخبار الإيجابية عن تبني المؤسسات للأصول المشفرة لا تعني بالضرورة دخول رؤوس أموال جديدة إلى السوق اليوم.
وبالمثل، لا تعني زيادة حجم التداول تلقائيًا أن المشترين يراكمون الأصول.
بالنسبة إلى بيتكوين، سأفحص حجم التداول الفوري، وتدفقات المنتجات المتداولة في البورصة، وأرصدة المنصات، والعلاقة بين الطلب الفوري ونشاط المشتقات.
أما بالنسبة إلى العملات البديلة، فسأكون أكثر حذرًا، لأن الطلب المؤسسي على بيتكوين لا يترجم تلقائيًا إلى طلب مماثل على العملات الأصغر.
قد يمتلك السوق قصة تبنٍّ مقنعة على المدى الطويل، ومع ذلك يتعرض لضغوط بيع كبيرة على المدى القصير.
7. الرافعة المالية والتصفية: حين تتحول حركة صغيرة إلى حركة كبيرة
هنا تصبح البنية الداخلية لسوق العملات المشفرة مهمة على نحو خاص.
قد يصبح التراجع الناجم عن عدم اليقين الاقتصادي الكلي أشد إذا اتخذ عدد كبير من المتداولين مراكز في الاتجاه نفسه.
تخيل سوقًا ترتفع فيه الفائدة المفتوحة، وتكون مراكز الشراء بالرافعة المالية مكتظة، ويدفع المتداولون معدلات تمويل إيجابية.
إذا بدأ سعر بيتكوين بالانخفاض، فقد تُصفّى بعض المراكز تلقائيًا.
وقد تزيد عمليات التصفية هذه ضغوط البيع، فتدفع الأسعار إلى مزيد من الانخفاض وتؤدي إلى تصفيات إضافية.
والنتيجة حلقة تغذية راجعة.
يمكن أن تعمل الآلية نفسها في الاتجاه المعاكس عندما تُجبر مراكز البيع المزدحمة على الإغلاق أثناء موجة صعود.
لهذا السبب لا أعتبر أبدًا أن رقمًا كبيرًا للتصفية دليل كافٍ على أن السوق بلغ قاعًا أو قمة.
تخبرنا عمليات التصفية شيئًا عن تمركز المتداولين والخروج القسري من المراكز، لكنها لا تحدد بمفردها اتجاه السعر التالي.
قبل الدخول في صفقة، سأفحص:
الفائدة المفتوحة مقارنة بتحركات الأسعار الأخيرة.
معدلات التمويل في كبرى منصات التداول.
حجم التداول الفوري مقارنة بحجم تداول العقود الآجلة الدائمة.
تجمعات تصفية مراكز الشراء والبيع.
تجمعات السيولة حول مستويات الأسعار المهمة.
ما إذا كان الاختراق مدعومًا بعمليات شراء فورية فعلية.
قد يروي ارتفاع السعر المصحوب بزيادة الطلب الفوري قصة مختلفة عن ارتفاع مدفوع أساسًا بالمراكز ذات الرافعة المالية.
وبالمثل، قد يشير انخفاض الفائدة المفتوحة أثناء تراجع السعر إلى خروج الرافعة المالية من السوق، لكنه لا يثبت انتهاء ضغوط البيع.
بالنسبة إليّ، السؤال الأساسي هو ما إذا كان السوق يبني مركزًا مستدامًا أم يهيئ الظروف لحدث تصفية آخر فحسب.
8. لا تتساوى بيتكوين وإيثريوم والعملات البديلة في مستوى المخاطر
من الأخطاء التي ألاحظها في نقاشات السوق التعامل مع كل أصل رقمي كما لو كان يستجيب للتطورات العالمية بالطريقة نفسها.
تتمتع بيتكوين بحضور أكبر في السوق، وسيولة أعمق من معظم العملات البديلة، ومشاركة مؤسسية كبيرة.
ولإيثريوم عوامل طلب خاصة بها، تشمل نشاط الشبكة والتخزين والتمويل اللامركزي ودورها في البنية التحتية لسلاسل الكتل.
قد تعتمد العملات البديلة الأصغر بدرجة أكبر على الطلب المضاربي، وسيولة منصات التداول، وجداول فتح الرموز، ونشاط مجموعة صغيرة نسبيًا من حامليها.
خلال فترات عدم اليقين، قد يقلص المستثمرون انكشافهم على العملات الأصغر أولًا، إذ قد يصعب التخارج منها من دون التأثير في السعر.
وقد يؤدي ذلك إلى تراجع بيتكوين باعتدال، بينما تخسر بعض العملات البديلة نسبة أكبر بكثير من قيمتها.
وقد يحدث العكس خلال فترات الإقبال القوي على المخاطر، عندما تنتقل رؤوس الأموال إلى الأصول الأعلى مخاطرة.
لكنني لن أفترض أن كل عملة بديلة ستلحق ببيتكوين في نهاية المطاف.
فبعض المشاريع تعاني ضعف الطلب، أو الإفراط في إصدار الرموز، أو تركز الملكية، أو محدودية الفائدة. وقد يتراجع نشاط مشاريع أخرى بصرف النظر عما يحدث في السوق الأوسع.
انخفاض سعر الرمز لا يجعله تلقائيًا فرصة للشراء.
قبل التفكير في شراء عملة بديلة، سأقيّم بنية سوقها، ومعروضها المتداول، وعمليات فتح الرموز المرتقبة، والسيولة، ونشاط التطوير، والطلب الفعلي على منتجها.
لا تستطيع قصة جذابة أن تعوض إلى ما لا نهاية عن ضعف النموذج الاقتصادي.
9. فتح الرموز وضغوط المعروض: المخاطر الكامنة وراء القصة الجيدة
يستحق اقتصاد الرموز اهتمامًا خاصًا، لأن سعر السوق لمشروع ما قد يواجه صعوبات حتى عندما تتطور تقنيته ومنظومته.
لنفترض أن المعروض المتداول من رمز ما صغير نسبيًا، لكن الحد الأقصى لمعروضه أكبر بكثير.
إذا كان مقررًا فتح كميات كبيرة من الرموز، فعلى السوق استيعاب الرموز الإضافية التي ستدخل التداول.
لا يعني فتح الرموز أن جميعها ستُباع فورًا. فقد تظل بعض الرموز مقفلة ضمن التخزين، أو يحتفظ بها المستلمون، أو تُستخدم لأغراض تشغيلية.
لكن احتمال زيادة ضغوط البيع مهم، ولا سيما عندما تكون السيولة محدودة.
سأبحث في:
موعد فتح الرموز التالي المقرر.
نسبة المعروض المتداول التي سيُفتح تداولها.
الجهات التي ستتلقى الرموز المخصصة التي سيُفتح تداولها.
الفرق بين المعروض المتداول والتقييم المخفف بالكامل.
حجم التداول الفوري اليومي وعمق السوق المتاح.
ما إذا كان للمشروع طلب عضوي ملموس.
العلاقة بين المعروض الجديد والطلب المتاح أهم من مجرد خبر فتح الرموز.
يمكن استيعاب عملية فتح كبيرة للرموز إذا كان الطلب قويًا. وحتى عملية فتح أصغر قد تؤثر في السعر إذا كانت السيولة شحيحة وكان الحاملون يتطلعون بالفعل إلى التخارج.
ولهذا السبب أيضًا سأتجنب شراء رمز لمجرد أنه يُتداول قرب أدنى مستوى له على الإطلاق.
لا يخبرنا السعر المنخفض ما إذا كان الرمز مقومًا بأقل من قيمته. فديناميكيات المعروض والطلب والسيولة وآفاق المشروع طويلة الأمد تظل مهمة.
10. التنظيم والعملات المستقرة وموثوقية البنية التحتية للسوق
تعتمد الأصول الرقمية أيضًا على البنية التحتية القانونية والتشغيلية.
قد تؤثر القرارات التنظيمية في المنتجات التي تدرجها منصات التداول، وطريقة وصول المؤسسات إلى أسواق العملات المشفرة، وآلية عمل العملات المستقرة، وإمكانية استخدام الأصول المرمّزة في المعاملات المالية التقليدية.
يمكن للقواعد الواضحة أن تشجع مشاركة المؤسسات التي تتطلب يقينًا قانونيًا وإجراءات امتثال راسخة.
أما الغموض أو إجراءات الإنفاذ أو القيود، فقد تؤدي إلى النتيجة المعاكسة.
تستحق العملات المستقرة اهتمامًا خاصًا لأنها تؤدي دورًا محوريًا في تداول العملات المشفرة والتمويل اللامركزي.
يستخدمها المتداولون للتنقل بين المراكز، وتوفير السيولة، وتسوية المعاملات. لذلك تؤثر موثوقيتها في أكثر من مجرد حامل العملة المستقرة الفردي.
تشمل الأسئلة المهمة مدى كفاية الاحتياطيات، واستمرار إمكانية الاسترداد في ظروف الضغط، ومدى تركز العلاقات المصرفية للجهة المصدرة، وما إذا كان الرمز يحافظ على ربطه المستهدف خلال فترات التقلب.
لا يعني تداول عملة مستقرة بسعر أقل قليلًا من قيمتها المستهدفة تلقائيًا وجود أزمة نظامية. لكن استمرار فقدان الربط، أو مشكلات الاسترداد، أو الغموض بشأن الاحتياطيات، قد يقوض الثقة ويعطل السيولة.
وينطبق المبدأ نفسه على منصات التداول والجهات الحافظة للأصول.
قد تعلن منصة تداول عن حجم تداول كبير، لكن ينبغي للمتداولين أيضًا مراعاة ترتيبات حفظ الأصول، وموثوقية السحب، والمرونة التشغيلية، والتعرض لمخاطر الطرف المقابل.
إمكانية الدخول في مركز ليست سوى جانب واحد من التداول. فالقدرة على الخروج منه والوصول إلى الأموال عند الحاجة لا تقل أهمية.
11. مخاطر الأمن السيبراني والتكنولوجيا: التبني ينشئ تبعيات جديدة
مع ازدياد اعتماد الخدمات المالية على التقنيات الرقمية، تزداد أهمية المخاطر السيبرانية.
تواجه أسواق العملات المشفرة اختراقات المنصات، واختراق المفاتيح الخاصة، وثغرات العقود الذكية، واستغلال الجسور، وأعطال أوراكل الأسعار، وهجمات التصيد الاحتيالي.
قد تؤثر هذه المخاطر في مشاريع منفردة، لكن الأنظمة المترابطة قد تنقل المشكلات أيضًا بين البروتوكولات ومجمعات السيولة.
فعلى سبيل المثال، قد تؤثر ثغرة في بروتوكول واسع الاستخدام في تطبيقات أخرى تعتمد عليه.
وقد يؤدي استغلال أحد الجسور إلى تعطيل الوصول إلى الأصول الممثلة عبر شبكات مختلفة.
وقد تثير منصة مخترقة شكوكًا بشأن أموال العملاء وتؤدي إلى عمليات سحب من منصات أخرى.
يحدد تقييم الاستقرار المالي لصندوق النقد الدولي الصادر في أكتوبر 2026 التهديدات السيبرانية المتزايدة التطور بوصفها خطرًا متناميًا على النظام المالي.
تكتسب هذه المسألة أهمية خاصة مع نشوء روابط جديدة بين البنية التحتية التكنولوجية والتمويل التقليدي بفعل الترميز والتمويل اللامركزي.
إن الإمكانات طويلة الأمد لتقنية سلسلة الكتل لا تلغي المخاطر التشغيلية.
قبل الاستثمار في مشروع، سأفحص سجله الأمني، وعمليات التدقيق، وصلاحيات الترقية، ومدى تركز المدققين، والاعتماد على البنية التحتية الخارجية، وإجراءات الاستجابة للحوادث.
يُعد التدقيق دليلًا مفيدًا، لكنه لا يضمن أمن البروتوكول.
12. الذكاء الاصطناعي والتداول الأوسع في قطاع التكنولوجيا
من العوامل الأخرى الجديرة بالمتابعة العلاقة بين الأصول الرقمية وقطاع التكنولوجيا الأوسع.
أصبح الاستثمار المرتبط بالذكاء الاصطناعي موضوعًا مهمًا في الأسواق العالمية. وإذا تغيرت توقعات المستثمرين بشأن ربحية الذكاء الاصطناعي تغيرًا حادًا، فقد تتعرض أسهم التكنولوجيا والأصول المالية المرتبطة بها لإعادة تسعير.
حدد صندوق النقد الدولي تصحيحًا محتملًا في السوق مدفوعًا بالذكاء الاصطناعي بوصفه أحد المخاطر التي تواجه الاستقرار المالي العالمي.
كيف سيؤثر ذلك في العملات المشفرة؟
سيتوقف الأثر على مصدر التصحيح وحجمه.
إذا اقتصر الأمر على انتقال المستثمرين بين قطاعات التكنولوجيا، فقد يكون تأثير ذلك في العملات المشفرة محدودًا.
أما إذا أدت إعادة تسعير أوسع إلى تقليص الإقبال على المخاطر، أو تشديد الأوضاع المالية، أو البيع القسري في محافظ تستخدم الرافعة المالية، فقد تتعرض الأصول الرقمية لضغوط إضافية.
وفي الوقت نفسه، قد تستفيد مشاريع سلاسل الكتل المرتبطة بوكلاء الذكاء الاصطناعي والحوسبة اللامركزية والمدفوعات الرقمية من عوامل تبنٍّ خاصة بها.
سأفصل بين هذه التطورات التكنولوجية طويلة الأمد والمضاربة قصيرة الأجل على أسعار الرموز.
قد يستفيد مشروع من نمو قطاع ما من دون أن تعكس قيمة الرمز الخاص به تلك الاستفادة بالضرورة.
تتمثل الأسئلة المهمة في مدى استخدام المنتج، وإمكانية قياس الطلب، وما إذا كان للرمز دور اقتصادي موثوق في المنظومة.
13. السيولة أكثر من مجرد حجم التداول
من الجوانب التي يغفل عنها كثيرًا في تداول العملات المشفرة الفرق بين حجم التداول المُعلن وعمق السوق الحقيقي.
قد يسجل رمز ما حجم تداول يوميًا لافتًا، لكنه يظل عرضة لانزلاق سعري كبير عند دخول أمر ضخم إلى السوق.
يحدد عمق السوق مقدار ضغط الشراء أو البيع الذي يستطيع دفتر الأوامر استيعابه قبل أن تتحرك الأسعار بدرجة كبيرة.
خلال فترات عدم اليقين، قد يقلص مزودو السيولة انكشافهم أو يوسعون الفوارق السعرية.
وقد يجعل ذلك تحركات الأسعار أكثر حدة، ولا سيما في العملات الأصغر وأسواق المشتقات.
سأفحص عمق دفتر الأوامر، والفارق بين سعري العرض والطلب، وجودة تنفيذ الأوامر، وتوزيع السيولة بين منصات التداول.
وسأميز أيضًا بين سيولة السوق الفوري وسيولة المشتقات.
قد يكون السوق الذي يشهد نشاطًا كبيرًا في العقود الآجلة، لكن طلبًا فوريًا ضعيفًا نسبيًا، عرضة لانعكاسات حادة عند تغير مراكز الرافعة المالية.
ولهذا أثر عملي على المتداولين: فقد لا يكون سعر الدخول الظاهر على المخطط هو السعر الذي يمكن تنفيذ مركز كبير عنده.
وينطبق الأمر نفسه عند الخروج من المركز في سوق سريع الحركة.
يجب أن تراعي إدارة المخاطر الانزلاق السعري، لا المسافة بين سعر الدخول ومستويات وقف الخسارة فحسب.
14. ماذا عن الأسواق الناشئة وباكستان؟
بالنسبة إلى المتداولين في الاقتصادات الناشئة، قد تتفاعل التطورات العالمية في مجال العملات المشفرة مع الظروف المالية المحلية.
قد تؤثر تحركات العملات، والتضخم، وإمكانية الوصول إلى العملات الأجنبية، والقيود المصرفية، والتنظيم المحلي في طريقة وصول الناس إلى الأصول الرقمية.
لكن ضعف العملة المحلية لا يعني تلقائيًا أن العملة المشفرة ستحقق أداءً أفضل مقومًا بالعملة المحلية.
قد ينخفض سعر رمز بدرجة كبيرة بالدولار، بينما تتراجع قيمة العملة المحلية أيضًا.
تعتمد النتيجة النهائية على كلا التحركين، فضلًا عن تكاليف المعاملات والفوارق السعرية وسعر الصرف المتاح للمتداول.
لكل من يتداول من باكستان، سأميز بين مخاطر سوق العملات المشفرة العالمية ومخاطر الوصول المحلي أو التنظيم.
قبل استخدام منصة تداول أو تحويل الأموال، من المهم التحقق من الوضع القانوني والتنظيمي الراهن عبر المصادر الرسمية المعنية. فتوافر المنصة لا يثبت بحد ذاته أن كل نشاط مسموح به قانونيًا أو مشمول بالحماية.
وسأراعي أيضًا مخاطر الطرف المقابل، وخيارات السحب، وقنوات الدفع، والأثر المحتمل للتغيرات المفاجئة في الوصول إلى الخدمات المالية.
هذه مسائل عملية، وليست مجرد نظرية اقتصادية كلية.
تحقيق ربح على الشاشة لا يعني بالضرورة تحقيقه فعليًا وإمكانية الوصول إليه.
15. كيف سأقرأ أوضاع السوق الراهنة
عند جمع هذه العوامل، سأتجنب بناء توقعات السوق على عنوان إخباري واحد.
وبدلًا من ذلك، سأتابع ثلاثة سيناريوهات عامة.
السيناريو أ: تحسن الأوضاع المالية
يتراجع التضخم، وتستقر عوائد السندات، ويضعف الدولار، وتهدأ التوترات الجيوسياسية.
إذا تعزز الطلب الفوري بالتزامن مع هذه التطورات، فقد تصبح الظروف أكثر دعمًا لبيتكوين. وقد تستفيد العملات البديلة أيضًا، لكن مدى مشاركتها سيعتمد على أساسيات كل منها وسيولتها.
ومع ذلك، تظل الحاجة قائمة إلى تأكيد هذا الاتجاه. فتحسن الأوضاع الاقتصادية الكلية وحده لا يضمن صعودًا فوريًا.
السيناريو ب: استمرار ارتفاع مستوى عدم اليقين
تظل أسعار النفط مرتفعة، وتتقلب توقعات البنوك المركزية، ويواصل المستثمرون انتقاء استثماراتهم بحذر.
في هذه الظروف، قد تتحرك بيتكوين ضمن نطاق متقلب، بينما تشهد الرموز الفردية تحركات حادة استجابةً لأخبارها الخاصة وعمليات فتح الرموز وظروف السيولة.
ستكون هذه بيئة تزداد فيها أهمية الصبر وتحديد أحجام المراكز، مقارنةً بالتنبؤ بكل حركة قصيرة الأجل.
السيناريو ج: تصاعد العزوف عن المخاطر
تتصاعد التوترات الجيوسياسية، وترتفع توقعات التضخم، وتقفز عوائد السندات، أو تقع صدمة مالية أو سيبرانية كبيرة.
قد يقلص المستثمرون انكشافهم على الأصول المضاربية. وقد تُفكك المراكز ذات الرافعة المالية، وتتكبد العملات البديلة قليلة التداول خسائر غير متناسبة.
في هذا السيناريو، سأولي اهتمامًا كبيرًا للسيولة والرافعة المالية، وما إذا كانت بيتكوين قادرة على الحفاظ على مستويات مهمة في بنية السوق.
لن أفترض أن الانخفاض الحاد يشكل قاعًا تلقائيًا.
سيتعين على السوق إظهار أن ضغوط البيع تتراجع وأن المشترين يعودون.
هذه السيناريوهات أطر تحليلية، وليست توقعات للأسعار. ولا تثبت الأدلة المتاحة أي سيناريو منها يجب أن يتحقق لاحقًا.
16. خلاصة رأيي: افهم البيئة قبل التنبؤ بالسعر
كلما تعمقت في دراسة أسواق الأصول الرقمية، ازداد اعتقادي بأن التداول الناجح يتطلب مهارتين منفصلتين.
الأولى هي فهم الأصل نفسه: أساسياته، واقتصاد رموزه، وسيولته، وبنيته الفنية، والطلب عليه.
والثانية هي فهم البيئة التي يجري فيها تداول ذلك الأصل.
قد يفشل مخطط صعودي من الناحية الفنية عندما تغير صدمة اقتصادية كلية كبيرة معنويات السوق.
وقد يتعرض مشروع قوي من الناحية الأساسية لتراجع طويل الأمد عندما يفوق المعروض الطلب.
وقد لا يؤدي تطور جيوسياسي إيجابي إلا إلى صعود قصير الأجل إذا ظل المستثمرون قلقين بشأن أسعار الفائدة أو السيولة.
وقد يتعافى سوق يبدو شديد التشاؤم بسرعة عندما تصبح المراكز مزدحمة ويغير ظهور معلومات جديدة التوقعات.
لا يمكن تقييم أي من هذه الاحتمالات على نحو سليم بالنظر إلى مؤشر واحد فقط.
أفضل الجمع بين بيانات الاقتصاد الكلي والتطورات الجيوسياسية والطلب الفوري وتمركز المشتقات وأساسيات المشاريع، بدلًا من الاعتماد على توقع واثق من محلل واحد.
نهجي بسيط: راقب البيئة العالمية، وافهم بنية السوق، وتحقق من البيانات، وأدر المخاطر قبل الدخول في صفقة.
لأن أكبر خطأ في العملات المشفرة لا يتمثل دائمًا في شراء الرمز الخطأ.
فقد يكون أحيانًا شراء الأصل المناسب في التوقيت الخاطئ، وبرافعة مالية مفرطة، مع تجاهل القوى التي تحرك السوق بأكمله.
#TeslaSlides5%PreMarket #ChinaSeeksToSeize61800BTC #BitcoinETFsPullIn$1.08BInThreeDays #BTC走势分析 #Binance