


كلما تأملت أكثر في دور وكلاء الذكاء الاصطناعي في Web3، وجدتُ احتمال سير المال على وضع التشغيل الآلي أكثر إثارة للاهتمام.
لكن السؤال الأكثر إثارة للاهتمام بالنسبة لي هو ما الذي يحدث عندما يتعين على وكيل أن يقرر ما إذا كان المال يجب أن يتحرك، ومتى، ولماذا.
وهذا يقودني إلى Kite، وهو أمر يثير اهتمامي لأن معظم أنظمة الدفع مصممة لتلقي تعليمات وتنفيذ إجراء. لكن في عالم يتعين فيه على وكيل مستقل أن يعمل في بيئة أخرى، قد يضطر إلى التصرف بنفسه وألا ينتظر موافقة المستخدم على كل تعليم.
وهذا، كما أرى، أكثر إثارة للاهتمام بكثير، لأنه يفتح المجال أمام تطوير أدوات دفع أذكى أو إسناد إدارة احتياجاتنا المالية إلى البرمجيات.
أما إذا كنا نبني استقلالًا ماليًا أم اعتمادًا ماليًا، فهذا سؤال مفتوح، لكنني أعتقد أن جواز وكيل Kite يستحق التمعّن فيه.
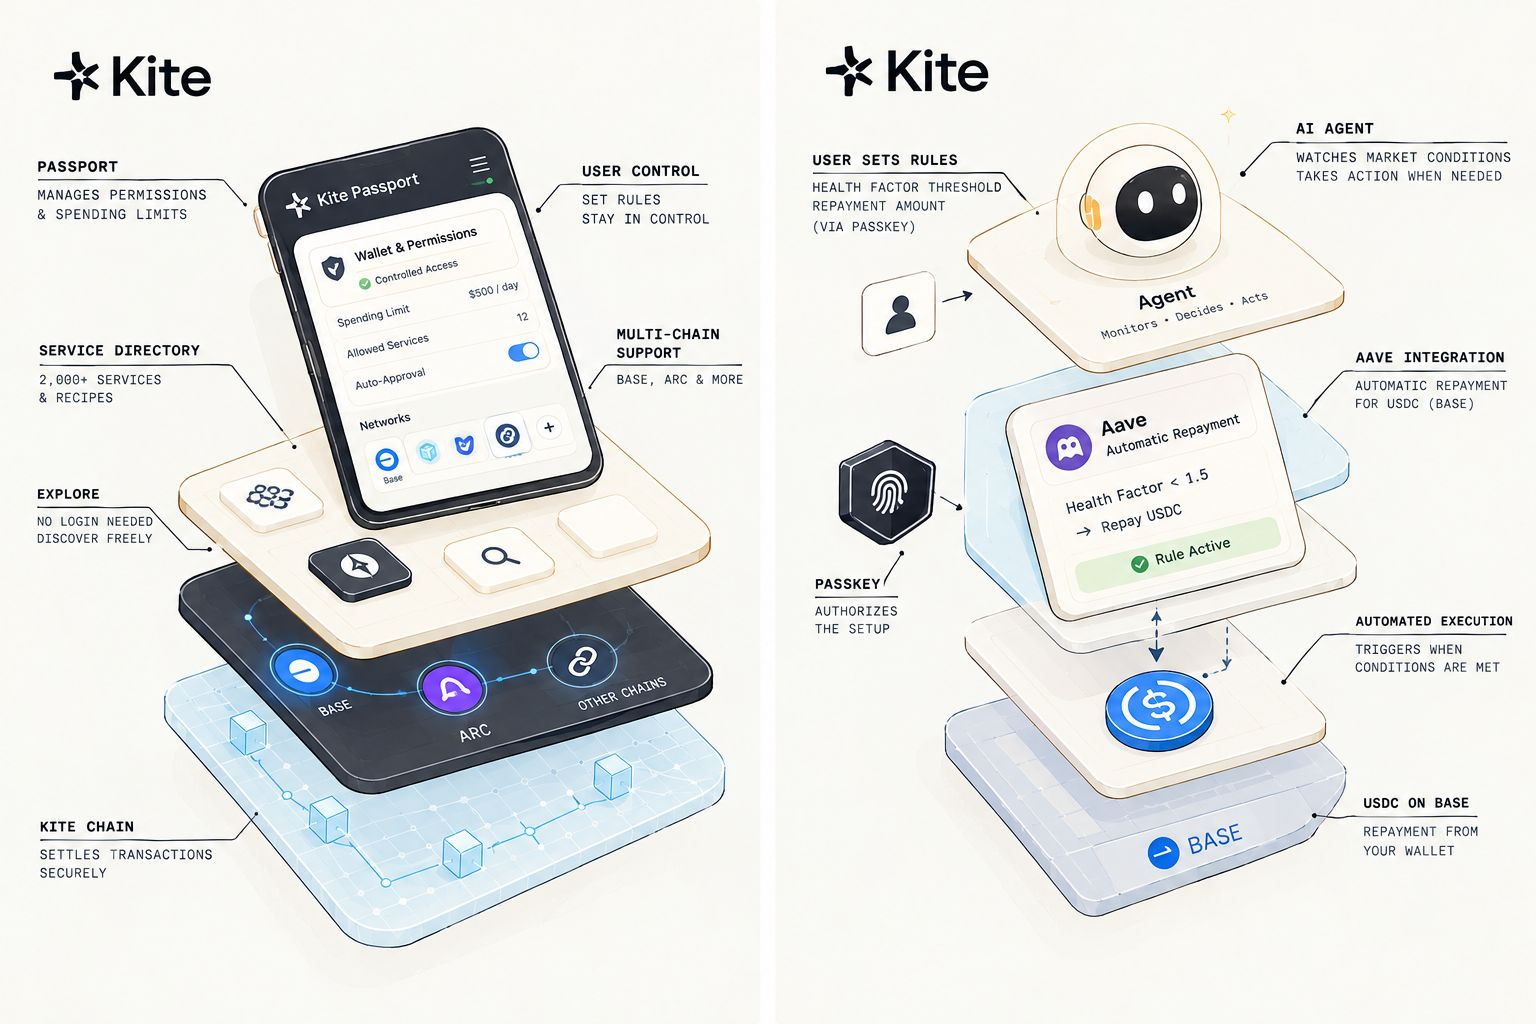
دعوني أفكر في مستخدم متمرس في التمويل اللامركزي (DeFi) اقترض قرضًا مضمونًا بأصول على سلسلة كتل، لنقل عملة USDC على Aave. يبدو وضعه جيدًا اليوم، لكن السوق قد يتغير وقد يتبين أن الضمانات غير كافية. بإمكان المستخدم أن يتفقد لوحة المعلومات يدويًا كل بضع دقائق ليتحقق من ذلك، ثم يسدد يدويًا جزءًا من القرض لاستعادة عامل الصحة. أو يمكنه إعداد شروط لسداد تلقائي يتم في وقت محدد.
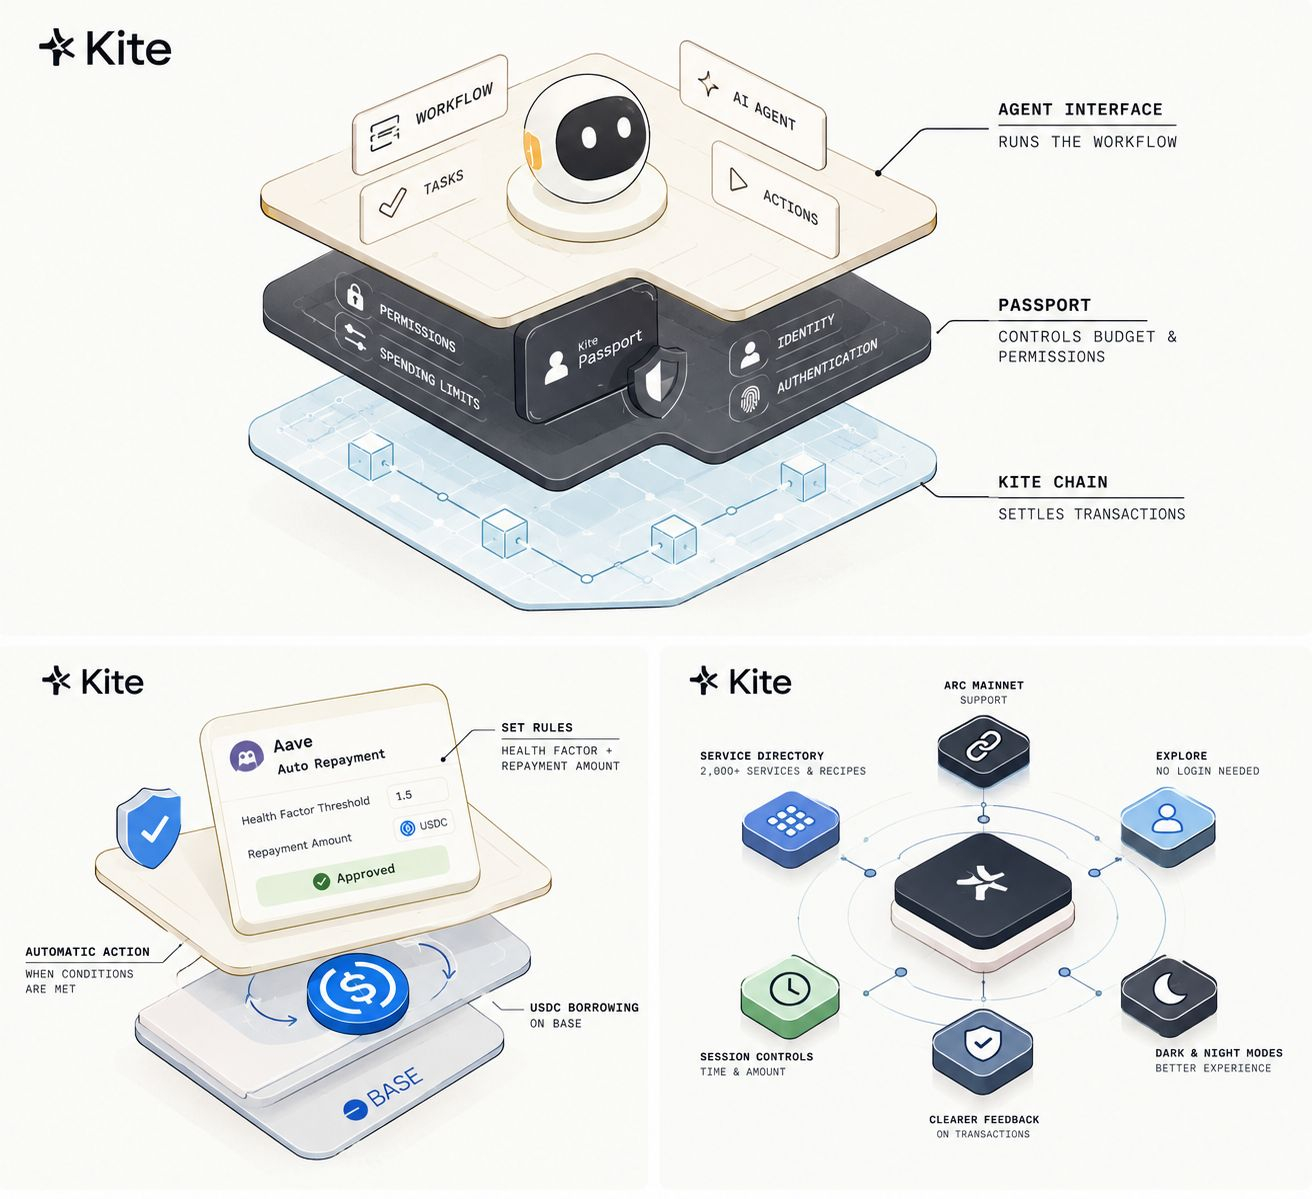
تتيح ميزة السداد التلقائي من Aave في جواز وكيل Kite هذا الخيار الأخير لجميع قروض USDC المدعومة على Base.
يمكن للمستخدم تحديد عامل صحة معين لتفعيل الإجراء ومبلغ للسداد، ثم تفويض إنشاء هذا الشرط باستخدام مفتاح مرور. وبعدها، إذا تحققت شروط التفعيل هذه، يمكن تنفيذ شروط السداد.
ما يثير اهتمامي ليس كثيرًا إمكانية إنشاء سداد تلقائي لقرض، بل فكرة أن أي نوع من الاستجابة المالية يمكن أن يحدث مسبقًا، قبل وقوع موقف عصيب.
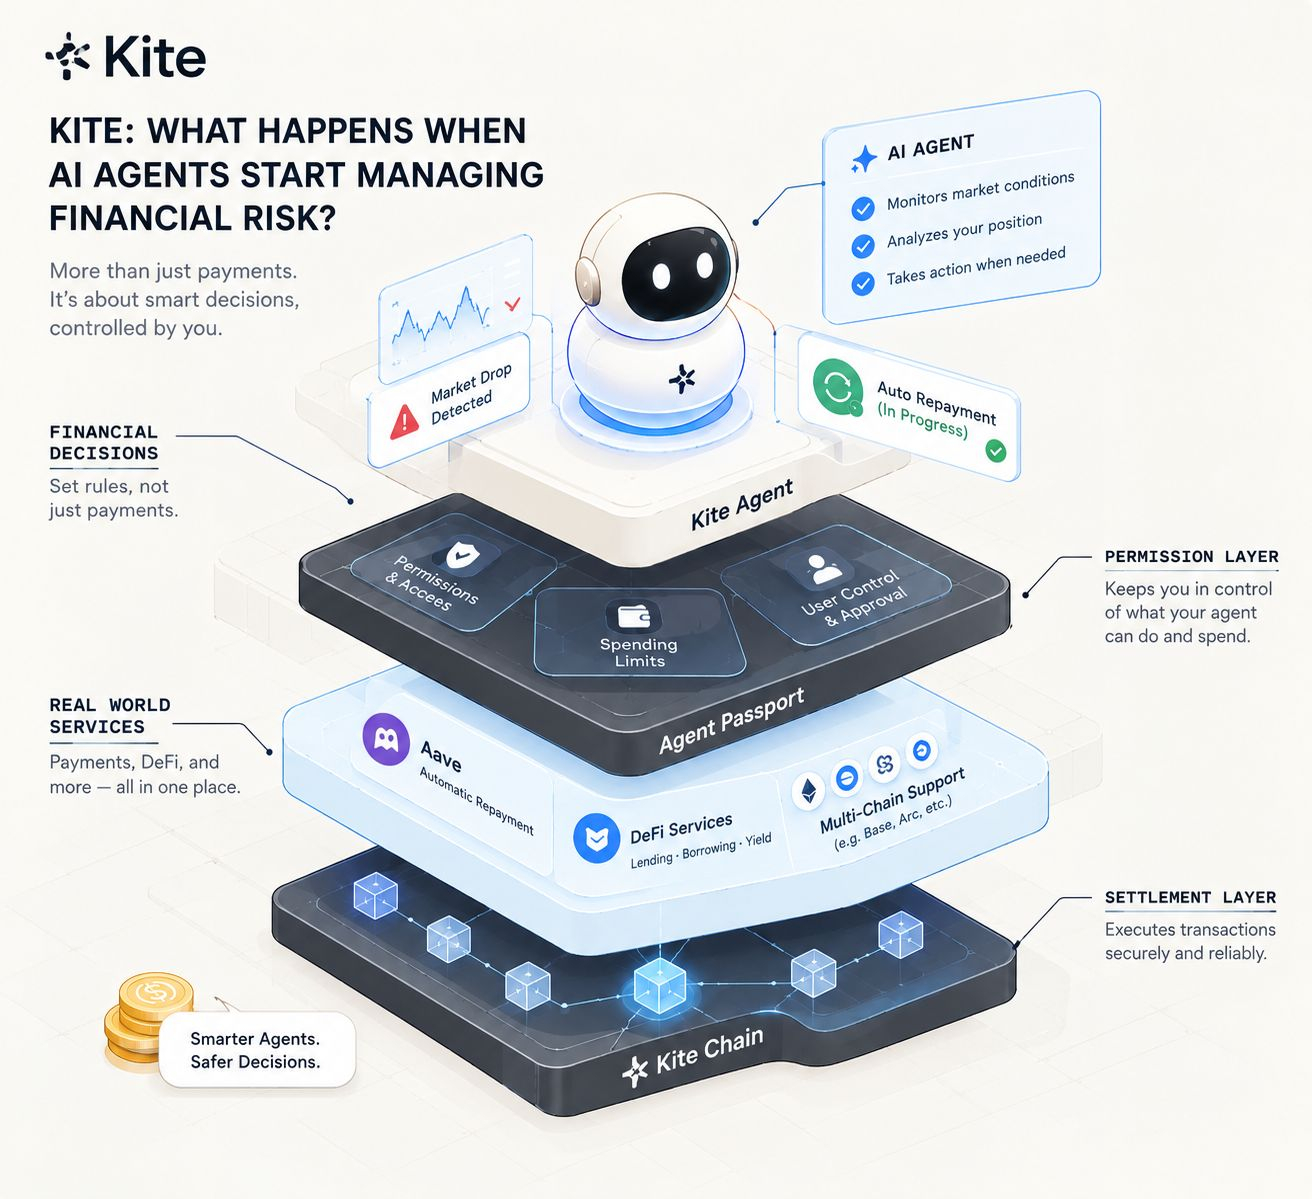
تخيلوا هبوطًا في السوق، ومستخدمًا مشغولًا أو نائمًا أو غير مدرك لما يحدث، لا يستطيع الاستجابة فورًا. قد تساعد قاعدة تلقائية لخفض الانكشاف على تقليل بعض المخاطر المرتبطة بالاعتماد على تدخل الإنسان وسرعة استجابته. لكن بالطبع، ميزة Kite ليست استقلالية تامة ولا حوكمة ذاتية مالية بعد، لأن المستخدم هو من يحدد شروط التفعيل والسداد، وهي مقيدة بالحدود التي يضعها بنفسه.
فالوكيل لا يقرر تمامًا ما يجب فعله بالأموال، بل يستجيب فحسب لشرط معين وينفذ قاعدة. وقد لا تكون هذه القاعدة كافية لتفادي سيناريو سيئ، بحسب الضمانات المتاحة ومبالغ السداد وتوقيت التنفيذ، وما إلى ذلك.
لكن هذا يقودني إلى ما أراه سؤالًا أهم: كيف نعرف ما إذا كان القرار المالي المؤتمت قرارًا جيدًا؟
تنفيذ قاعدة على نحو صحيح، واختيار القاعدة المناسبة لتنفيذها، أمران مختلفان تمامًا.
قد يكون تحديد الشروط المناسبة لتفعيل مثل هذه القاعدة أمرًا مباشرًا جدًا في سوق مستقرة، لكنه يصبح أصعب بكثير إذا كانت الأسواق متقلبة.
يمكن للقواعد وشروط التفعيل المؤتمتة أن تقلل التردد، لكنها لا تعالج سوء التقدير. لذلك أرى أن طبقة الأذونات لا تقل أهمية عن طبقة الوكلاء.
قد يتمكن الوكيل من التفاعل مع الخدمات المالية، لكن لا ينبغي أن يتمتع بإمكانية وصول غير محدودة إلى أموال حساب المستخدم. لا بد من رسم حدود واضحة بين الإجراءات التي يمكن للوكيل تنفيذها، والمبالغ التي يمكنه إنفاقها، وما لا يمكنه فعله دون موافقة إضافية من المستخدم.
ويبدو أن بنية Kite ككل مصممة حول هذا التمييز: إذ تعمل الوكلاء وجواز Passport وسلسلة Kite معًا لإتاحة هذه الحدود. وإذا عملت هذه المكونات بموثوقية، فأعتقد أنها قد تسهم كثيرًا في تعزيز اقتصاد الوكلاء، بما يتجاوز مجرد تسريع المدفوعات، وذلك بتمكين الوكلاء من تنفيذ مهام مالية مفيدة من دون مطالبة المستخدمين بمنحهم وصولًا كاملًا إلى أموالهم.
لكن بالطبع، لا تثبت البنية وحدها جدوى النظام. وأود أيضًا أن أرى كيف تتعامل Kite مع معاملة فاشلة أو تغير في السوق أو وكيل يبلغ حدود صلاحياته. كما يهمني أن أعرف كيف يمكن للمستخدمين تدقيق القواعد التي وضعوها لوكلائهم وإلغاء صلاحيات معينة إذا حدث خطأ ما.
فالأدوات المريحة وحدها لا تكفي. إذ تتطلب الثقة في اقتصاد الوكلاء سلوكًا يمكن التنبؤ به، وشفافية في الأذونات، وقيودًا ذات معنى.
لكن الجانب الآخر من الصورة هو أن جواز Kite أصبح أكثر إثارة للاهتمام بالنسبة إلي من ناحية سهولة الاستخدام أيضًا. فإضافة دعم الشبكة الرئيسية Arc، واكتشاف الخدمات، وعناصر التحكم في الجلسات، ومعلومات أوفى عن المعاملات، وغير ذلك، تمثل سبيلًا لبناء نظام أكثر متانة يخدم الجميع على نحو أفضل. فالنظام بالغ القوة لا يفيد المستخدم العادي كثيرًا إذا واجه صعوبة في فهم الخيارات المعروضة عليه، أو اضطر إلى اجتياز خطوات كثيرة لتحقيق هدفه.
وبالنسبة إلي، تكمن أهمية Kite هنا: فالفرصة طويلة الأمد لازدهار وكلاء الذكاء الاصطناعي لا تتعلق كثيرًا بقدرتهم على تنفيذ إجراءات كثيرة، بل بقدرتهم على تنفيذ الإجراءات المناسبة، في الظروف المناسبة، وضمن الأذونات المناسبة.
وأنا مهتمة برؤية ما إذا كان بإمكان Kite أن يتطور لدعم ذلك، متجاوزًا بعض حالات الاختبار الواعدة جدًا والتجارب المضبوطة.
فالمقياس الحقيقي لاقتصاد الوكلاء ليس ما إذا كان الوكيل قادرًا على إجراء دفعة أثناء غياب المستخدم،
بل ما إذا كان قادرًا على إدارة وضع مالي بمسؤولية، مع احتفاظ المستخدم بإشراف فعلي.
إذًا، ما الخطوة التالية التي ينبغي أن تتخذها Kite؟ مزيد من الاستقلالية للوكلاء في المسائل المالية، أم أدوات أكثر تطورًا لإدارة هذه الاستقلالية وتدقيقها؟ برأيي، كلا الأمرين مهم. فبناء الاستقلالية من دون مساءلة يفوّت الهدف تمامًا.
التقنية تتطور، لكنني أتطلع الآن إلى رؤية مدى نجاحها في التطبيق العملي.