ظلّ تفصيل واحد في Kite Passport يشغل بالي: يمكن للخدمة طلب الدفع قبل إرسال الرد.
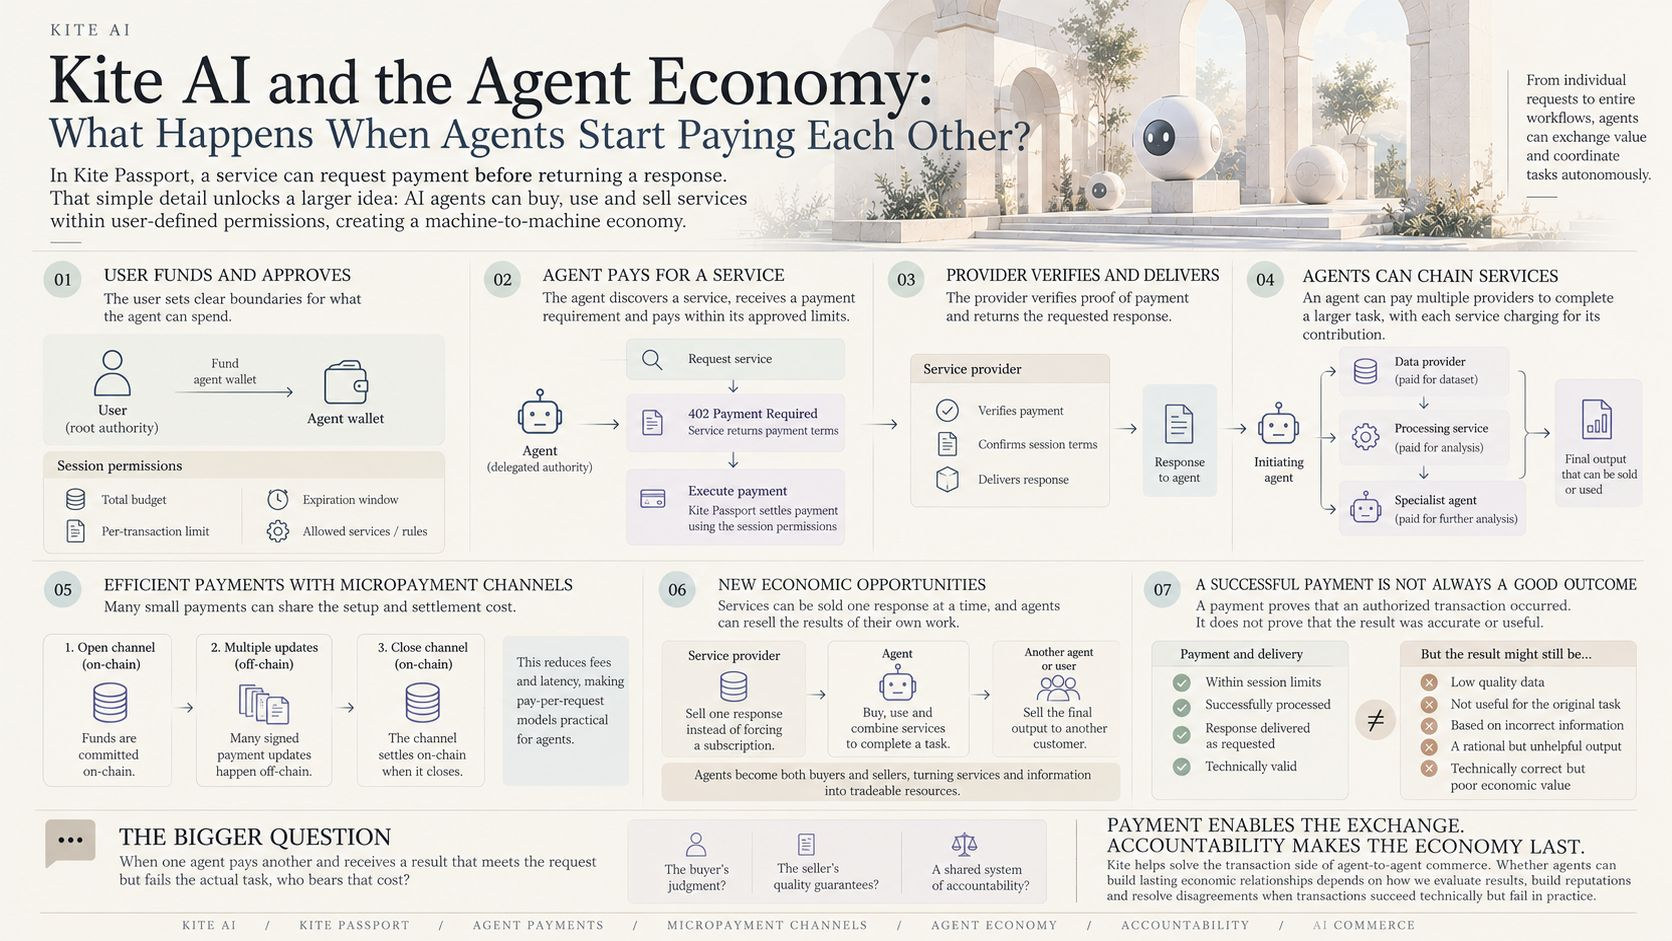
تبدو العملية بسيطة. يطلب وكيل خدمةً، ويتلقى شروط الدفع، ثم يدفع ويحصل على النتيجة. لكن السؤال الأكثر إثارة للاهتمام يسبق المعاملة: من فوّض الوكيل بالإنفاق، وما مقدار الصلاحيات التي يملكها فعليًا؟
يمكن للمستخدم تمويل محفظة الوكيل والموافقة على جلسة إنفاق بحدود محددة، تشمل الميزانية والحد الأقصى لكل معاملة ومدة صلاحية. وبعد ذلك، يمكن للوكيل الدفع مقابل الخدمات المتوافقة ضمن تلك الحدود، من دون طلب موافقة بشرية جديدة على كل طلب.
هذا يحل مشكلة واحدة، لكنه لا يحل المشكلة التالية.
تخيّل وكيلًا يبحث في سوق. يشتري مجموعة بيانات، ويدفع لخدمة أخرى لمعالجتها، ثم يرسل النتيجة إلى وكيل متخصص. يتقاضى كل مزوّد أجرًا مقابل مساهمته، ويجمع الوكيل الذي بدأ العملية المخرجات ليحوّلها إلى شيء مفيد.
هذا هو نوع سير العمل الذي قد يجعل اقتصاد الوكلاء عمليًا: برمجيات تشتري خدمات من برمجيات أخرى، مع ربط المدفوعات بمهام فردية بدلًا من اعتماد كل تفاعل على عملية دفع يديرها إنسان.
يساعد فصل Kite بين هويات المستخدم والوكيل والجلسة على تحديد الجهة التي تملك الصلاحية في كل مستوى. يظل المستخدم صاحب الصلاحية الأساسية، ويُمنح الوكيل أذونات مفوّضة، وتستخدم الجلسة صلاحيات محدودة لعملية بعينها. تقيّد هذه الحدود ما يُسمح للوكيل بفعله، لكنها لا تضمن أن تكون قراراته صائبة.
وتكتسب آليات الدفع أهمية أيضًا. يتيح نهج Kite لقنوات المدفوعات الصغيرة إجراء تحديثات دفع متعددة وموقّعة خارج السلسلة، بين معاملتي فتح القناة وإغلاقها على السلسلة. وقد يجعل ذلك المدفوعات المتكررة والمنخفضة القيمة أكثر عملية من تسوية كل تحديث على حدة على السلسلة. لكنه لا يلغي جميع التكاليف، ولا يضمن أن تكون كل خدمة مجدية اقتصاديًا.
والآن، تأمّل ما يحدث بعد مهمة أبحاث السوق.
يدفع الوكيل لمزوّد بيانات ويتلقى ردًا. وقد جرى التصريح بالدفع، وقدّم المزوّد البيانات المطلوبة. لكن يتبيّن أن مجموعة البيانات قديمة أكثر من اللازم لدعم القرار.
نجحت المعاملة، لكن المهمة لم تنجح.
وهنا أعتقد أن اقتصاد الوكلاء يواجه مشكلة أعمق لا تستطيع البنية التحتية للدفع وحدها حلها.
إذا كان الوكيل يشتري الخدمات مرارًا، فهو يحتاج إلى وسيلة تميّز بين المزوّدين الذين يكتفون بتقديم الردود والمزوّدين الذين يقدّمون نتائج مفيدة باستمرار. ويمكن لسجلّ النتائج الناجحة أن يؤثر في قرارات الشراء المستقبلية. وقد تدفع الإخفاقات المتكررة الوكيل إلى تجنّب مزوّد ما، حتى لو ظل ذلك المزوّد متاحًا من الناحية التقنية وكانت مدفوعاته تعمل على نحو مثالي.
وهذا يطرح سؤالًا اقتصاديًا جديدًا: كيف ينبغي لجودة الخدمة أن تؤثر في المبلغ الذي يكون الوكيل مستعدًا لدفعه؟
قد تكلّف الخدمة الرخيصة ذات النتائج غير المتّسقة أكثر إجمالًا إذا أجبرت إخفاقاتها الوكيل على إعادة العمل. وقد تكون الخدمة الأعلى تكلفة أفضل إذا كانت مخرجاتها تنجز المهمة على نحو موثوق. ويتطلب قياس هذا الفرق أدلةً على النتائج، لا مجرد سجلات للمدفوعات.
يمكن لـKite توفير بنية تحتية للهوية والصلاحيات المفوّضة والمدفوعات بين الآلات. وتساعد هذه الآليات الوكلاء على إجراء المعاملات ضمن حدود محددة. أما السمعة الموثوقة، وتسوية النزاعات بصورة عادلة، وضمانات الخدمة الفعلية، فتظل مشكلات منفصلة يتعين على اقتصاد الوكلاء الأوسع معالجتها.
والتمييز الذي أعود إليه باستمرار بسيط: يُظهر سجل الدفع للوكيل ما حدث ماليًا، لكنه لا يخبره بالضرورة ما إذا كانت المعاملة تستحق التكرار.
عندما يصبح الوكلاء مشترين وبائعين في آنٍ واحد، هل ينبغي أن تعتمد أسعارهم المستقبلية وقراراتهم الشرائية على التسليم المؤكّد، أو النجاح القابل للقياس في إنجاز المهمة، أو سجلّ أطول من النتائج الموثوقة؟ ومن يحدد ما يُعدّ نجاحًا حين يكون كلٌّ من المشتري والبائع نظامًا مستقلًا؟