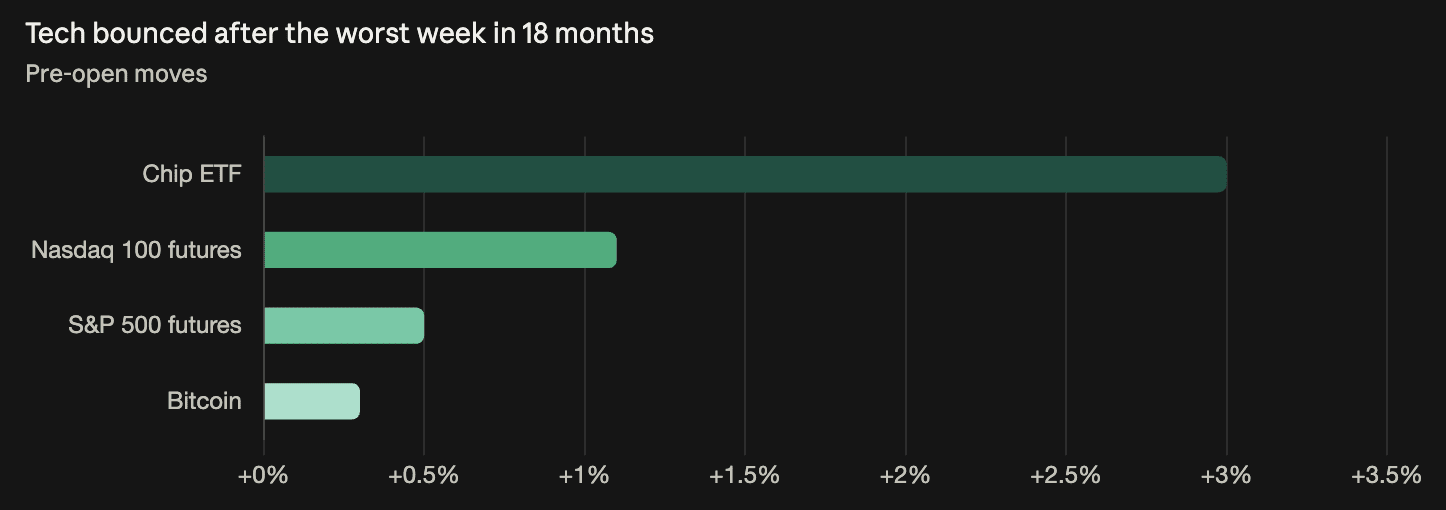
تداولت بيتكوين بين 82,000 و83,000 دولار يوم الاثنين — بعدما رُفضت عند 84,000 دولار للمرة الثالثة، وصمد مستوى الدعم عند 80,700 دولار للمرة الرابعة — فيما ارتفعت العقود الآجلة لمؤشر ناسداك بأكثر من 1% بعد موجة بيع الأسبوع الماضي التي بلغت 5.5%. ولم يكد هذا الارتداد يُذكر في سوق العملات المشفرة: ارتفعت بيتكوين 0.3%، مقابل مكاسب بلغت 3% لصندوق متداول لأسهم شركات تصنيع الرقائق. وساهم نمو الناتج المحلي الإجمالي للصين في الربع الثالث إلى 4.5% (مقابل 4.3% سابقًا) وتراجع أسعار النفط في تعافي الأسواق الآسيوية؛ إذ عكس مؤشر كوسبي خسارته عند الافتتاح البالغة 3.17% ليغلق مرتفعًا 1.76%. بلغ مؤشر موسم العملات البديلة 56، منخفضًا من مستوى قياسي سجله في 2026 عند 63 — فيما يتطلب المؤشر بلوغ 75 للتأهل، ما يعني أن عام 2026 لم يشهد حتى الآن موسمًا فعليًا للعملات البديلة. وستحسم نتائج شركات التكنولوجيا هذا الأسبوع (ميتا، ثم تسلا، ثم ألفابت ومايكروسوفت وآبل) مسألة الإنفاق الرأسمالي على الذكاء الاصطناعي التي تسببت في خسائر الأسبوع الماضي.
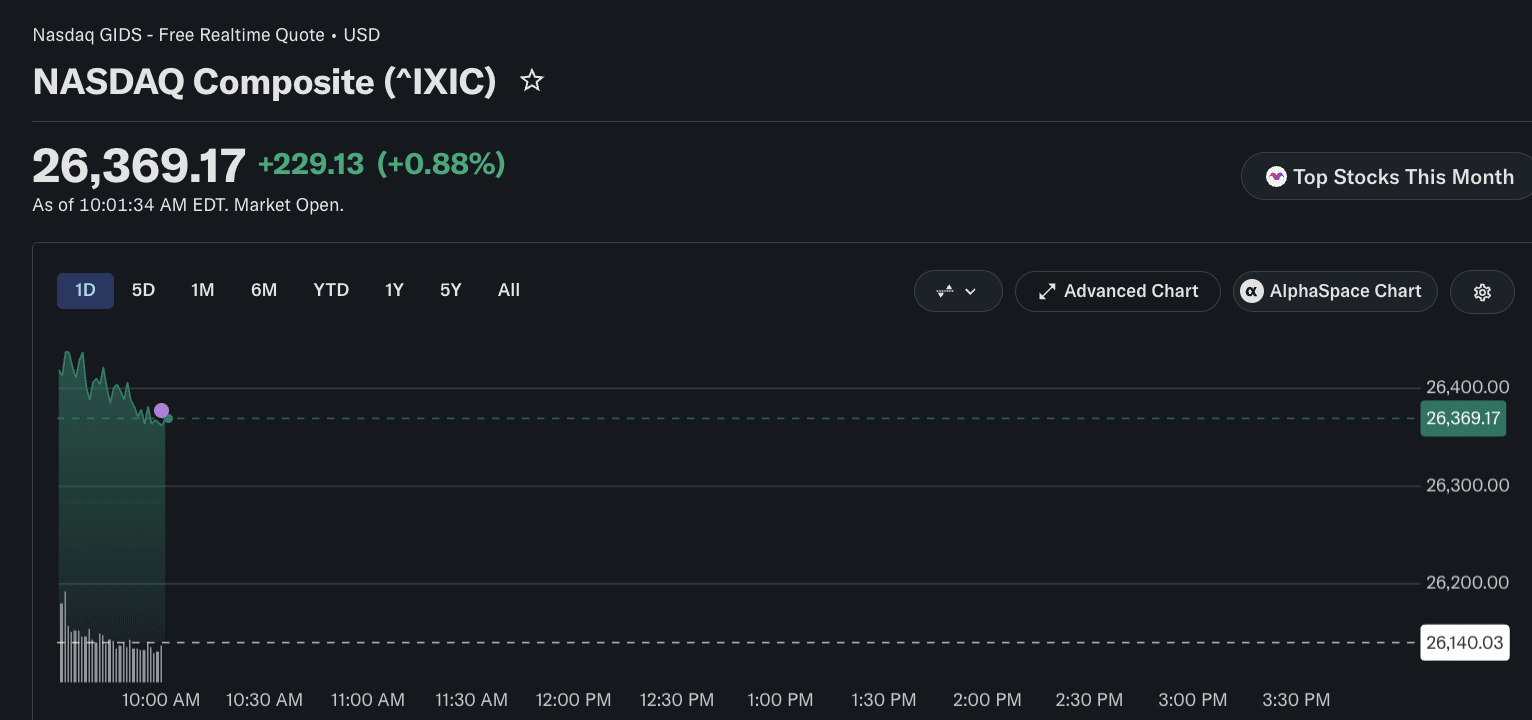
أسهم التخزين الأمريكية تفتتح على ارتفاع مع صعود ناسداك 0.9%
ارتفعت SK Hynix بنسبة 4.5%، وSanDisk بنسبة 4.6%، وMicron بنسبة 3.7%، وWestern Digital بنسبة 3.1%، وNvidia بنسبة 1.4% عند افتتاح السوق الأمريكية. تراجع داو 0.05%، وارتفع S&P بنسبة 0.54%، وناسداك 0.9%. وينهي ارتداد شركات تصنيع الرقائق نحو 10 جلسات من الخسائر — وقد رصدت Goldman Sachs اتساع فروق العائد على السندات مرتفعة العائد المرتبطة بالذكاء الاصطناعي بمقدار 25 نقطة أساس الأسبوع الماضي، بينما لم تتحرك فروق السندات غير المرتبطة بالذكاء الاصطناعي إلا قليلًا؛ لذا يبقى السؤال ما إذا كانت ضغوط الائتمان التي شهدتها البنية التحتية للذكاء الاصطناعي يوم الجمعة تصحيحًا أم بدايةً لأزمة. وتقود أسهم الذاكرة الارتداد (SK Hynix وSanDisk وMicron)، وهي الأسماء نفسها التي تسببت في تفعيل قاطع الدائرة في كوريا عند تراجعها 9% يوم الخميس — والتعافي اليومي بنسبة 4-5% بعد هبوط أسبوعي تجاوز 20% لا يمحو معظم الخسائر.
يتداول بيتكوين عند 82,000 دولار، محصورًا بين سقف عند 84,000 دولار وأرضية عند 80,000 دولار
ارتفع بيتكوين ليلًا من 80,700 دولار إلى 83,000 دولار في وقت مبكر من يوم الاثنين، ثم تخلى عن معظم مكاسبه خلال نصف ساعة ليتداول عند 82,188 دولارًا (+0.3% خلال 24 ساعة). صمد مستوى 80,000 دولار الآن أربع مرات خلال خمس جلسات (79,800 دولار يوم الخميس، و80,746 دولارًا يوم الجمعة، وعطلة نهاية الأسبوع، و80,700 دولار ليلًا). وصدّ سقف 84,000 دولار بيتكوين ثلاث مرات (في 13 و14 أكتوبر، وهذا الصباح عند 83,000 دولار — أي أقل بألف دولار من المستوى). وتؤكد رحلة الذهاب والإياب التي استغرقت نصف ساعة يوم الاثنين، من 83,000 إلى 82,400 دولار، تمركز البائعين عند الحد الأعلى للنطاق. لم يتراجع بيتكوين سوى 1% يوم الجمعة، حين هبط ناسداك 2.3% وخسرت Strategy نسبة 9.2% — فهو لا يشارك في أي من الاتجاهين بقناعة تُذكر.
الأسواق تتحول إلى الأخضر مع نمو الصين بنسبة 4.5%، وتراجع النفط عن قفزة الأسبوع الماضي
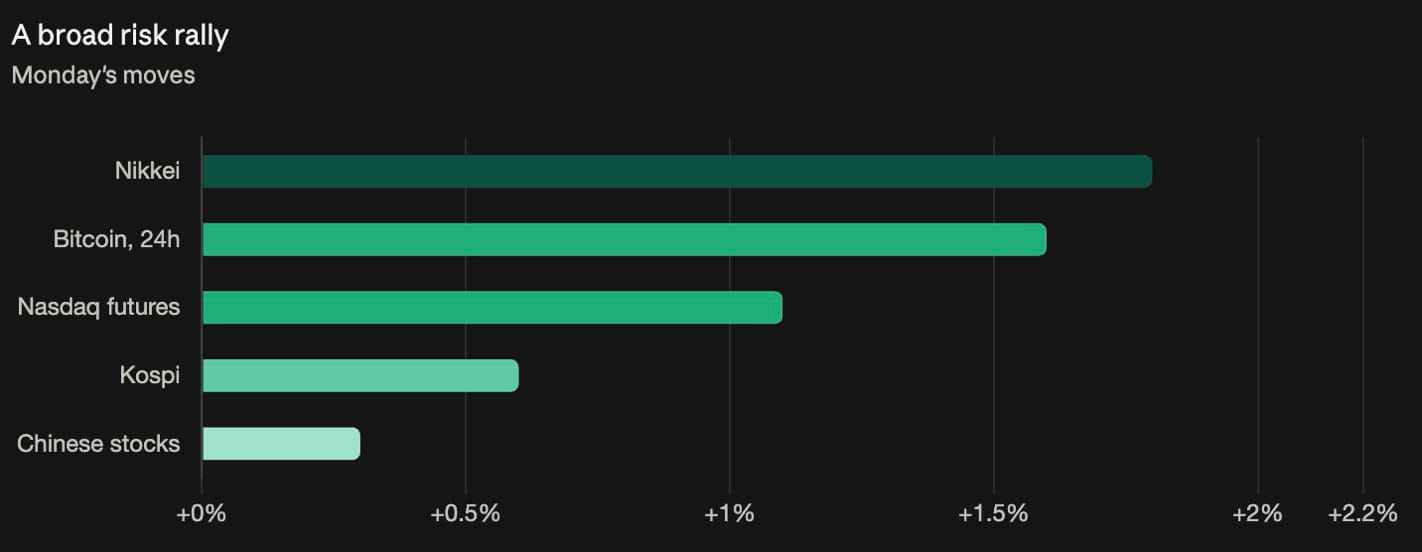
الناتج المحلي الإجمالي للصين في الربع الثالث: 4.5% على أساس سنوي (مقابل 4.3% في الربع الثاني)؛ ومبيعات التجزئة +1.1% (مقابل 0.5% متوقعة). تفوق مبيعات التجزئة حقيقي على مستوى الرقم الإجمالي؛ لكن عند 1.1% مقابل نمو الإنتاج البالغ 4.5%، يظل الاستهلاك متأخرًا كثيرًا — وهو اختلال مألوف في نموذج النمو، لا انتعاش في الطلب. نيكاي +1.8%، وعقود ناسداك الآجلة +1% أو أكثر، وكوسبي +0.6%. تحركت أوروبا في الاتجاه المعاكس: مؤشر ستوكس 600 تراجع 0.8% بعد احتجاجات نهاية الأسبوع في فرنسا، مع قيادة السندات الفرنسية موجة بيع للديون الأوروبية — إذ تتفاقم الضغوط المالية بمعزل عن قصة ائتمان الذكاء الاصطناعي. الذهب مستقر قرب 4,180 دولارًا. مؤشر الدولار دون 102 للجلسة الثالثة على التوالي — وكان ضعف الدولار تاريخيًا قناة أكثر موثوقية للأصول الرقمية من توقعات أسعار الفائدة وحدها، ما يجعل تراجعه لثلاث جلسات المدخل الأهم للعملات المشفرة مقارنة بمزاج المخاطرة يوم الاثنين. لا تزال احتمالات رفع الفائدة في أكتوبر عند نحو 15%، وفي ديسمبر عند نحو 90%؛ ولا توجد توقعات بخفض الفائدة في أي أفق زمني.
بلغ موسم العملات البديلة ذروته عند 63 هذا العام — وهو يحتاج إلى 75، لكنه الآن عند 56
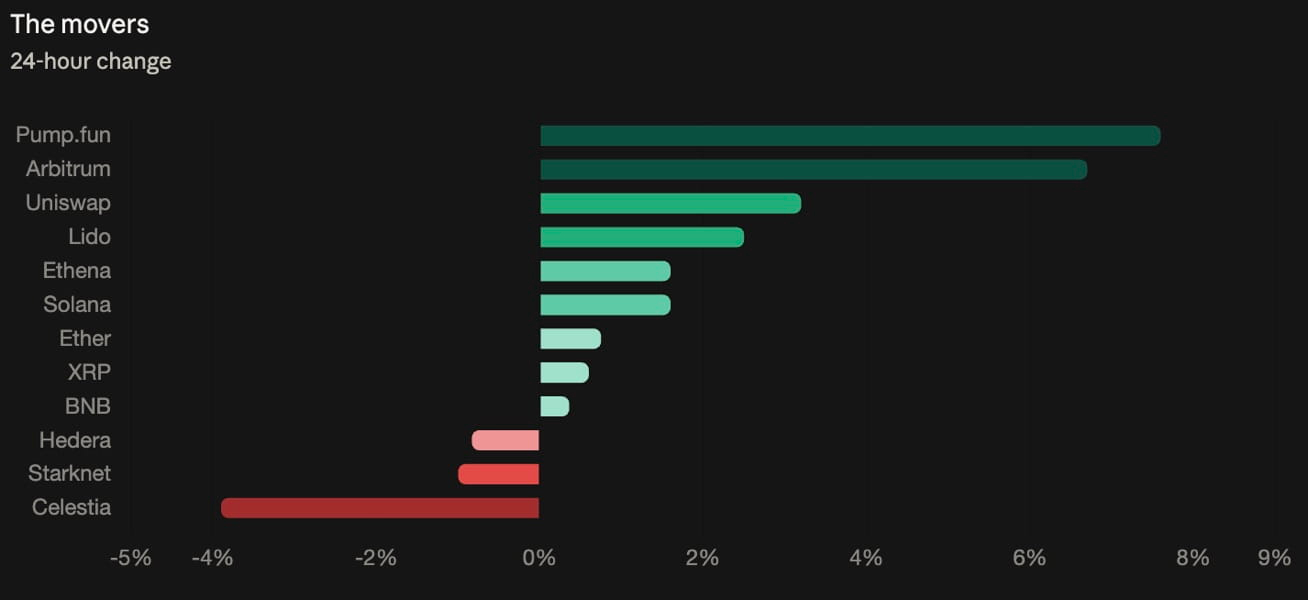
تفوقت العملات البديلة على بيتكوين بنحو 2.5 مرة يوم الاثنين: ارتفع مؤشر CoinDesk 80 بنسبة 0.9% مقابل 0.35% لبيتكوين. تصدّر أربيتروم المكاسب بارتفاع 6.7% بعد إطلاق مؤسسة أربيتروم برنامج نمو العملات المستقرة (مليونا ARB، بقيمة نحو 400 ألف دولار، لأول 10 فرق تحتفظ كل منها بـ10 ملايين دولار من USDG — أي نحو 40 ألف دولار لكل فريق، أو 0.4% من رأس المال المطلوب). وصعد Pump.fun بنسبة 7.6% دون محفز — إذ تضاعف حجم التداول في سوق ضحلة. وتسجل ADA معدل التمويل السلبي الوحيد بين العملات الكبرى (-8%)، إلى جانب CVD سلبي — وتمثل مراكز البيع المكشوف المزدحمة التي تدفع للاحتفاظ بمراكزها وضعًا ملائمًا لانضغاطها إذا امتد الارتداد. ويحتاج توصيف الوضع بأنه موسم للعملات البديلة إلى تصحيح: يتطلب المؤشر بلوغ 75، بينما وصل إلى ذروة عند 63 هذا العام (أي أقل بـ12 نقطة)، ثم تراجع 7 نقاط أخرى إلى 56. شهد عام 2026 فترات تفوقت فيها العملات البديلة، من دون أن يشهد موسمًا فعليًا لها قط. وتحولت مؤشرات المشتقات يوم الاثنين عن تغطية مراكز البيع المكشوف يوم الجمعة (نمو الفائدة المفتوحة أبطأ من الأسعار) إلى قيادة الرافعة المالية (نمو الفائدة المفتوحة أسرع من الأسعار، فيما ظل صافي حجم التداول ثابتًا إلى سلبي) — وهي مكاسب هشة تستند إلى أوامر محدودة سلبية بدلًا من الشراء النشط.
كوسبي يعكس تراجعه المبكر ويغلق مرتفعًا 1.76%، ونيكاي يتراجع؛ وهونغ كونغ مغلقة في عطلة
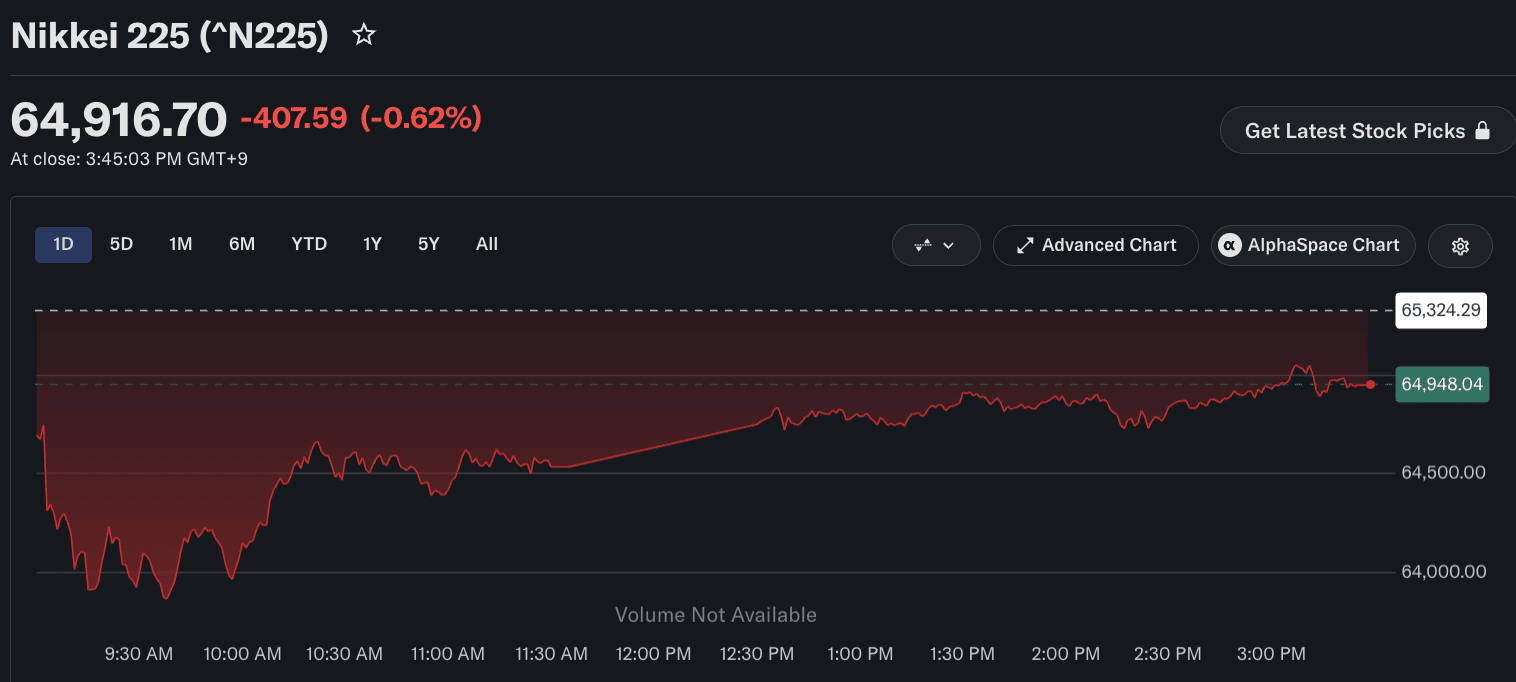
افتتح كوسبي منخفضًا 3.17% (وسجل أدنى مستوى عند 5,488.41) قبل أن تشتري المؤسسات صافيًا ما قيمته 574.66 مليار وون، ليغلق عند 5,768.01 (+1.76%، بارتفاع 99.96 نقطة) — في انعكاس خلال الجلسة بلغ 288 نقطة. ارتفعت سامسونغ 1.16% إلى 218,000 وون، وSK Hynix بنسبة 0.39% إلى 1.28 مليون وون، وهيونداي موتور 4.49%. وقالت IBK Securities إن مشترين اقتنصوا الأسهم الكبرى بعد الانخفاضات الحادة الأخيرة. أغلق نيكاي 225 منخفضًا 407.59 نقطة عند 64,916.70، بعد تقليص خسارة خلال الجلسة تجاوزت 1,400 نقطة؛ وتراجعت Tokyo Electron بنسبة 2.63% وAdvantest بنسبة 0.23%. وأغلق مؤشر TOPIX على ارتفاع طفيف. تراجع مؤشر TAIEX التايواني 0.61% إلى 46,822؛ واستقر سهم TSMC عند 2,420 دولارًا تايوانيًا جديدًا، بينما تراجعت MediaTek بنسبة 1.06% وHon Hai بنسبة 1.84%؛ وسجلت المؤسسات صافي مبيعات بقيمة 89.9 مليار دولار تايواني جديد. أغلقت هونغ كونغ بمناسبة مهرجان تشونغ يونغ، وتستأنف التداول يوم الثلاثاء. وفي الصين: ارتفع مؤشر شنغهاي المركب 0.39%، ومؤشر شنتشن المركب 0.13%، بينما تراجع مؤشر ChiNext بنسبة 0.94%.