

الحرب القادمة في الذكاء الاصطناعي تدور حول المال.
بينانس وكايت، والمعركة للسيطرة على اقتصاد الوكلاء.
أعتقد أن السوق يطرح السؤال الخطأ عن الذكاء الاصطناعي.
يريد الجميع معرفة أي النماذج أذكى، وأي الوكلاء أسرع في العمل، وأي الشركات ستسيطر على الجيل القادم من الذكاء الاصطناعي.
لكن تخيّل إنترنت مختلفًا.
ملايين وكلاء الذكاء الاصطناعي يشترون البيانات، ويستأجرون القدرة الحاسوبية، ويدفعون مقابل واجهات برمجة التطبيقات، ويوظفون وكلاء آخرين، وينجزون مسارات عمل كاملة من دون انتظار موافقة إنسان على كل معاملة.
في هذا العالم، لا يشكل الذكاء سوى جزء واحد من المعادلة.
العائق الحقيقي هو الإذن الاقتصادي: من يستطيع إجراء المعاملات، وتحت أي شروط، ومن يلتقط القيمة؟
لهذا أجد التطورات المحيطة بـBinance و مثيرة للاهتمام على نحو خاص.
1. تستعد Binance لعالم إنترنت تستطيع فيه الوكلاء اتخاذ الإجراءات، لا الاكتفاء بالإجابة.
تجمع Binance Agent OS بين واجهات Binance البرمجية، وإمكانات Agentic Wallet، وBinance x402، وSkill Hub، وMCP ضمن منصة للمطورين بأذونات يتحكم فيها المستخدم.
هذا مهم لأن فائدة وكيل الذكاء الاصطناعي لا تتجاوز فائدة الأدوات التي يستطيع الوصول إليها والإجراءات المصرح له بتنفيذها.
بيانات السوق وحدها لا تنفذ استراتيجية. والتوصية وحدها لا تُتم معاملة. يحتاج الوكلاء إلى مسار مضبوط ينقلهم من اتخاذ القرار إلى التنفيذ.
لدى Binance بالفعل منظومة مالية راسخة، وبنية تحتية للتداول، وسيولة. ويتيح توسيع هذه الإمكانات لتشمل وكلاء الذكاء الاصطناعي المتوافقين معها ميزة محتملة في التوزيع يصعب على شبكة بنية تحتية جديدة إعادة إنتاجها بين ليلة وضحاها.
لكن ثمة مشكلة ثانية تزداد أهمية كلما ازدادت استقلالية الوكلاء.
ماذا يحدث عندما يحتاج وكيل إلى الدفع لوكيل آخر يعمل خارج منصته؟
هنا يتجاوز سؤال البنية التحتية نطاق التداول بكثير.
2. تبني Kite بنية للعلاقات الاقتصادية بين الوكلاء.
تعالج Kite Chain وKite Agent Passport جانبًا مختلفًا، لكنه متداخل، من هذه المشكلة.
الفكرة الأساسية ليست مجرد منح الذكاء الاصطناعي محفظة.
بل منح الوكيل هوية، وصلاحية إنفاق محددة، وسجلًا قابلًا للتحقق لمعاملاته.
لنتأمل مثالًا عمليًا.
أفوّض وكيلًا بإنفاق 50 دولارًا على مهمة بحثية. ويمكنه شراء البيانات أو الخدمات ضمن النطاق المعتمد، لكنه لا يستطيع تحويل ذلك التفويض إلى وصول غير محدود إلى أموالي.
تحدد جلسات الإنفاق في Kite سياسات دفع قابلة للإنفاذ، بما في ذلك الحد الأقصى للإنفاق في كل معاملة، وحدود الإنفاق الإجمالية، والنطاقات المسموح بها. وتتحقق بنية Passport التابعة لها من التفويض عند مرحلة التمويل. أما من جهة البائع، فيمكن لسياسات القبول تحديد العروض الواردة التي يُسمح بقبولها تلقائيًا.
هذا تمييز مهم.
اقتصاد الوكلاء يحتاج إلى ما هو أكثر من القدرة على تحويل الأموال. فهو يحتاج إلى قواعد تحدد الأنشطة الاقتصادية المسموح بها قبل تحويل الأموال.
ويجب أن تعمل هذه القواعد حتى عندما ينتمي المشتري والبائع وبنية الدفع التحتية إلى أنظمة مختلفة.
تتمحور استراتيجية Kite حول هذه المشكلة من خلال هوية الوكلاء، والتفويض القابل للبرمجة، والتسوية بالعملات المستقرة، ودعم معايير الدفع مثل x402 وMPP.
تكمن الفرصة في إتاحة الخدمات للوكلاء دون أن يضطر المطورون إلى بناء تكامل دفع جديد لكل تفاعل.
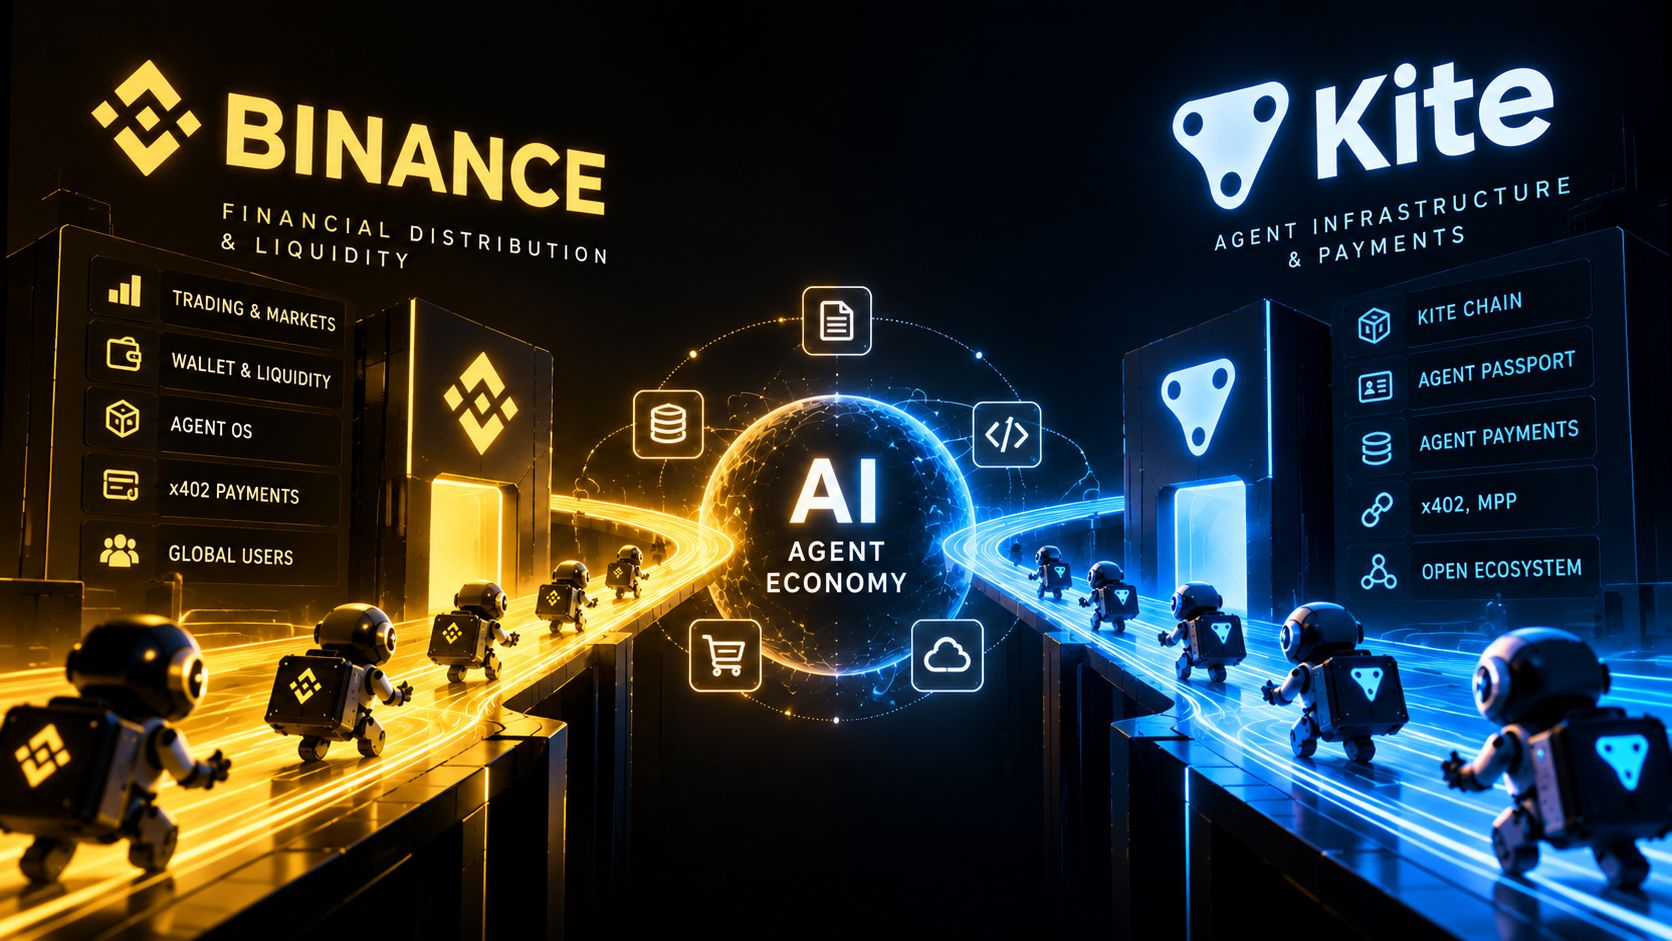
3. النقطة المثيرة للاهتمام: Binance وKite ليسا ببساطة طرفين للصفقة نفسها.
تتمتع Binance بميزة في التوزيع المالي، وقاعدة المستخدمين الحالية، والسيولة، وإمكانية الوصول إلى إمكانات العملات المشفرة.
تعمل Kite على إنشاء بنية تحتية متخصصة لهوية الوكلاء، وتفويض الإنفاق، والمدفوعات بين الخدمات المستقلة.
هناك تداخل بين نهجيهما. إذ تتناول Agent OS وAgentic Wallet من Binance أيضًا مدفوعات الوكلاء والأذونات التي يتحكم فيها المستخدم. لذلك، لا يمكن لـKite أن تفوز بمجرد الادعاء بأن الوكلاء يحتاجون إلى محافظ أو أن المدفوعات يجب أن تكون مؤتمتة.
بل عليها أن تثبت أن بنيتها التحتية تقدم قيمة إضافية كافية تدفع المطورين ومزودي الخدمات إلى اعتمادها.
قد يأتي ذلك من سهولة التكامل، أو هوية الوكيل القابلة للنقل، أو سياسات إنفاق أكثر مرونة، أو تنفيذ موثوق عبر المنصات، أو منظومة تجذب المشترين والبائعين على حد سواء.
هذه هي المنافسة التي سأتابعها.
ليس أي مشروع يستخدم كلمة "AI" أكثر، بل أيها يصبح من الصعب على المطورين الاستغناء عنه بعد أن تعتمد عليه وكلاؤهم.
4. ثمة شرط جوهري لأطروحة الاستثمار $KITE .
هنا أرى أن على المستثمرين أن ينظروا إلى ما وراء السردية.
لنفترض أن المدفوعات بين الوكلاء زادت عشرة أضعاف.
هل يعني ذلك تلقائيًا أن $KITE الطلب زاد عشرة أضعاف؟
لا.
تصف آلية التوكنات المنشورة من Kite عدة آليات تهدف إلى ربط نشاط المنظومة بالطلب على KITE. وتشمل هذه الآليات اشتراط حيازة KITE للمشاركة في المنظومة، والتزامات السيولة للوحدات التي لديها توكناتها الخاصة، والتخزين، وآلية في المرحلة الثانية يمكن بموجبها تحويل عمولات البروتوكول الناتجة عن معاملات خدمات الذكاء الاصطناعي إلى KITE لتوزيعها على الشبكة والوحدات.
إذا نُفذت هذه الآليات على نطاق مؤثر، فقد تنشئ حلقة تغذية راجعة اقتصادية:
يؤدي الاستخدام الفعلي المتزايد للخدمات إلى تحقيق إيرادات. وتُنشئ الآليات المرتبطة بالإيرادات طلبًا على KITE. وتجذب الوحدات الناجحة مزيدًا من المطورين والمستخدمين. ويمكن أن تعزز المشاركة الأوسع المنظومة.
لكن كل حلقة في هذه السلسلة تحتاج إلى دليل.
التمييز المهم هو بين آلية صُممت لالتقاط القيمة وبين التقاط القيمة الذي أثبته الاستخدام الفعلي.
سأراقب أربعة أمور:
• النشاط الفعلي للوكلاء ومعاملات الخدمات المدفوعة، لا التسجيلات وحدها.
• إيرادات البروتوكول الناتجة عن طلب حقيقي، لا عن نشاط تحركه الحوافز.
• نسبة الإيرادات التي تتحول فعليًا إلى طلب على KITE.
• انبعاثات التوكنات، وفترات فتحها، والمعروض المتداول مقارنةً بذلك الطلب.
قد يعود نمو اقتصاد الوكلاء بفوائد مختلفة جدًا على التطبيقات ومزودي الدفع وشبكات البنية التحتية وحاملي التوكنات.
إن نمو الذكاء الاصطناعي، بحد ذاته، ليس أطروحة استثمارية لكل توكن من توكنات الذكاء الاصطناعي.
5. خلاصة رأيي: قد تكون الميزة التنافسية المقبلة هي الإذن، لا سرعة الدفع.
أعتقد أن اقتصاد الوكلاء سيدفع القطاع المالي إلى إعادة التفكير في كيفية التصريح بالمعاملات.
عندما يجري شخص عملية دفع، عادةً ما ترتبط الهوية والنية والموافقة بالشخص الذي ينفذ الإجراء.
أما عندما يتخذ وكيل آلاف القرارات نيابةً عن شخص ما، فيجب أن تصبح هذه الضوابط قابلة للبرمجة والتنفيذ والتدقيق.
تتمتع Binance بميزة محتملة تتمثل في ربط وكلاء الذكاء الاصطناعي بمنظومة مالية راسخة.
وتراهن Kite على أن اقتصاد الوكلاء الناشئ يحتاج إلى بنية تحتية مخصصة للهوية والتفويض والمدفوعات على مستوى الخدمات.
لا تضمن أي من الميزتين الفوز. فعلى كليهما إثبات أن المطورين سيستخدمون منتجاتهما، وأن الأنظمة ستظل موثوقة وآمنة، وأن النشاط الاقتصادي الناتج سيخلق قيمة مستدامة.
لكن السؤال الاستراتيجي واضح.
إذا أصبح وكلاء الذكاء الاصطناعي في نهاية المطاف من كبار المشترين والبائعين على الإنترنت، فقد لا تكون البنية التحتية الأعلى قيمة هي النظام الذي يعالج أكبر عدد من المعاملات.
بل قد تكون النظام الذي يحدد المعاملات الجديرة بالثقة والمصرح بها والتي تستحق التنفيذ.
سؤال للمجتمع: إذا أصبحت المدفوعات بين الوكلاء سوقًا هائلًا، فهل تفضلون الاستثمار في المنصة التي تتحكم بالفعل في التوزيع المالي، أم في البنية التحتية المتخصصة التي تسعى إلى أن تصبح طبقة الثقة للوكلاء المستقلين؟
والأهم من ذلك، ما الدليل الذي سيقنعكم بأن $KITE يلتقط هذه القيمة بدلًا من أن يستفيد فحسب من السردية المرتبطة بالذكاء الاصطناعي؟